2030年前美国或有多达九座新锂矿投产
要点速览
- •CRU预测,到2030年美国可能有多达九座新锂矿投产,在所有项目都实现的前提下,年产量将提升至9.5万吨LCE,仍不足全球供应的4%。
- •Lithium Americas位于内华达州的Thacker Pass预计将是首个上线的新矿,目标明年年底机械竣工,年产高达4万吨电池级碳酸锂,部分融资来自美国能源部22.3亿美元贷款。
- •Controlled Thermal Resources位于南加州的Hell's Kitchen项目计划联产锂和地热电力,已与通用汽车和Stellantis签署供应协议,并已达成约47亿美元的SPAC合并,将在纳斯达克上市。
- •Ioneer的Rhyolite Ridge是该大陆唯一已知的锂硼矿床,其BLM批准面临持续诉讼,上诉裁决预计在2027年年中做出,该公司称这不会推迟建设。
- •Standard Lithium与Equinor的South West Arkansas项目将是直接提锂技术的首批大规模商业测试之一,目标年产22,500吨碳酸锂,首次生产计划在2029年。
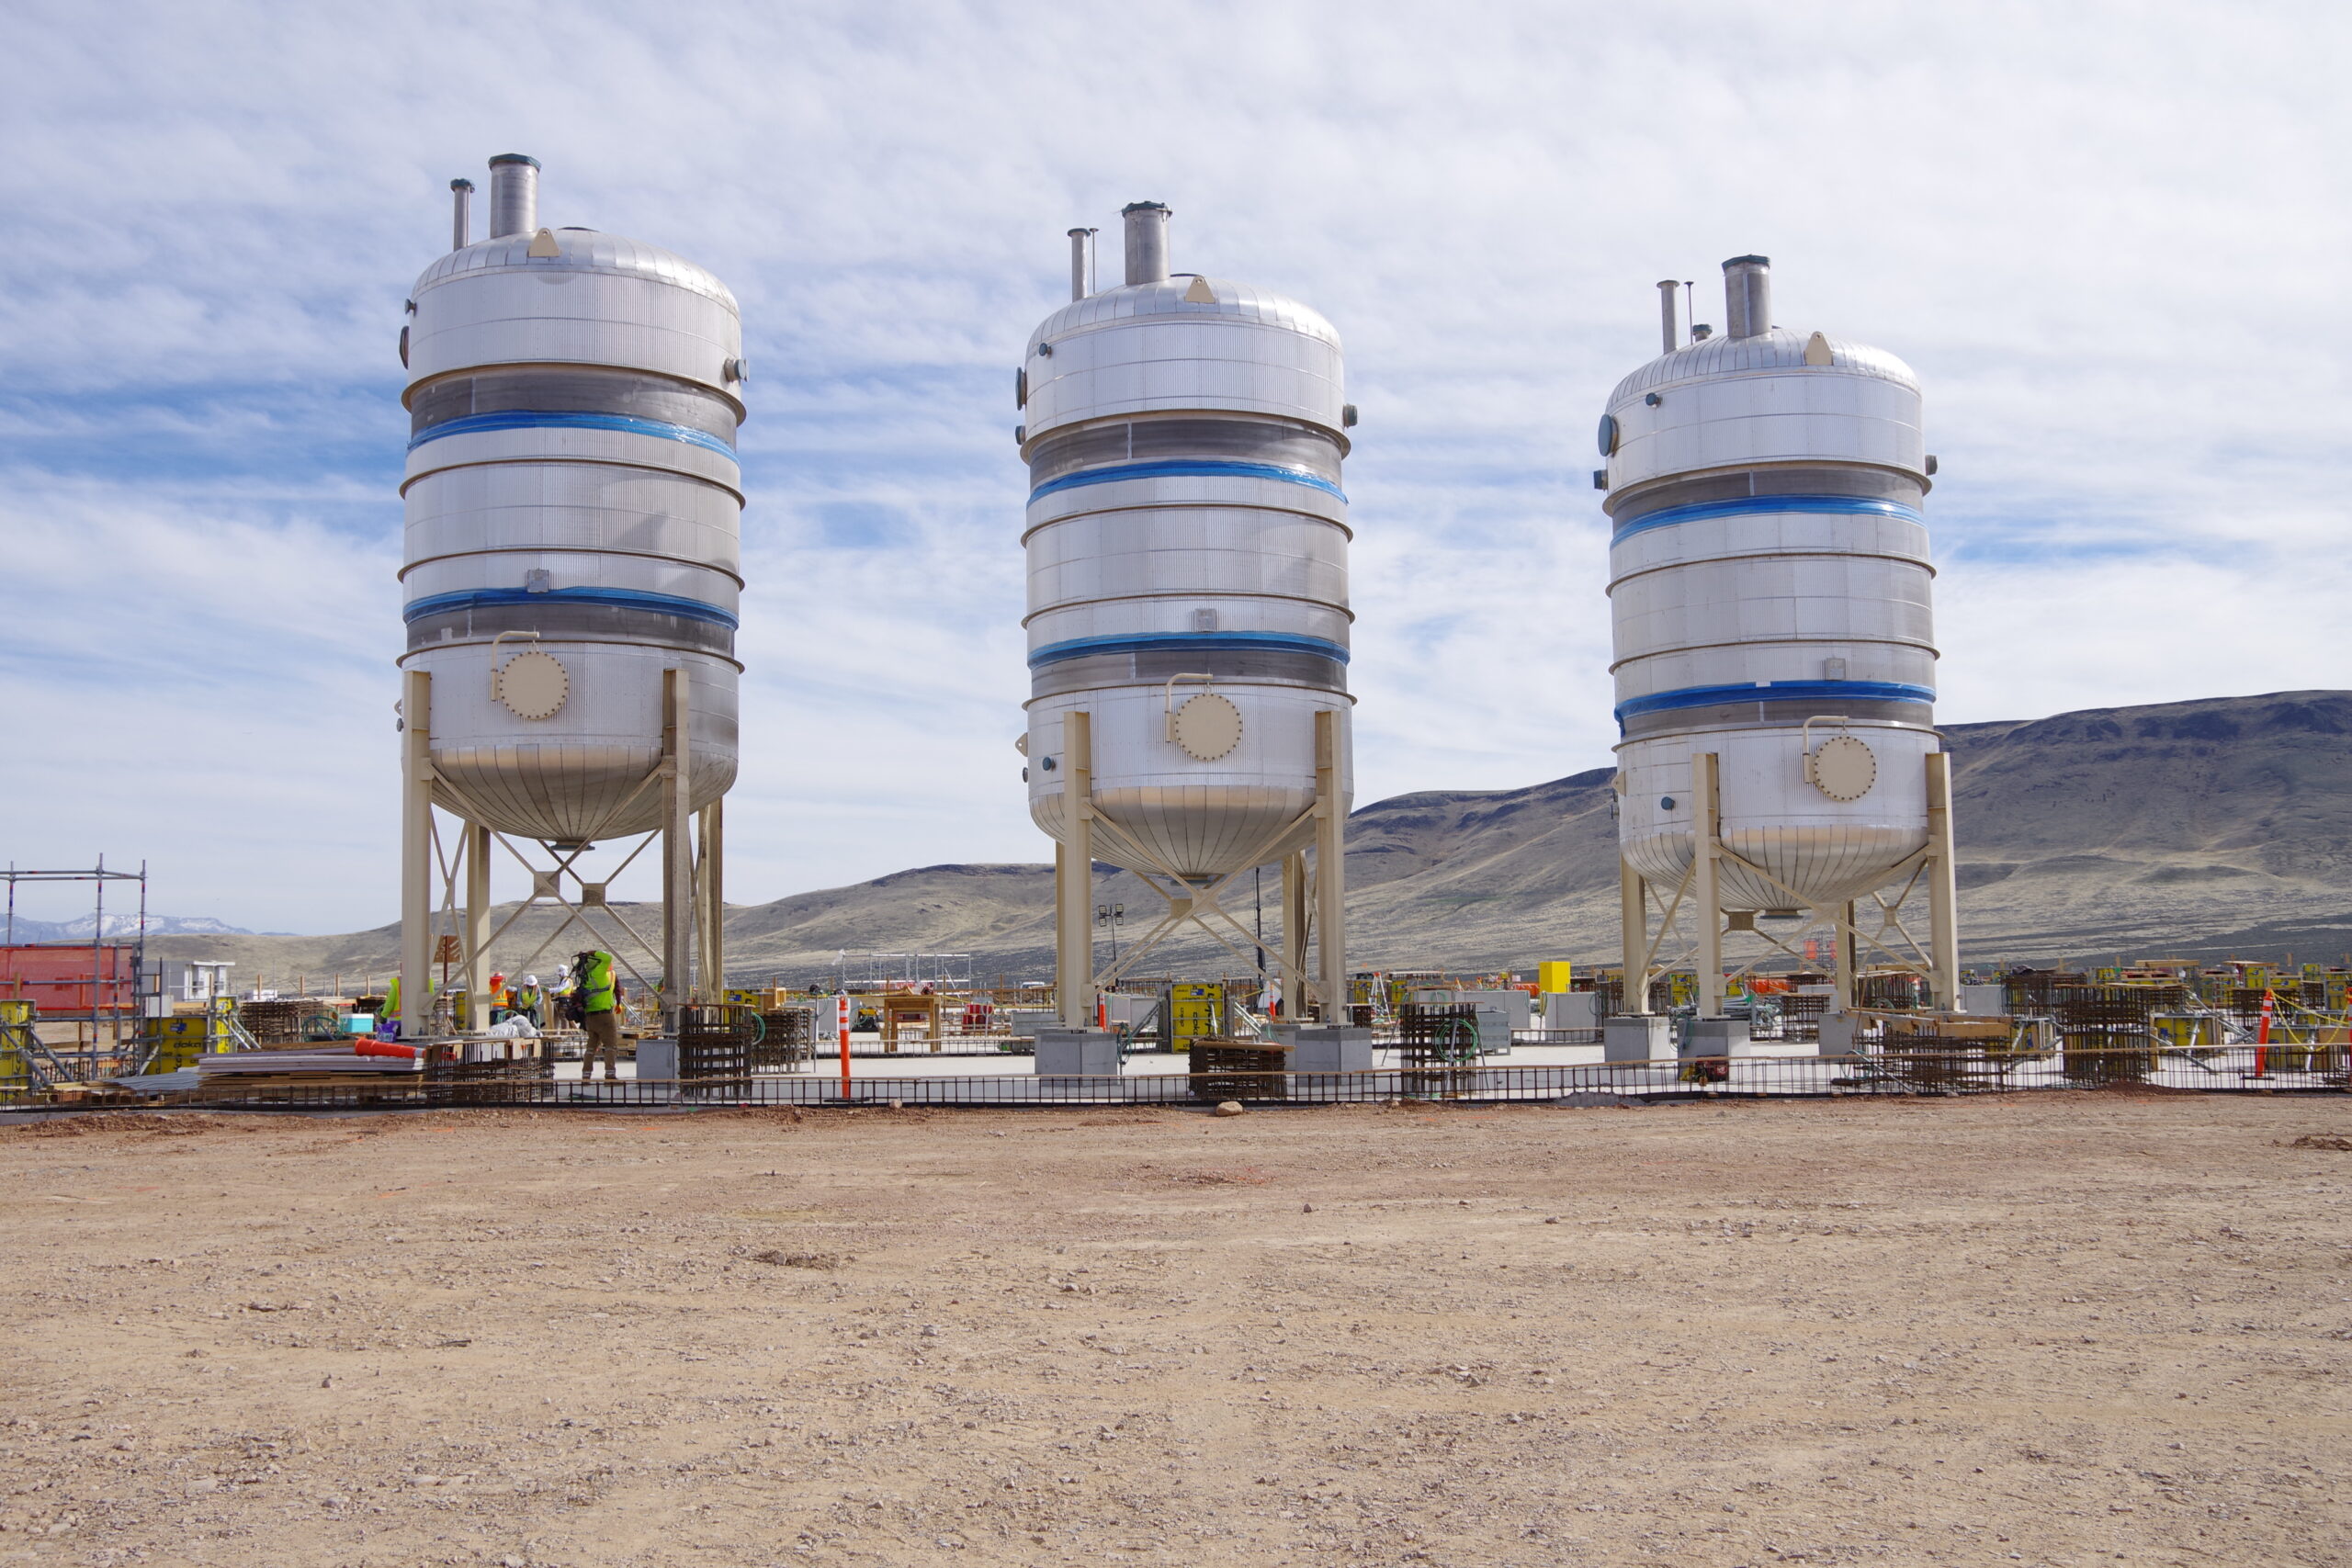
Albemarle(NYSE: ALB)位于内华达州的Silver Peak矿——目前美国唯一在产的锂矿——可能很快迎来一批新的生产商。Silver Peak自20世纪60年代以来一直从Clayton Valley的卤水中提取锂,长期以来一直象征着美国本土产量之薄弱,尽管这种金属在电动汽车电池和电网储能中扮演着核心角色。据总部位于伦敦的市场研究与商业情报公司CRU称,从现在到2030年底,美国可能有多达九座新锂矿投入生产。
这一项目储备包括Lithium Americas(TSX、NYSE: LAC)位于内华达州的Thacker Pass项目——有望成为西半球最大锂源之一,以及Standard Lithium(TSXV: SLI;NYSE-A: SLI)位于阿肯色州的一个项目。
这轮建设热潮不足以使美国成为全球锂业强国,但标志着起步。CRU预计,到2030年,美国每年可生产多达9.5万吨碳酸锂当量(LCE)——在所有现有项目都能实现的前提下,仍不足全球初级供应的4%。
在计入项目可能延迟概率的调整基础上,CRU预测美国2030年产量为5.5万吨,即全球供应的2%。相比之下,今年预计产量为5,000吨,占全球产量的0.3%。矿业项目通常面临许可纠纷、融资缺口和建设超支等风险,因此风险调整后的预测通常远低于名义项目储备数据。
全球锂供应依然高度集中。据投资研究公司Alpine Macro今年6月的一份报告,前三大生产国——澳大利亚、中国和智利——占锂矿开采产量的77%。仅中国就拥有全球近70%的精炼产能。
“现实地说,美国永远不会从中国这样主导锂市场和整个电池价值链的国家手中夺走多少市场份额,”CRU锂市场分析师Cameron Hughes在接受The Northern Miner采访时表示。“美国的目标是变得更加自立,并建立自己的电池供应链。锂就在那里,他们将生产足够的锂来满足自身需求。”
价格回升
美国发力锂产业的背景是,随着电动汽车和储能领域需求上升,锂价正从两年的低迷中逐步回升。西方国家政府寻求削弱中国对电动电池供应链的控制,一直在提供补助和价格支持以推动矿山建设。
Thacker Pass预计将率先投产。该项目位于俄勒冈州边界附近,在拉斯维加斯以西北约835公里处,其一期工程仍计划于明年年底实现“机械竣工”,设计年产能高达4万吨电池级碳酸锂。
首席执行官Jonathan Evans于8月13日表示,Thacker Pass有望在今年第四季度实现“通电”。Lithium Americas称,截至6月30日,详细工程设计已完成95%以上,采购进度超过80%,包括主要工厂材料和设备的发运。该项目已获得通用汽车(NYSE: GM)、Orion Resource Partners以及美国政府的战略支持,反映出特朗普政府削弱中国在关键金属领域主导地位的决心。
美国政府支持
项目一期融资包括美国能源部提供的22.3亿美元贷款。Yorkville Advisors Global——一家曾为美国总统唐纳德·特朗普多个媒体项目提供融资的新泽西投资公司——是另一个支持者,已于8月同意购买至少1.5亿美元的Lithium Americas债券。
Lithium Americas上个月表示,Thacker Pass一期预算今年仍维持在13亿至16亿美元。鉴于工程设计已达到较高完成度,该公司已开始编制最终资本估算,预计于9月30日前完成。
Lithium Americas在5月表示,美国钢铝关税和伊朗战争将使Thacker Pass今年的建设费用增加8,000万至1.2亿美元。关税尚未计入该公司对该项目总额29.3亿美元的资本支出估算。
“Thacker Pass是最有前景的项目,”CRU的Hughes表示。“它的资本支出很高,这在北美将始终是个问题。但项目正在推进,而且它肯定是我们预计最先上线的一个。”
Hell's Kitchen
在南加利福尼亚州,私营企业Controlled Thermal Resources(CTR)正在开发Hell's Kitchen项目,将地热卤水转化为蒸汽以发电。从地热卤水中联产锂颇具吸引力,因为同一资源可同时产出电力和电池金属,但该方式尚未在大规模商业层面得到验证。
Hell's Kitchen位于圣迭戈以东约200公里处,预计到2028年可发电50兆瓦,到2029年每年生产2.5万吨锂。CTR表示,在满负荷运转下,该项目每年可生产多达10万吨锂。CTR已与通用汽车和Stellantis签署锂供应协议。
该项目去年被特朗普政府列入快速审批清单,被指定为FAST-41覆盖项目。
今年3月,CTR同意与特殊目的收购公司Plum Acquisition合并,交易对Controlled Thermal Resources的估值约为47亿美元。交易完成后(预计年底前),CTR将在纳斯达克上市。
法律诉讼
Ioneer(ASX: INR)拟建的内华达州Rhyolite Ridge矿山是另一个重要的未来供应来源,但其时间表远不确定。
据这家澳大利亚公司称,Rhyolite Ridge拥有该大陆唯一已知的锂硼矿藏,也是全球仅有的两处此类矿床之一。硼的产出为该项目在锂之外提供了第二条收入来源。Ioneer表示,将在未来几个月内努力做出最终投资决定,随后建设将耗时约36个月。
诉讼增加了不确定性。三个非政府组织正在质疑土地管理局(BLM)2024年授权该公司Rhyolite Ridge运营计划并完成《国家环境政策法》程序的决定。Ioneer正积极参与对美国一家地区法院维持BLM对该项目批准的裁决的上诉。尽管时间进程不在公司控制范围内,但该公司预计将在2027年年中做出裁决。据该公司称,预计上诉不会推迟开工。
韩国支持
6月,Ioneer获得了两家韩国工程和基础设施集团的 支持。Ioneer于7月8日表示,其中一家的Korea Overseas Infrastructure & Urban Development正考虑对项目进行股权投资。
Ioneer自2016年以来一直在推进Rhyolite Ridge,最初于2019年引入Sibanye-Stillwater(JSE: SSW;NYSE: SBSW)作为合作伙伴。这家南非矿业公司于2025年2月退出了拟议的4.9亿美元投资(换取该项目50%股权)的交易。
2025年10月的Rhyolite Ridge可行性研究报告计算出,税后无杠杆净现值约22.4亿美元,内部收益率18%,投资回收期七年。该矿山的碳酸锂当量产量目前估计在运营前25年内为每年24,500吨,硼酸产量平均为每年135,500吨。
DLE前景
锂矿也可能出现在更东部的石油资源丰富的州。Standard Lithium与挪威国家石油公司Equinor(NYSE: EQNR)通过其Smackover Lithium合资企业,正在阿肯色州和得克萨斯州推进多个项目。
其中重点是South West Arkansas(SWA)项目,该项目的目标是率先在美国实现直接提锂技术(DLE)的大规模商业应用。DLE利用化学工艺从卤水中提取锂,原则上可比南美使用的大型蒸发池提供更快的回收速度和更小的土地占用——但该技术尚未在世界任何地方规模化部署,这使得阿肯色州项目成为关键试验场。
首席执行官David Park于8月10日表示,SWA仍在按计划于今年做出最终投资决定并开工建设。电池级碳酸锂的首次商业生产目标是2029年。
Smackover合资企业仍有两大关键目标:锁定客户承购协议和完成项目融资。Standard Lithium上个月表示,正与多个潜在客户进行“深入”洽谈,目标是在第三季度结束前敲定所有剩余承购协议。
SWA项目利用阿肯色州Smackover地层含锂卤水,已报告储量约为44.7万吨LCE。目前计划每年生产22,500吨电池级碳酸锂。
石油巨头
据美国地质调查局2024年12月的一份报告,Smackover地层卤水中可能含有多达1,900万吨锂。这吸引了埃克森美孚、西方石油和雪佛龙等主要石油生产商进入该地区。对于在墨西哥湾沿岸盆地拥有数十年钻探、卤水处理和地下技术专长的公司而言,锂提炼提供了一种在全球电气化转型中利用现有技能和基础设施的途径。
与此同时,私营企业T5 Smackover Partners正在该地区开发一个地热能与DLE一体化“平台”。今年6月,该公司与嘉能可(LSE: GLEN)签署了一项为期五年的承购协议,由这家瑞士大宗商品巨头包销T5东得克萨斯业务将生产的全部碳酸锂——每年约5,000吨。交付预计将在商业生产开始后启动,但T5尚未披露具体时间。
“除了内华达州,下一个最有前景的地区可能是西南部的阿肯色州和得克萨斯州,”CRU的Hughes表示。
北卡罗来纳复兴
其他非传统锂产业中心也可能出现。Albemarle正在寻求许可批准,以恢复北卡罗来纳州Kings Mountain历史矿山的露天开采并扩大规模,该矿山坐拥美国为数不多的已知硬岩锂矿床之一。
Kings Mountain于1937年开始运营,直到20世纪90年代因公司转向智利更廉价的卤水矿床而停产。其可能的复兴反映出,美国国内电池材料需求的上升正使过去不具备经济性的矿床重新具有商业吸引力。据Albemarle网站介绍,该矿山预计可提供足够支撑5万吨碳酸锂当量转换产能的原料。该公司尚未公布该矿床的资源估算。
