なぜ取引プラットフォームと決済チェーンは連携する必要があるのか
重要ポイント
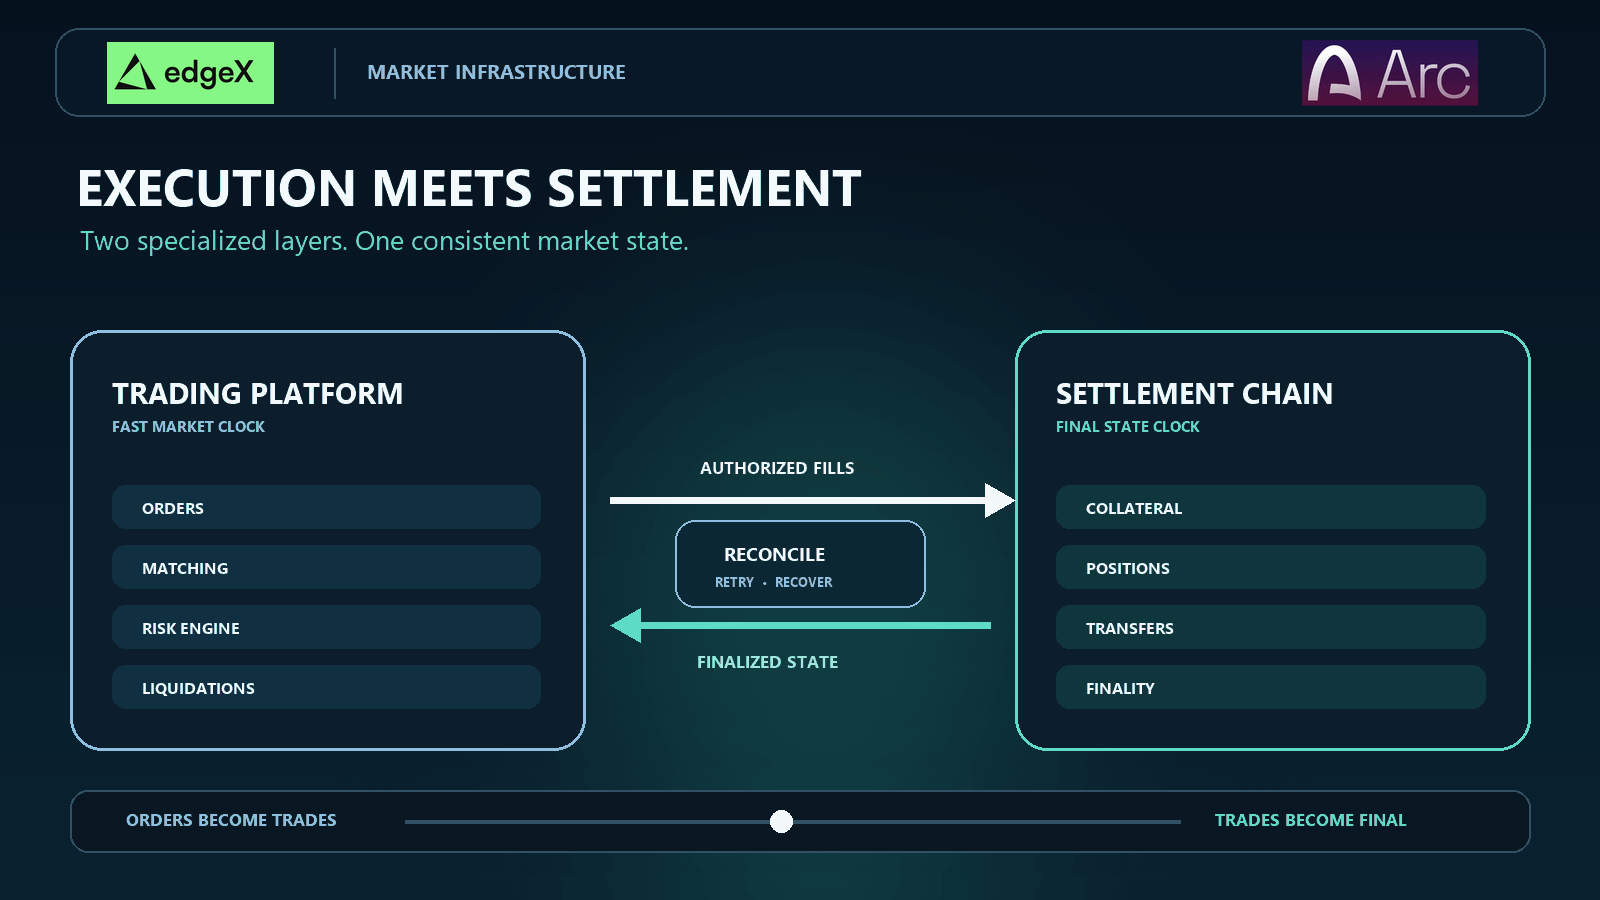
- •取引プラットフォームと決済チェーンは異なる役割を担います。プラットフォームは注文の認証、マッチング、証拠金、清算判断を処理し、チェーンは担保と確定済み移転の権威ある記録を維持します。
- •執行確認は決済ファイナリティと同じではありません。決済完了前に約定代金を利用すると、隠れた信用エクスポージャーが生じる可能性があります。
- •Arcの設計は1秒未満の決定論的かつ不可逆な決済を目指し、USDCをガストークンとして指定しています。これにより、edgeXのパーペチュアル市場でUSDC建ての証拠金と決済を支えられます。
- •高速なファイナリティは暫定状態と決済エクスポージャーを減らしますが、リスクをなくすものではありません。取引シミュレーション、オラクル検証、レート制限、サーキットブレーカーなどの管理策が必要です。
- •edgeXは既存市場に加えて新たなFXパーペチュアルを提供する計画を発表しており、Arcメインネットのローンチは2026年9月16日に予定されています。ただし、利用可能性、市場、ローンチの詳細は変更される可能性があります。
簡単な回答
取引プラットフォームと決済チェーンは、同じ取引の異なる部分を処理するため、連携する必要があります。プラットフォームは、市場へのアクセス、注文、価格発見、マッチング、証拠金の判断、清算を処理します。チェーンは、担保と完了した移転の共有記録を提供します。これらのレイヤーが一致しない場合、トレーダーには決済できない約定、一時的に誤った残高、または古い状態に基づく清算が表示される可能性があります。したがって、信頼性の高い設計には、取引がいつ拘束力を持つのか、チェーンのファイナリティが口座残高をどのように更新するのか、いずれかのレイヤーが遅延または障害を起こした場合に何が起こるのかについて、明確なルールが必要です。
取引と決済は異なる役割を担う
市場取引は、買いを押し、約定を受け取り、ポジションの更新を確認するという1つの行動に見えます。しかし実際には、プラットフォームが注文を受け付け、証拠金を確認し、マッチングを行い、手数料を計算し、ポジションを更新します。その後、決済によって、結果として生じた移転または債務が確定します。
この分離は暗号資産に固有のものではありません。従来の市場では、執行市場と清算機関、中央清算機関、証券保管振替機関、カストディアン、決済システムを区別しています。CPMI-IOSCO「金融市場インフラのための原則」は、決済のファイナリティ、流動性リスク、オペレーショナルリスク、ガバナンス、デフォルト管理を、インフラに固有の責任として扱っています。
ブロックチェーン市場は仕組みを変えますが、これらの責任は残ります。IOSCOのDeFi政策提言は、分散型取引所がマッチングした注文をブロックチェーン上で執行・決済する設計を説明しています。マッチングの発見と、その結果生じる状態遷移の完了は、接続されていながら別個のコンポーネントで行われる可能性があります。
取引プラットフォームは意図を整理する
注文は最終的な所有権ではなく、意図を表します。指値注文は、トレーダーが指定した価格で取引する意思があることを示します。プラットフォームはその指示を認証し、市場ルールを適用し、他の注文との優先順位を決め、マッチングが存在するかを判断する必要があります。デリバティブでは、追加のリスクを受け入れる前に、担保とポジション上限も確認しなければなりません。
これらの処理では低レイテンシが有利です。注文ブックは、ユーザーが決済を通じて資産を移動するよりも頻繁に、キャンセル、部分約定、価格変更を処理します。すべての中間メッセージをチェーンのファイナリティまで待たせると、最終的な移転を改善しないまま市場を遅くする可能性があります。
決済チェーンは状態を権威あるものにする
決済チェーンは別の問いに答えます。それは、ネットワークのルールに従って、どの資産および担保の変更が不可逆になったのかという問いです。チェーンは取引を順序付け、スマートコントラクトの指示を実行し、アプリケーションが処理を継続するための基準となる状態を提供します。
Arcのシステム概要は、チェーン内部におけるこの分離を示しています。Reth実行レイヤーが取引を処理して状態を維持する一方、Malachiteコンセンサスレイヤーがブロックを順序付け、ファイナライズします。取引アプリケーションは、このインフラの上にさらに別のレイヤーを追加します。
| 機能 | 取引プラットフォームの責任 | 決済チェーンの責任 | 必要な連携 |
|---|---|---|---|
| 注文 | 認証、検証、順位付け、キャンセル、 マッチング | 通常、すべての注文 メッセージは処理しない | 約定は承認済みの 決済指示に対応しなければならない |
| 担保 | 利用可能な証拠金を計算し、 購買力を確保する | 権威ある担保残高を 保持または記録する | 確保済み残高と決済済み残高を 照合しなければならない |
| ポジション | エクスポージャーと未実現損益を 更新する | 契約状態または最終的な口座の 変更を記録する | ポジション更新は合意された 取引順序を使用しなければならない |
| 清算 | 違反を検知し、リスクルールを 実行する | 担保移転と契約変更を 確定する | 清算エンジンはどのチェーン状態が 確定済みかを把握しなければならない |
| 出金 | 口座状態を確認し、移転を 要求する | 資産移動を実行し、 確定する | 資金を出金済みと利用可能の 両方として計上してはならない |
2つのレイヤーが異なる時計を使う理由
市場はミリ秒単位で反応する一方、ブロックチェーンはコンセンサスルールに従って取引をまとめて確定します。高速な決済チェーンであっても、ブロック生成とファイナリティのサイクルがあります。そのため、取引プラットフォームは少なくとも2つの時計、すなわち注文と約定の高速な連続と、チェーン上で確定される状態変更の連続に基づいて動作します。
執行確認は決済のファイナリティではない
執行確認とは、プラットフォームが注文をマッチングしたことを意味します。決済のファイナリティとは、結果として生じた移転が決済システムの通常の運用によって覆せなくなったことを意味します。この2つを混同すると、隠れた信用エクスポージャーが生じます。
プラットフォームが、約定による受取金をトレーダーに直ちに利用させる場合を考えてみましょう。決済取引が後に失敗すると、プラットフォームは実質的に未決済の結果を担保として信用を前払いしたことになります。これは意図された設計かもしれませんが、上限、準備金、回復プロセスが必要です。単にその取引所を「オンチェーン」と呼ぶだけでは、この隔たりはなくなりません。
ファイナリティが状態を安全に再利用できる時点を決める
Arcの現在のファイナリティ文書は、ネットワーク設計が1秒未満で不可逆な決済を提供すると説明しています。決定論的ファイナリティにより、アプリケーションは、確率的な承認ポリシーを待つのではなく、取引を完了済みとして扱える明確な時点を得られます。
この特性により、プラットフォームが暫定状態を管理しなければならない期間を短縮できます。ただし、アプリケーションのエラー、コントラクトの脆弱性、不正なオラクルデータ、トレーダーの市場損失がなくなるわけではありません。ファイナリティは受け入れられた状態を永続化しますが、その状態に入るすべての指示が経済的に賢明であることを保証するものではありません。
市場の継続性には縮退モードが必要
プラットフォームには、チェーンが混雑したり、利用できなくなったり、予期しない応答を返したりする場合のルールも必要です。決済が遅れている間も注文のマッチングを続けると、債務が蓄積する可能性があります。直ちに停止すれば残高を保護できますが、価格発見を妨げ、トレーダーがリスクを削減できなくなる可能性があります。
取引所は、ポジション上限を引き下げ、出金を無効にし、キャンセル専用運用に移行し、リスクバッファーを拡大し、特定の市場を一時停止することができます。重要なのは、障害が発生する前に移行方法を定義し、ユーザーに一貫して伝えることです。
信頼性の高い統合で連携すべき事項
執行と決済の間のインターフェースは、単一の取引送信ではありません。それは、トレーダーが入金したもの、プラットフォームが確保したもの、約定した注文、発生した手数料、残っているオープンポジション、チェーンが確定したものという複数の事実を整合させるステートマシンです。
すべての決済指示には、リプレイ攻撃への保護と固有の識別情報が必要です。これにより、再試行によって同じ約定が2回決済されることを防ぎます。取引の順序は依存関係も維持しなければなりません。資金源となる入金や利益より先に、出金が確定してはなりません。失敗した取引には、無言の再試行ではなく、明示的な解決が必要です。
リスクエンジンは、チェーン残高が移動していなくても、オープン注文に対して担保を確保する場合があります。インターフェースでは、総担保と利用可能な担保、保留中の移転、証拠金に充当された資金を区別すべきです。区別のない単一の残高は、二重支出や混乱した清算を招きます。
| 統合に関する質問 | 重要な理由 | 不適切な処理による失敗 |
|---|---|---|
| 約定はいつ拘束力を持つのか? | 市場リスクが移転する 時点を定義する | ユーザーが取引に異議を唱える、または取引所が 意図しないエクスポージャーを負う |
| どの残高が権威あるものか? | 同じ担保が相反する行動を 支えることを防ぐ | 二重支出、出金失敗、または 証拠金不足のポジション |
| 再試行はどのように識別されるのか? | 取引送信をべき等にする | 1つの取引または出金が 複数回決済される |
| オラクルはどのように同期されるのか? | 証拠金と清算の判断を 有効な価格に結び付ける | 古い価格が不公平な清算を引き起こす、または 損失を補填できない |
| 障害時には何が起こるのか? | 未決済の債務の増加を 抑える | 決済リスクが累積する中で 執行が継続する |
| 復旧時の照合はどのように行われるのか? | サービス復帰後に合意された 1つの状態を復元する | プラットフォームの記録とチェーン残高が 恒久的に一致しない |
ファイナリティがプラットフォームのリスクを変える方法
ファイナリティが短くなると、一方の当事者が履行した一方で、別の債務が未完了のまま残る期間を短縮できます。また、担保をより早く再利用でき、プラットフォームが照合しなければならない暫定記録の数を減らせます。
しかし、速いことが自動的に安全を意味するわけではありません。不完全な清算、侵害された鍵、誤ったコントラクト呼び出しも、すぐに確定してしまいます。送信後に介入できる時間が短い場合、取引シミュレーション、承認、レート制限、オラクル検証、出金ポリシー、サーキットブレーカーなどの管理策をワークフローのより早い段階に移す必要があります。
決済設計は流動性にも影響します。DTCCはブロックチェーンによる清算と決済に関する議論で、リアルタイム総決済はネッティングの利点を失わせ、取引を個別に資金供給する必要を生じさせる可能性があると警告しています。プラットフォームは、どの債務を直ちに決済し、どれをネッティングできるのか、どこに信用または流動性バッファーが適切なのかを決めなければなりません。
共有決済資産が重要な理由
手数料、担保、決済に、会計上互換性のある資産を使用すると、連携は簡単になります。トレーダーが1つの資産を差し入れ、別の資産でガス代を支払い、3つ目の資産で損益を決済する場合、プラットフォームは3つすべてについて、交換、価格変動、最低残高を管理する必要があります。
Arcの文書は、USDCをネットワークのガストークンとし、ArcをステーブルコインネイティブなLayer 1として示しています。これは設計上の主張であり、稼働中のアプリケーション性能の証拠ではありません。そのガスおよび手数料に関する文書は、ネットワークのUSDC建て手数料設計を説明しています。USDC建て市場では、これによりアプリケーションとチェーンの間の運用上の不一致を1つ減らせる可能性があります。
ただし、取引コスト全体が固定されるわけではありません。スプレッド、価格インパクト、資金調達、清算ペナルティ、アプリケーション手数料、USDCへのアクセスコストは別個に残ります。通貨単位の共通化は会計上の摩擦を減らしますが、市場リスクをなくしたり、低コストの執行を保証したりするものではありません。
アーキテクチャの選択とトレードオフ
より多くのロジックをオンチェーンに置くと、ルールや状態遷移の検証は容易になりますが、ブロック容量、取引の順序付け、ネットワーク手数料の影響を受けます。専門化された執行は、より速く応答し、高度な注文タイプをサポートできますが、ユーザーは誰が運用しているのか、メッセージがどのように承認されるのか、記録をチェーンとどのように照合できるのかを理解する必要があります。
BIS/CPMIのトークン化報告書は、トークン化された仕組みにも、健全なガバナンス、リスク管理、相互運用性が必要だと強調しています。モジュール性が有用なのは、モジュールが明確な標準と責任を共有している場合だけです。そうでなければ、複雑さがインターフェースに移り、障害が見えにくくなります。
執行と決済の間で起こり得る障害
最も危険な障害は、境界で発生することがよくあります。遅延したインデクサーは、古い担保残高を表示する可能性があります。重複したメッセージは、同じアクションを2回送信する可能性があります。チェーンの再編成やファイナリティに関する想定によって、プラットフォームが入金を早すぎる段階で認識する可能性があります。オラクルが一方のレイヤーで他方より先に更新されることもあります。ソフトウェアのリリースによって、片側だけの丸め処理や手数料ロジックが変更される可能性もあります。
信頼できるシステムは、障害が発生した場合の実務上の影響を公開します。取引が停止するのか、キャンセル専用モードを利用できるのか、保留中の出金をどう扱うのか、誰が緊急制御を有効化できるのか、最終状態をどのように独立検証するのか、といった事項です。
投資家向けまとめ
取引プラットフォームと決済チェーンは、相互補完的なインフラです。プラットフォームは注文を市場の結果に変えます。チェーンは承認された状態変更を永続的な共有記録に変えます。どちらのレイヤーも単独で評価することはできません。
投資家とトレーダーは、執行品質、流動性、担保管理、ファイナリティの想定、オラクル設計、出金ルール、ガバナンス、障害復旧を1つのシステムとして検討すべきです。最良のアーキテクチャは、必ずしもすべてのアクションをオンチェーンに置くものではありません。それぞれの責任を明確にし、通常時とストレス時の両方でレイヤー間の整合性を保つものです。
最終的なポイント
取引プラットフォームは市場を高速化できますが、完了した債務を確定できるのは信頼性の高い決済プロセスだけです。決済チェーンは状態を永続化できますが、注文ブックに十分な流動性があるか、価格が公正か、清算ポリシーが適切かを判断することはできません。
執行が承認され、順序付けられた債務を生み、決済がプラットフォームが安全に再利用できる、タイムリーで曖昧さのない状態を返すとき、2つのレイヤーは機能します。障害発生時の対応も含めたこの連携こそが、オンチェーン取引体験を支える本当のインフラです。
Arc決済でedgeXのパーペチュアル市場を取引する
アクティブトレーダー向けに構築された市場レイヤーで、USDCを活用しましょう。edgeXは、暗号資産、米国株、コモディティ、FXのパーペチュアル市場にオーダーブック型の取引体験を提供します。そのホワイトペーパーでは、プラットフォームを支える執行スタックを説明しています。Arcは、その下でステーブルコインネイティブな決済環境を提供するよう設計されています。発表された統合は、証拠金と決済をネイティブUSDCで維持し、取引ワークフローと決済資産を接続されていないシステムに分けずに連携させるよう設計されています。
単一の市場を超えて取引する準備はできていますか?edgeXを探索して、プラットフォームと利用可能なパーペチュアル市場を確認してください。Arc向けの経路については、Arc上のedgeXを確認し、発表された展開に従ってください。edgeXは、既存市場に加えて新たなFXパーペチュアルを提供する計画を発表しており、Arcメインネットのローンチは2026年9月16日に予定されています。利用可能性、市場、ローンチの詳細は変更される可能性があります。
パーペチュアルは、柔軟で常時利用可能な市場アクセスを求めるトレーダー向けに設計されていますが、受動的な商品ではありません。レバレッジ、資金調達率、オラクル設計、流動性、清算はいずれも結果に影響する可能性があります。取引前に商品条件とリスク管理策を確認してください。
よくある質問
取引執行と決済の違いは何ですか?
執行は、プラットフォームの市場ルールに基づいて買い注文と売り注文がマッチしたときに発生します。決済は、結果として生じた移転、担保の更新、または契約上の債務を完了させます。両者は近いタイミングで発生する場合がありますが、同じイベントではありません。
注文ブックはブロックチェーン上で直接運用する必要がありますか?
いいえ。プラットフォームは、一部の注文メッセージを専門化された執行レイヤーで処理し、承認された結果をブロックチェーン上で決済できます。設計では、各コンポーネントの運用者、注文の承認方法、プラットフォームの記録と最終的なチェーン状態の照合方法を開示すべきです。
ブロックチェーンのファイナリティが取引プラットフォームにとって重要なのはなぜですか?
ファイナリティは、入金、出金、担保移転、またはコントラクト更新が、チェーンのルールに基づいて不可逆になった時点をプラットフォームに知らせます。より高速な決定論的ファイナリティは暫定状態を減らせますが、プラットフォームには無効な指示、障害、アプリケーションレベルの失敗に対する管理策がなお必要です。
より高速な決済は、あらゆる種類のリスクを減らしますか?
いいえ。決済エクスポージャーと照合を減らせる一方、事前資金の必要性を高め、誤った取引をより早く確定させる可能性があります。流動性、スマートコントラクト、オラクル、カストディ、ガバナンス、オペレーションに関するリスクは残ります。
証拠金と決済の両方にUSDCを使う理由は何ですか?
1つの決済単位を使用すると、担保会計を簡素化し、変動するガス資産とドル建ての市場債務との間の交換を減らせます。ただし、安定した市場価格、十分な流動性、低い取引総コストを保証するものではありません。

