BTCから株式、コモディティ、FXまで:なぜより多くの市場がオンチェーンに移行しているのか
重要ポイント
- •オンチェーン商品は所有権を記録したり、仲介者の請求権を表したり、デリバティブによる価格エクスポージャーを提供したりするため、投資家は権利、カストディ、償還条件を確認する必要があります。
- •トークン化された形態の株式は従来の市場構造を維持する場合がありますが、第三者の株式トークンは直接的な株主所有権なしに経済的エクスポージャーを提供することがあります。
- •パーペチュアル契約は、現物の受け渡しや商業銀行預金の移転なしにコモディティやFXへの価格エクスポージャーを可能にしますが、ファンディング、オラクル、ベーシス、清算のリスクを伴います。
- •共有ブロックチェーン基盤は担保の移動性を高め、照合を減らす可能性がありますが、即時のグロス決済は事前資金供給済み流動性の必要量を増やす可能性があります。
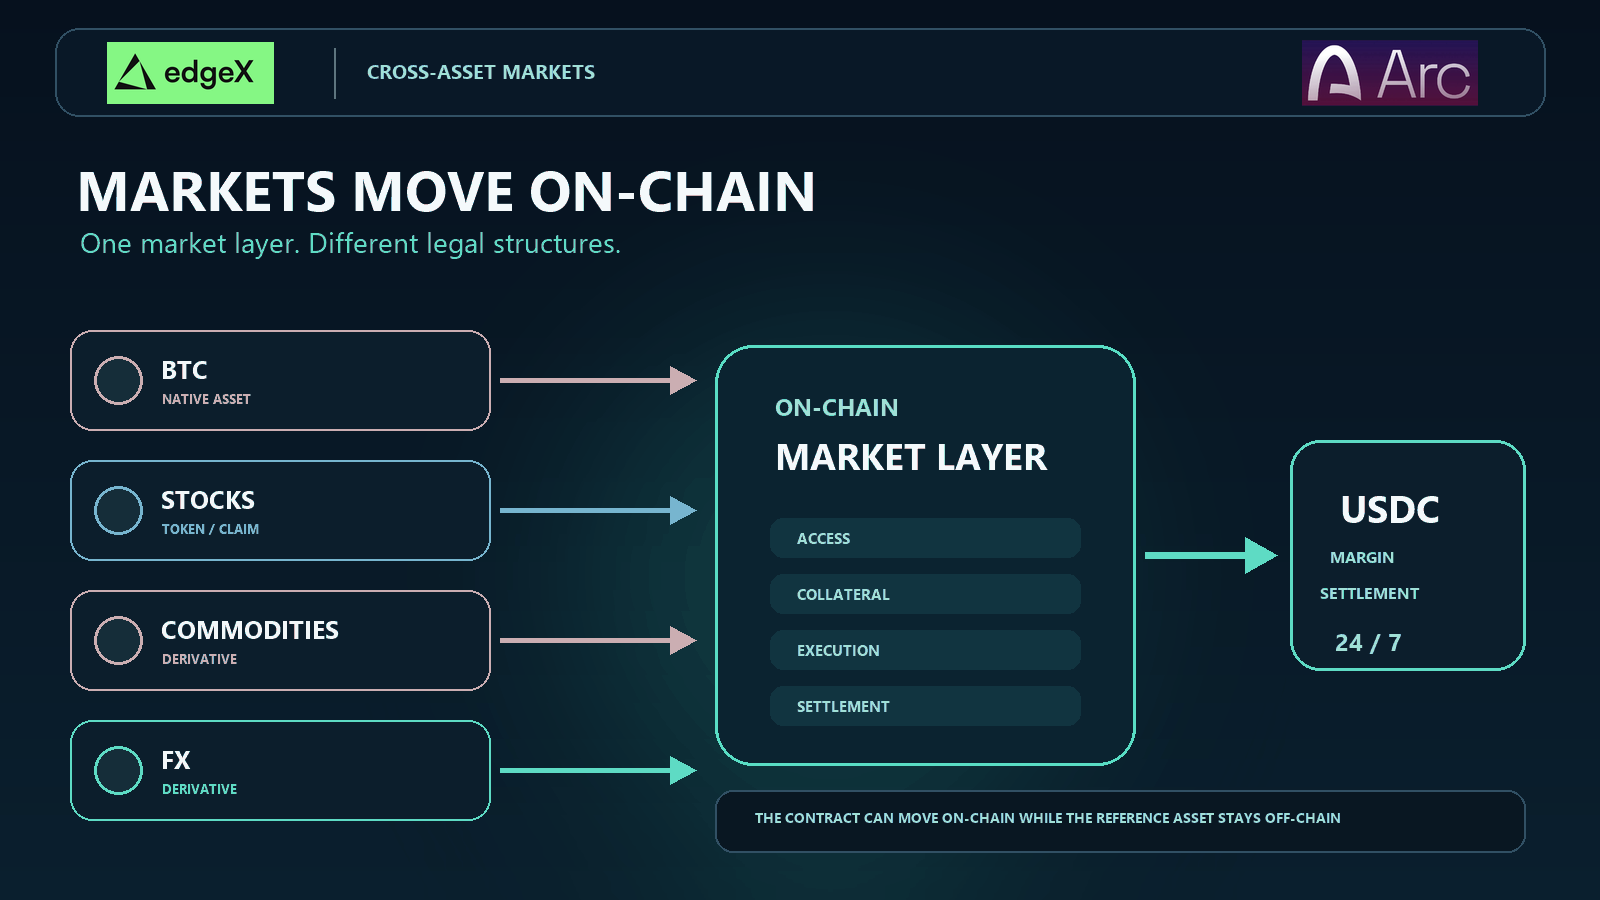
- •edgeXが計画するArc市場では、パーペチュアル契約と担保がオンチェーンに移行しますが、参照される株式、コモディティ、通貨はオフチェーン資産として残ります。
簡単な回答
より多くの市場がオンチェーンに移行しているのは、トレーダーや市場運営者が、アクセス、担保、執行、決済のためのプログラム可能な単一環境を求めているためです。Bitcoinは、資産が独自の台帳上で継続的に取引・決済できることを示しました。株式、コモディティ、通貨はより複雑です。原資産は発行体、カストディアン、銀行、倉庫に保管されたまま、トークンやデリバティブがブロックチェーンの基盤上で取引される場合があります。機会となるのは、より相互接続された市場スタックです。リスクは、すべてのオンチェーン商品が同じ所有権、流動性、投資家保護を提供すると想定してしまうことです。
「オンチェーンへの移行」は、複数の異なる市場構造を指す
この表現は単純に聞こえますが、商品について最も重要な事実、つまり買い手が実際に何を所有するのかを覆い隠すことがあります。ブロックチェーンは、権威ある所有権記録として機能することもあれば、仲介者が発行した請求権を追跡したり、デリバティブの損益を決済したりすることもあります。こうした仕組みは似た価格チャートを生み出しながら、権利については大きく異なる結果をもたらす可能性があります。
SECスタッフによるトークン化証券に関する声明は、発行体が支援するトークン化と第三者モデルを区別しています。この区別は米国証券法にとどまらず重要です。投資家が「トークン化」という言葉を商品の完全な説明として扱うのではなく、トークン、発行体、原資産、カストディアン、償還プロセスの関係を確認しなければならない理由を示しているからです。
ネイティブ資産は商品とその台帳を一体化する
BitcoinはBitcoinの台帳にネイティブな資産です。有効な移転によってネットワーク上の支配権記録が変更され、移転代理人が保有する別個の紙のBitcoinは存在しません。Bitcoinホワイトペーパーは、ネットワークが取引にタイムスタンプを付与し、その順序を確立する、ピア・ツー・ピアの電子現金を説明しました。
このモデルは、資産を取引することと資産を移転することの隔たりを縮小します。取引所、カストディアン、オフチェーンの注文帳をなくすものではありませんが、資産自体をネイティブな決済システムから引き出し、検証することができます。
トークンは所有権、請求権、または価格エクスポージャーを表すことがある
トークン化された株式は、新しい形で記録された同じ証券である場合があります。別のトークンは、株式を保有し、同等の経済的価値を約束するビークルが発行することがあります。さらに別のトークンは、保有者に会社への請求権を与えずに株価に連動するペイオフを提供するデリバティブかもしれません。
| オンチェーン構造 | 台帳上に存在するもの | オフチェーンに残るもの | 買い手が確認すべき核心的な問い |
|---|---|---|---|
| ネイティブ暗号資産 | 資産と移転記録 | 一部の取引、カストディ、法定通貨へのアクセス | 資産自体を管理し、決済できるか? |
| トークン化証券 | 証券または権威ある所有権記録 | 発行体の義務および規制市場の一部 インフラ | 従来の保有者と同じ法的権利を受け取れるか? |
| 裏付けトークンまたは請求権 | 保有資産に対して発行された償還可能なトークン | カストディ、コーポレートアクション、権利執行 | 裏付け資産を保有するのは誰で、何を償還できるか? |
| デリバティブまたはパーペチュアル | 契約とその担保会計 | 参照資産とその主要市場 | 参照価格はどのように維持され、リスク管理されるか? |
Bitcoinが市場のテンプレートを提供した理由
Bitcoinは新しい資産を生み出しただけではありません。継続的な移転、透明な取引履歴、自己管理、証券預託機関や銀行の営業時間を待たない決済を実証しました。
伝統的な市場がこの運用モデルに注目するのは、そのインフラが資産クラスや機関ごとに分断されているためです。株式取引には、ブローカー、取引所、清算機関、カストディアン、移転代理人が関わる場合があります。コモディティには倉庫証券や検査が必要になることがあります。FXは銀行口座とタイムゾーンをまたいで決済されます。各層には目的がありますが、引き渡しのたびに照合、営業時間、拘束された担保が生じます。
ブロックチェーン基盤の魅力は、すべての市場がBitcoinの法的設計をまねるべきだということではありません。市場参加者は代わりに、共有状態、プログラム可能な移転、可視化された担保、次のアクションを発動する決済という技術的パターンを再利用できます。課題は、従来の引き渡しが提供していた保護を維持することです。
株式はどのようにブロックチェーン市場に到達するのか
株式は、商品構造が重要である理由を最も明確に示します。ウォレット画面上のティッカーは、トークン化された従来型株式、株式に裏付けられた契約上の請求権、またはデリバティブに対応している可能性があります。トークンを利用しているという理由だけで、これらの商品を一括りにすべきではありません。
トークン化された形態は従来の市場権利を維持できる
2026年3月、SECは、適格証券をトークン化された形態で扱うDTCパイロットに関するNasdaqの規則変更を承認しました。SECリリースNo. 34-105047によると、トークン化された形態の株式は、従来の株式と同じ注文帳上で、同じ執行優先順位により取引できます。
これは限定的ですが重要なモデルです。トークン化された形態は、独立した経済的アイデンティティを持つ別個のシャドーティッカーを作ることを意図していません。既存の取引所規則と預託インフラは引き続き中心的な役割を果たします。これは、確立された市場構造を維持しながら、トークン化によって決済上の表現を変えられることを示しています。
第三者トークンは異なる権利を生み出す可能性がある
他の株式トークンは、仲介者を通じてエクスポージャーを提供します。Robinhoodは、Classic Stock Tokensが、公開取引されている株式やETFに連動する、ブロックチェーン上で追跡されるデリバティブであると説明しています。これは価格エクスポージャーであり、参照される会社の株式を直接所有することではありません。
Ondo Stocksのドキュメントは別のモデルを説明しています。トークンは、原資産に基づく経済的エクスポージャーと償還を目的に設計されています。その法務文書によると、商品はバッファーを加えた1対1の裏付けを持つ一方、保有者は株主としての議決権や法定情報請求権を受け取りません。裏付けがあることは、必ずしもトークン保有者が登録株主になることを意味しません。
いずれの構造も自動的に良い、または悪いというわけではありません。それぞれについて、開示、カストディ、裏付けの検証、償還規則、手数料、管轄、配当やコーポレートアクションの取り扱いに基づいて判断すべきです。「Appleに連動する」と「Appleの株式である」は、置き換え可能な表現ではありません。
コモディティとFXがデリバティブとして登場することが多い理由
原油1バレルや銀行預金をトークン化することは、価格エクスポージャーをトークン化するより難しいものです。現物コモディティには、仕様、保管、検査、保険、受け渡しが必要です。外国為替には、銀行システム内で保有される通貨への請求権が関わります。ブロックチェーンは記録と移転のレイヤーを改善できますが、こうした外部の義務を消し去ることはできません。
これが、パーペチュアル契約が一般的な橋渡しとなる理由です。パーペチュアルは固定された満期を持たないデリバティブです。ファンディングの仕組みにより、市場価格が参照されるスポット価格付近にとどまるよう促します。CFTCの2026年パーペチュアル契約方針とBitcoinパーペチュアルの承認は、この市場設計が追加の規制環境へ移行していることを示しています。
現物の受け渡しなしで価格エクスポージャーを移転できる
金のパーペチュアルは、トレーダーに割り当てられた金地金の権利を与えずに、金価格の変動を反映できます。原油契約は、タンカーを手配せずに損益を決済できます。FXパーペチュアルは、取引のたびに両通貨の商業銀行預金を移転せずに、通貨ペアに対する見方を表現できます。
この効率性にはベーシスリスクが伴います。契約は参照価格、オラクル設計、ファンディング、流動性のある裁定取引に依存します。現物市場が閉じていてもパーペチュアルが開いている場合、新しい情報がまずデリバティブに現れる可能性があります。参照市場の流動性が戻るまで、スプレッドが拡大し、契約価格が乖離することがあります。
| 市場 | オンチェーン商品が改善できること | 残る依存関係 | 典型的な失敗モード |
|---|---|---|---|
| 株式 | 移転可能性、担保利用、 プログラム可能な決済 | 株主記録、カストディ、コーポレート アクション、取引時間 | トークンの権利が参照株式と異なる |
| コモディティ | 分割エクスポージャーと現金決済取引 | 保管、検査、受け渡し、ベンチマークの 信頼性 | 裏付けの弱さまたは価格参照の混乱 |
| FX | 共有マージンと継続的なクロス通貨 リスク取引 | 銀行流動性、ベンチマーク市場、 現地規制 | 営業時間外の薄い流動性または不安定なファンディング |
| 暗号資産 | ネイティブ決済と継続的な担保 移動性 | 取引場所の管理、カストディの選択、オラクルの 情報源 | 清算カスケードまたは流動性の分断 |
市場運営者が共通基盤を求める理由
より広い目的は、現金、担保、市場契約が相互に作用できる共通環境です。そうでなければ、トレーダーは株式ブローカー、先物清算会社、暗号資産取引所、銀行にそれぞれ別の資本を置くことになるかもしれません。オンチェーンシステムはアプリケーションから残高を見えるようにし、決済ルールをソフトウェアで実行できるようにします。
BISとCPMIのトークン化に関する報告書は、通貨やその他の資産における新しい仕組みの可能性を強調する一方、ガバナンスとリスク管理の重要性も指摘しています。BIS年次経済報告2025も、トークン化されたプラットフォームがプログラム可能な台帳上で通貨と資産を組み合わせる方法を検討しています。実際のメリットは、変わらないワークフローにトークンを付けることではなく、照合を減らし、受け渡しと支払いを連携させることから生まれます。
共通基盤は担保の移動性も改善できます。互換性のある決済資産とリスクルールを共有する市場同士であれば、一方の市場から得た収益を別の市場の使用可能なマージンに、より迅速に変えられます。開発者はその状態を中心に、自動リバランス、条件付き支払い、ポートフォリオ管理を構築できます。ユーザーにとって目に見える効果は、閉じたシステム間の一連の移転ではなく、複数の市場タイプを1つの口座でカバーできることかもしれません。
決済の高速化にはコストもあります。すべての債務を即時かつグロスで決済する場合、参加者は決済前に債務をネッティングするシステムよりも多くの事前資金供給済み流動性を必要とする可能性があります。優れた設計では、最短の決済間隔が常に最善だと考えるのではなく、速度、ネッティング、信用、流動性のバランスを取る必要があります。
オンチェーンというラベルでは解決しないこと
ブロックチェーンによる執行で流動性を生み出したり、弱い参照価格を信頼できるものにしたりすることはできません。市場が24時間稼働していても、公正な価格で取引するのが難しい場合があります。24時間365日という表示よりも、板の厚み、マーケットメイカーの集中度、清算能力、ストレス時の価格の動きが重要です。
トークン化だけで法的問題が解決するわけでもありません。投資家は、発行体やカストディアンが破綻した場合に自身の請求権が影響を受けるか、アップグレードや凍結を誰が管理するのか、どの裁判所または規制当局が管轄権を持つのか、そして自らの管轄区域で償還が可能かを知る必要があります。スマートコントラクトはルールを自動化できますが、そのルールを定義するのは依然として人や機関です。
相互運用性には別のトレードオフもあります。互換性のないチェーン、ブリッジ、ラッパーは流動性を分断する可能性があります。同じ株式が、裏付けや価格の異なる複数のトークンやデリバティブによって参照されると、最良執行や統合リスクの評価が難しくなります。
最後に、レバレッジは依然としてレバレッジです。継続的な市場では、トレーダーが眠っている間や参照市場が閉まっている間にもポジションが清算される可能性があります。ファンディングはポジション保有コストを積み上げることがあります。したがって、有用なオンチェーン市場には、透明な仕様、強靭なオラクル、保守的な担保管理、信頼できるカストディまたは裏付け、そして買い手が何を所有するのかについての明確な説明が必要です。
投資家向けまとめ
BTCから株式、コモディティ、FXへの移行は、統一された1回限りのトークン化ではなく、共有市場インフラへの移行です。ネイティブ資産は自ら決済します。トークン化証券と裏付け請求権は、ブロックチェーン記録を法的・カストディシステムに接続します。パーペチュアルは、参照資産をオフチェーンに残したまま、価格エクスポージャーと担保を移転します。
投資家は、権利、償還、カストディ、価格形成、流動性、レバレッジに基づいて商品を比較すべきです。最も強い商品は、こうした違いを見慣れたティッカーの背後に隠すのではなく、確認しやすくするでしょう。
最終的なポイント
Bitcoinは、市場が継続的な取引とプログラム可能な決済資産を組み合わせられることを証明しました。次の段階では、発行体、倉庫、銀行、清算システム、規制を伴う資産に、その運用モデルを適用します。
共通担保と迅速な連携が実質的な利点を生み出す市場では、さらに多くの市場がオンチェーンへ移行するでしょう。しかし、最適な構造は資産ごとに異なります。持続的に問うべきなのは、株式、コモディティ、通貨にトークンがあるかどうかではありません。完全な商品が、利用者に強制執行可能な権利、信頼できる価格、利用可能な流動性、そして信頼できる決済を提供するかどうかです。
Arc上のedgeXでクロスアセット市場を取引
edgeXは、マーケットレイヤーをArcに展開し、暗号資産、米国株、コモディティ、FXのパーペチュアル市場をネイティブUSDCでマージン設定・決済する計画を発表しました。この構造では、パーペチュアル契約と担保ワークフローがオンチェーンに移行しますが、参照される株式、コモディティ、通貨がネイティブなブロックチェーン資産になるわけではありません。
edgeXを詳しく見ることで、より広範な取引プラットフォームを確認できます。また、edgeX Arcページでは、Arcに特化した商品への導線を確認できます。利用可能な地域や開始の詳細は変更される場合があります。パーペチュアルにはレバレッジ、ファンディング、オラクル、流動性、清算のリスクがあり、すべてのトレーダーに適しているわけではありません。
よくある質問
オンチェーン市場とは何ですか?
オンチェーン市場とは、所有権の記録、担保の保管、契約の執行、取引の決済など、1つ以上の中核機能にブロックチェーンを利用する市場です。原資産が必ずしもそのブロックチェーン上に存在するとは限りません。
トークン化された株式は普通株式と同じですか?
トークン化された形態が同じ証券と権利を維持する場合もありますが、他の商品は裏付け請求権やデリバティブです。法的条件を読み、議決権、配当の取り扱い、カストディ、償還、仲介者が破綻した場合に自分が有する請求権を確認してください。
コモディティはどのようにオンチェーンで取引できますか?
トークンは、保管されたコモディティの所有権、償還可能な請求権、または現金決済デリバティブを表すことができます。パーペチュアルは現物の受け渡しなしで価格エクスポージャーを提供しますが、ファンディング、オラクル、レバレッジ、ベーシスのリスクを伴います。
オンチェーンFXとは何ですか?
オンチェーンFXは、トークン化された通貨やステーブルコイン間のスポット交換を意味する場合もあれば、通貨ペアに連動するデリバティブを意味する場合もあります。パーペチュアルは参照価格に対する損益を決済しますが、必ずしも両通貨の銀行預金を受け渡すものではありません。
24時間365日の取引は流動性を保証しますか?
いいえ。取引場所が稼働し続けていても、注文帳が薄かったり、主要な参照市場が閉まっていたりすることがあります。投資家は、異なる取引時間帯におけるスプレッド、板の厚み、オラクル設計、ファンディングの動き、清算能力を確認すべきです。

