24時間365日の取引は24時間365日の流動性を意味しない:常時稼働する市場が本当に変えるもの
重要ポイント
- •24時間取引できることと24時間365日の流動性は別であり、流動性は取引所が開いているだけでなく、アクティブなマーケットメイカー、注文板の厚み、信頼できる参照価格に左右されます。
- •常時稼働するパーペチュアルは、流動性の薄い時間外に価格発見を移す可能性があり、最終価格とマーク価格の乖離は、未実現利益、維持証拠金、清算の計算に影響する可能性があります。
- •セッションの移行、週末、祝日は、技術的な障害がなくてもスプレッドの急変、価格ギャップ、資金調達の変化を引き起こす可能性があるため、ポジションサイズは関連するセッションで利用可能な板の厚みに合わせるべきです。
- •レバレッジは、広いスプレッド、価格ギャップ、マーク価格の更新によって退出コストを高め、強制的なポジション削減を引き起こす可能性があるため、薄い時間帯をより高コストにします。クロスマージンも分離マージンも流動性不足を解決しません。
- •edgeXは暗号資産、米国株、コモディティ、FXの注文板型パーペチュアル市場を提供し、Arcを通じたUSDCによる証拠金と決済に対応します。Arcのメインネットローンチは2026年9月16日に予定され、新たなFXパーペチュアルも発表されています。
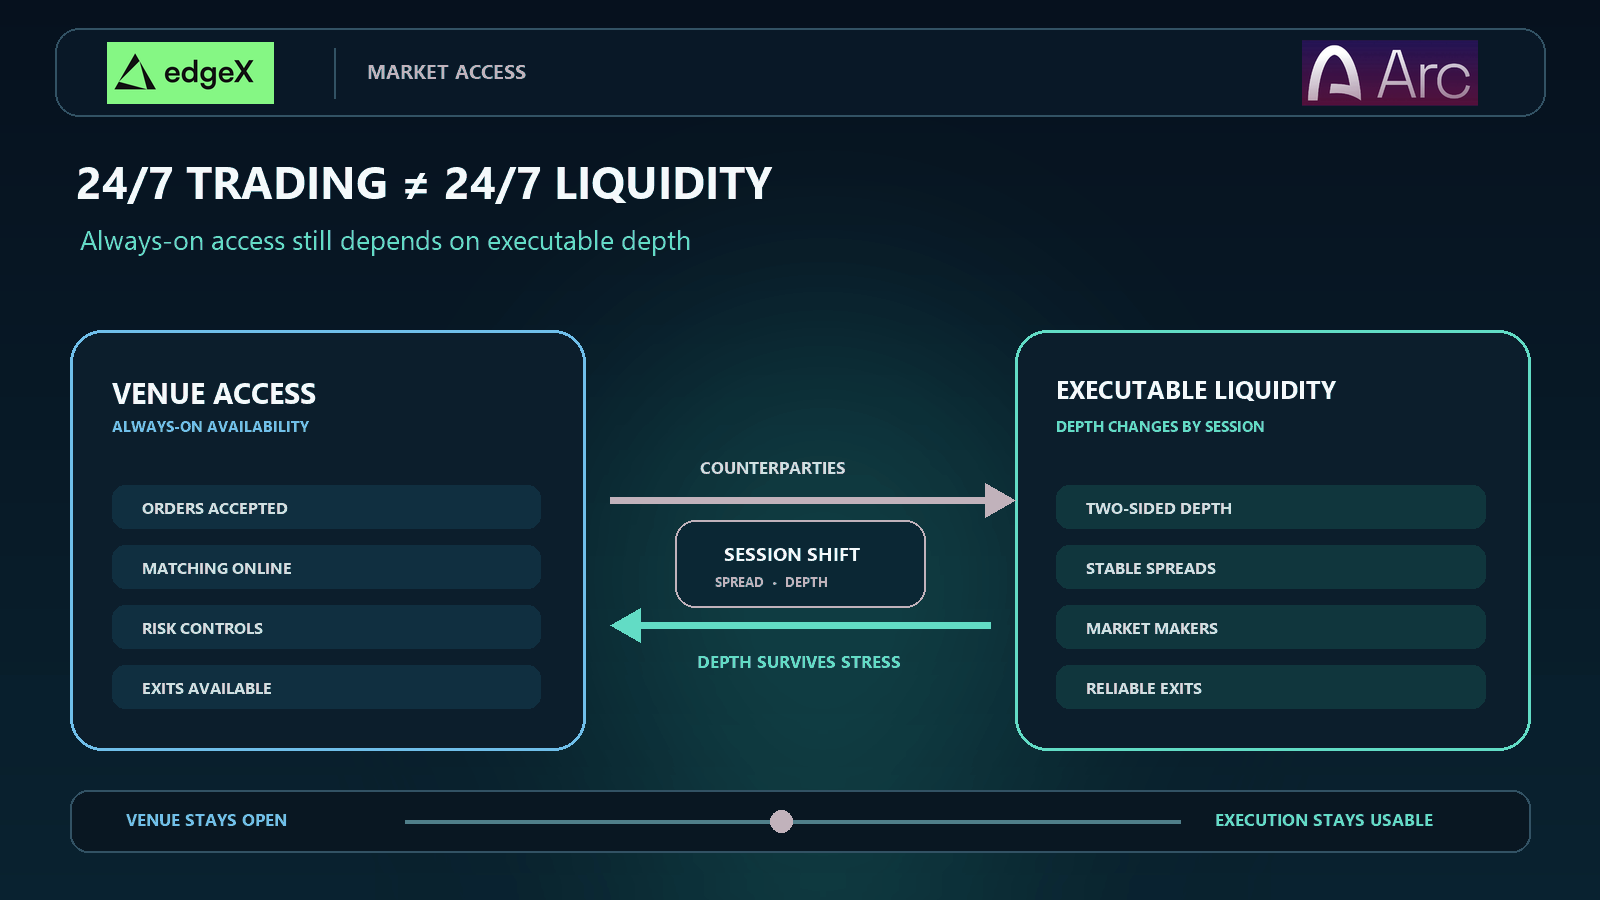
簡単な回答
24時間365日の取引とは、取引所が従来の市場営業時間外でも注文の受付とマッチングを継続できることを意味します。24時間365日の流動性とは、トレーダーが十分な両側の板の厚みを背景に、予測可能な価格で意味のある規模の取引を引き続き実行できることを意味します。前者が後者を保証するわけではありません。流動性は、アクティブな取引相手、マーケットメイカーの在庫、参照価格、リスク上限、インセンティブ、そして信頼できる運用体制に左右されます。
常時稼働する市場は、アクセスを改善し、新しい情報をより早く価格に反映できる可能性があります。一方で、価格発見を流動性の薄い時間帯に移し、スリッページを拡大させ、レバレッジを利用するトレーダーをより広いマーク価格とより速い清算にさらす可能性もあります。重要な問いは、市場が開いているかどうかではありません。状況が変化したときにも、市場で実際に取引を執行できるかどうかです。
稼働率と流動性は異なるプロダクト
取引所の稼働率は、システムが指示を受け付けられる状態にあるかどうかを示します。流動性は、トレーダーがその指示を執行しようとしたときに何が起こるかを示します。注文フォームが正常に機能していても、板が薄い、スプレッドが広い、インデックスデータが古い、あるいは出金待ちの状態が同時に存在する可能性があります。
この違いが重要なのは、「24/7」が可用性に関する主張であって、板の厚みを保証するものではないからです。常時取引可能なパーペチュアルは、その価格付近で取引できる数量が少ない場合でも、最終価格を表示している可能性があります。板の最上位だけを見ると妥当に見える成行注文でも、実際の注文数量を含めると複数の価格水準を通過して価格を動かすことがあります。
スプレッドは最初のシグナルにすぎない
最良買い気配と最良売り気配は、少量の即時取引にかかるコストを示します。しかし、それらの気配の背後にどれだけの数量があるか、注文が到着した時点でも気配が残るかどうかは示しません。トレーダーは、表示スプレッドと実現した約定を比較し、意図する取引規模でのスリッページを見積もり、約定後に板の厚みが回復するかを確認すべきです。
表示される流動性は条件付きの場合もあります。マーケットメイカーは通常の状況では狭いスプレッドで気配を提示していても、ボラティリティが高まったとき、インデックスの不確実性が増したとき、または資金調達が一方向に偏ったときに在庫を引き上げることがあります。そのため、市場はある時点では流動性が高く見えても、流動性が最も重要になる瞬間に退出が難しくなる可能性があります。
| 指標 | トレーダーに伝えること | 証明しないこと |
|---|---|---|
| 稼働率 | 取引所がリクエストを受け付け、処理できること | 意味のある規模の注文を執行できること |
| 取引高 | 記録された取引活動の量 | 取引活動が多様で低コストだったこと |
| スプレッド | 最上位の気配付近での即時コスト | より深い価格水準が利用可能であること |
| 注文板の厚み | 参照価格付近で取引可能な可能性のある数量 | ストレス時にも気配が残ること |
| 建玉 | 未決済エクスポージャーの量 | ポジションを価格に影響を与えずに退出できること |
| 資金調達 | ロングと ショートを調整するために必要な移転 | 市場の流動性が均衡していること |
常時稼働する市場は価格発見を移動させる
従来の市場では、参加が地域ごとの取引セッションに集中します。アジア、欧州、米国の取引時間には、それぞれ異なる銀行、ファンド、企業、マーケットメイカー、ニュースフローが参加します。オンチェーンの取引所はこれらのセッションの間も開いていられますが、参加者の構成は依然として変化します。
流動性の薄い時間帯に重要な発表が行われると、常時取引可能なパーペチュアルが、トレーダーが新しい情報を表現する最初の場所になる可能性があります。これは有用な場合があります。価格が従来型の取引所の再開を待つ必要がなくなるためです。一方で、最初の価格が、在庫量の少ない少数の口座と、信頼性の低い参照流動性によって形成される可能性があるため、脆弱にもなり得ます。
時間外の価格発見には強靭な参照価格が必要
インデックス価格やマーク価格は、薄い注文板が清算価格の唯一の情報源になることを防ぐのに役立ちます。しかし、インデックスにも独自の運用上の前提があります。トレーダーは、どの情報源が寄与しているか、どの程度の頻度で更新されるか、外れ値がどのように除外されるか、そしてある情報源が古くなったり利用できなくなったりした場合に何が起こるかを把握すべきです。
最終取引価格とマーク価格は乖離することがあります。この乖離は必ずしもエラーではありませんが、未実現利益、維持証拠金、清算が計算される価格を変えます。チャートだけを見ているトレーダーは、リスクエンジンがポジションに不利な方向へ動いていることを見逃す可能性があります。
週末や祝日の状況は、別途分析する価値があります。参照市場が閉まっている可能性があり、銀行の流動性が低下し、マーケットメイカーがより少ない在庫を保有する可能性があります。パーペチュアルは取引可能なままですが、参照市場との関係は、資金調達、インデックスの算定方法、そして少数のアクティブな参加者により依存するようになる可能性があります。
セッションの移行は流動性ギャップを生む
流動性は、世界共通の一つの時刻でオンまたはオフになるものではありません。参加者が地域に入るにつれて厚くなり、セッション同士が重なると増加し、リスクデスクが閉じると薄くなります。マッチングエンジンが停止しない場合でも、常時稼働する取引所はこうしたパターンを受け継ぎます。
セッション間の移行は、静かな時間帯そのものより重要な場合があります。新たなマーケットメイカーの集団が在庫を再評価したり、異なる参照市場に反応したり、薄い時間帯に形成された価格を修正したりする可能性があります。トレーダーは、技術的な障害が発生していなくても、スプレッドの急変、価格ギャップ、資金調達の変化を目にすることがあります。
グローバル市場には地域ごとのリスク認識が必要
同じコントラクトでも、タイムゾーンによって異なる情報を含む可能性があります。JPYのエクスポージャーは、アジアの経済指標、米国金利、政策関連の見出しに反応する可能性があります。コモディティのエクスポージャーは、ある地域が活動中で別の地域が休止している間に、在庫や地政学的ニュースに反応することがあります。トレーダーは、どの参照市場が開いていて、どの市場がデリバティブによって表現されているだけなのかを把握すべきです。
したがって、常時取引可能な商品はリスク管理のタイミングを変えます。トレーダーが好む取引相手が不在の時間帯に、ストップ注文、reduce-only注文、担保移転が必要になる可能性があります。ポジションサイズは、その日の早い時間に観測された最も厚い板ではなく、関係するセッションで利用可能な板の厚みに合わせるべきです。
マーケットメイカーがアクセスを執行可能にする
マーケットメイカーは、取引所へのアクセスを、取引可能な両側の価格へと変換します。マーケットメイカーは資本を投入し、在庫を管理し、他の場所でヘッジし、価格が動く前に気配が約定されるリスクを織り込んで価格を提示します。新しい取引所は注目を集めても、安定した板の厚みを支える十分なマーケットメイキング能力をまだ備えていない可能性があります。
インセンティブは表示上の取引活動を増やす可能性がありますが、持続的な流動性を自動的に生み出すわけではありません。トレーダーは、インセンティブが変わった後も気配が残るか、複数の独立した参加者が両側に気配を提示しているか、ボラティリティの中でも板の厚みが維持されるかを検証すべきです。活動が集中していると、取引高が大きく見える一方で、1つの参加者がリスクを縮小しただけで市場が脆弱になる可能性があります。
取引高には文脈が必要
単一の取引高の数字では、オーガニックな取引、インセンティブ主導の回転売買、短期的な裁定取引、少数のグループによる反復的な活動を区別できません。取引高は、実効スプレッド、価格インパクト、現実的な規模での板の厚み、気配の継続時間、急速な市場で退出できる能力と組み合わせて評価すべきです。
建玉も別の警告材料になります。建玉の増加は普及を示す可能性がありますが、退出時の流動性よりも速くレバレッジが積み上がっていることを示す場合もあります。資金調達が強く一方向に偏ったままの場合、ポジションの混雑を示している可能性があります。これらは自動的に失敗を示すシグナルではありませんが、ポジションサイズとストレス時の前提を変えるべき要素です。
| 質問 | 建設的な証拠 | 警告サイン |
|---|---|---|
| 誰が気配を供給しているか? | 複数の参加者がセッションをまたいで 活動を続けている | 1つの口座が撤退すると板の厚みが消える |
| 規模の大きい注文を執行できるか? | 意図した 規模でもスリッページを測定可能な範囲に維持できる | 小口注文が市場を大きく動かす |
| 流動性は持続するか? | インセンティブや ローンチ時の注目が薄れた後も活動が残る | 報酬が薄れると取引高が急減する |
| 資金調達はどのように推移するか? | 資金調達が、 期待収益を支配せずに反応する | 持続的な極端値、または説明のつかない急変 |
| トレーダーは退出できるか? | reduce-onlyと出金の経路が 利用可能なまま維持される | アクセス障害中もレバレッジポジションが 開いたままになる |
レバレッジは流動性の薄い時間帯をより高コストにする
レバレッジは、流動性の変化を口座レベルの事象に変えます。スプレッドの拡大は、ポジションの開始または終了コストを増加させる可能性があります。価格ギャップは、純資産を維持証拠金の閾値を下回る方向へ動かす可能性があります。マーク価格の更新は、取引所の最終取引価格がそれほど極端に見えない場合でも、強制的なポジション削減を引き起こす可能性があります。
レバレッジポジションを開く前に、トレーダーは方向性のある価格目標以上の要素をモデル化すべきです。異なる板の厚みでの退出コストを見積もり、資金調達と手数料を含め、取引所のマーク算定方法に基づく清算価格を特定し、注文板の厚みが半分になった場合に何が起こるかを検証してください。重要なのは、最終的な見通しが正しいかどうかだけではなく、その過程を口座が耐えられるかどうかです。
クロスマージンは資本効率を高める一方で、流動性の薄い市場の1つのポジションが、他のポジションを支える担保を消費する可能性を許します。分離マージンは損失の拡大を抑えられますが、より早く清算される可能性があります。どちらの方式も流動性不足を解決するものではありません。損失が口座に及ぶ経路を変えるだけです。
24/7システムには計画的な縮退が必要
継続的な運用とは、すべての障害時にすべてのサービスを完全に稼働させ続けることを意味しません。信頼できる取引所は、インデックスが古くなった場合、チェーンが混雑した場合、APIが利用できない場合、またはマーケットメイカーが通常どおり気配を提示できない場合に、どのように動作するかを定義しています。
有用な制御には、キャンセル専用モード、ポジション上限の引き下げ、より広いリスクバッファー、市場ごとの一時停止、出金の遅延、障害中の資金調達と清算の明確な取り扱いなどがあります。移行は一貫して告知され、タイムスタンプ付きで記録され、定義された条件の下でのみ元に戻せるようにすべきです。
取引インターフェースの障害は、決済の障害と同じではありません。注文のマッチングはできても入出金を完了できない場合、担保を移動しにくくなる一方で債務が膨らむ可能性があります。決済は利用できても注文板が損なわれている場合、トレーダーは新たなリスクを提出せずに注文をキャンセルしたりエクスポージャーを減らしたりする手段を必要とする可能性があります。
運用の透明性は流動性の一部です。トレーダーは、影響を受けているサービス、現在の市場モード、保留中の移転、復旧手順を特定できるべきです。文書化された代替APIや緊急時の制御経路は、見出し上の稼働率より重要になることがあります。
常時稼働する市場を評価する方法
通常時とストレス時の時間帯にわたって市場を評価してください。各地域のセッション、週末、重要な発表の前後、資金調達のリセット時に、実際に取引する規模でのスプレッドと板の厚みを記録します。提示価格を実現した約定価格およびマーク価格と比較してください。
コントラクト自体も確認してください。インデックスの情報源、マーク算定方法、ティックサイズ、資金調達間隔、レバレッジ上限、清算手数料、保険の仕組み、reduce-onlyの動作を確認します。次に、運用レイヤーを確認します。入金、出金、API制限、ステータスの伝達、障害時の制御を確認してください。
最も有用な証拠は再現性のあるものです。ローンチ当日の印象的なスナップショット1つだけでは、持続的な流動性を証明できません。両側の板の厚み、予測可能な資金調達、信頼できる退出を維持する小規模な市場の方が、ストレス時に取引高が消える大規模な市場より有用な場合があります。
投資家向けまとめ
常時稼働する市場はトレーダーが行動できる時間を広げますが、同時に、薄い流動性が価格、資金調達、清算を左右し得る時間も広げます。中心となる区別は、取引所へのアクセスと、信頼できる取引相手へのアクセスの違いです。
投資家は、参照価格の品質、マーケットメイカーのカバレッジ、セッションごとの板の厚み、スリッページ、資金調達、建玉、証拠金ルール、決済、障害からの復旧という全体のスタックを評価すべきです。取引高と稼働率は分析への入力であり、分析そのものの代替ではありません。
最終的なポイント
24時間365日の取引は、市場が情報を表現できるタイミングと、トレーダーが対応できるタイミングを変えます。しかし、すべての時間帯で公正な価格、厚い注文板、信頼できる退出手段が利用可能であることを保証するものではありません。
最も強い常時稼働市場は、流動性の薄い時間帯を可視化し、明確なリスク管理策を公開し、状況が悪化したときにも決済とポジション管理を信頼できる状態に保ちます。トレーダーは、参入時に見えていた流動性ではなく、退出する必要がある時点で存在する流動性に合わせてポジションサイズを決めるべきです。
Arcの決済でedgeXのパーペチュアル市場を取引
アクティブなトレーダー向けに構築された市場レイヤーで、USDCを活用してください。edgeXは、暗号資産、米国株、コモディティ、FXのパーペチュアル市場に注文板による取引体験を提供しており、プラットフォームを支える執行スタックについてはホワイトペーパーで説明しています。Arcは、その下支えとなるステーブルコインネイティブな決済環境を提供するよう設計されています。発表された統合は、証拠金と決済をネイティブUSDCで維持するよう設計されており、取引ワークフローと決済資産が分断されたシステムに分かれるのではなく、連携して機能します。
単一の市場を超えて取引する準備はできていますか?edgeXを探索して、プラットフォームと利用可能なパーペチュアル市場を確認してください。Arc専用の経路については、Arc上のedgeXを確認し、発表された展開に従ってください。edgeXは既存市場に加えて新たなFXパーペチュアルを計画していると発表しており、Arcメインネットのローンチは2026年9月16日に予定されています。利用可能性、市場、ローンチの詳細は変更される可能性があります。
パーペチュアルは、柔軟で常時稼働する市場へのアクセスを求めるトレーダー向けに構築されていますが、受動的な商品ではありません。レバレッジ、資金調達率、オラクル設計、流動性、清算はいずれも結果に影響を与える可能性があります。取引前に商品条件とリスク管理策を確認してください。
よくある質問
24時間365日の取引は、流動性が常に利用できることを意味しますか?
いいえ。取引所が開いたままでも、スプレッドが拡大し、板の厚みが低下し、マーケットメイカーが提示数量を減らし、執行コストが上昇する可能性があります。取引を予定している時間帯に、実際に執行可能な板の厚みと実現スリッページを確認してください。
原資産の市場が閉まっているのに、なぜパーペチュアルを取引できるのですか?
パーペチュアルは、固定された満期日に現物の受け渡しを必要とせず、インデックスまたはマーク算定方法に対して取引を継続できるデリバティブです。参照市場が閉まっている場合でも価格は動く可能性がありますが、その価格の品質は参加者、資金調達、インデックス設計に左右されます。
最終価格とマーク価格の違いは何ですか?
最終価格は、取引所で直近に成立した取引の価格です。マーク価格は、未実現利益、証拠金、清算に使用されるリスク管理上の参照価格です。取引所は、マーク価格の計算方法と、古くなったデータや相反するデータの扱いを説明すべきです。
高い取引高は強い流動性の証拠ですか?
いいえ。取引高は、インセンティブ、少数の口座、または急速な回転売買によって生じる可能性があります。スプレッド、板の厚み、価格インパクト、気配の持続性、資金調達、ストレス時に退出できる能力と比較してください。
常時稼働する市場を利用する前に、トレーダーは何を確認すべきですか?
インデックスとマークの算定方法、コントラクト仕様、資金調達、証拠金と清算のルール、意図する取引規模での板の厚み、出金経路、APIアクセス、取引所のキャンセル専用モードおよび障害時の手続きを確認してください。

