貴金属の第1局面は終盤、次の第2局面に備える
重要ポイント
- •2025年は金、鉱山株、銀の順に貴金属相場を主導し、その後5か月の調整が続きました。
- •売られ過ぎからの取引可能な反発は、8月5日に金と銀が急伸したことで明確になったと記事は述べています。
- •GDXは現時点で200日移動平均を維持しており、84-87のサポート帯を割り込まない限り上昇局面は継続中と見なされています。
- •Gold/SPX比率はより高い安値で底打ちしているように見え、金は高い相対リスクから低い相対リスクへ移行したとされています。
- •季節性は9月に向けた広範な市場の弱含みと、第4四半期に金、銀、鉱山株が有利となる買い場の可能性を示しています。
貴金属の第1局面は終盤、次の第2局面に備える
Gary Tanashian
ここまでの経緯
2025年は貴金属にとって力強い年でした。まず金が、冬の終わりから春にかけて形成された弱気の相場トレンドから離脱し、その後に鉱山株が追随し、やがて銀が金から主導権を奪いました。銀が主導権を握ると、貴金属、重要鉱物、その他の商品は大きく上昇し、非常に高いリスク局面となりました。予想どおり、そのリスクはやがて現実のものとなりました。
その後、予想されていた数か月にわたる調整が訪れ、約5か月続きました。
2026年強気相場、第1局面
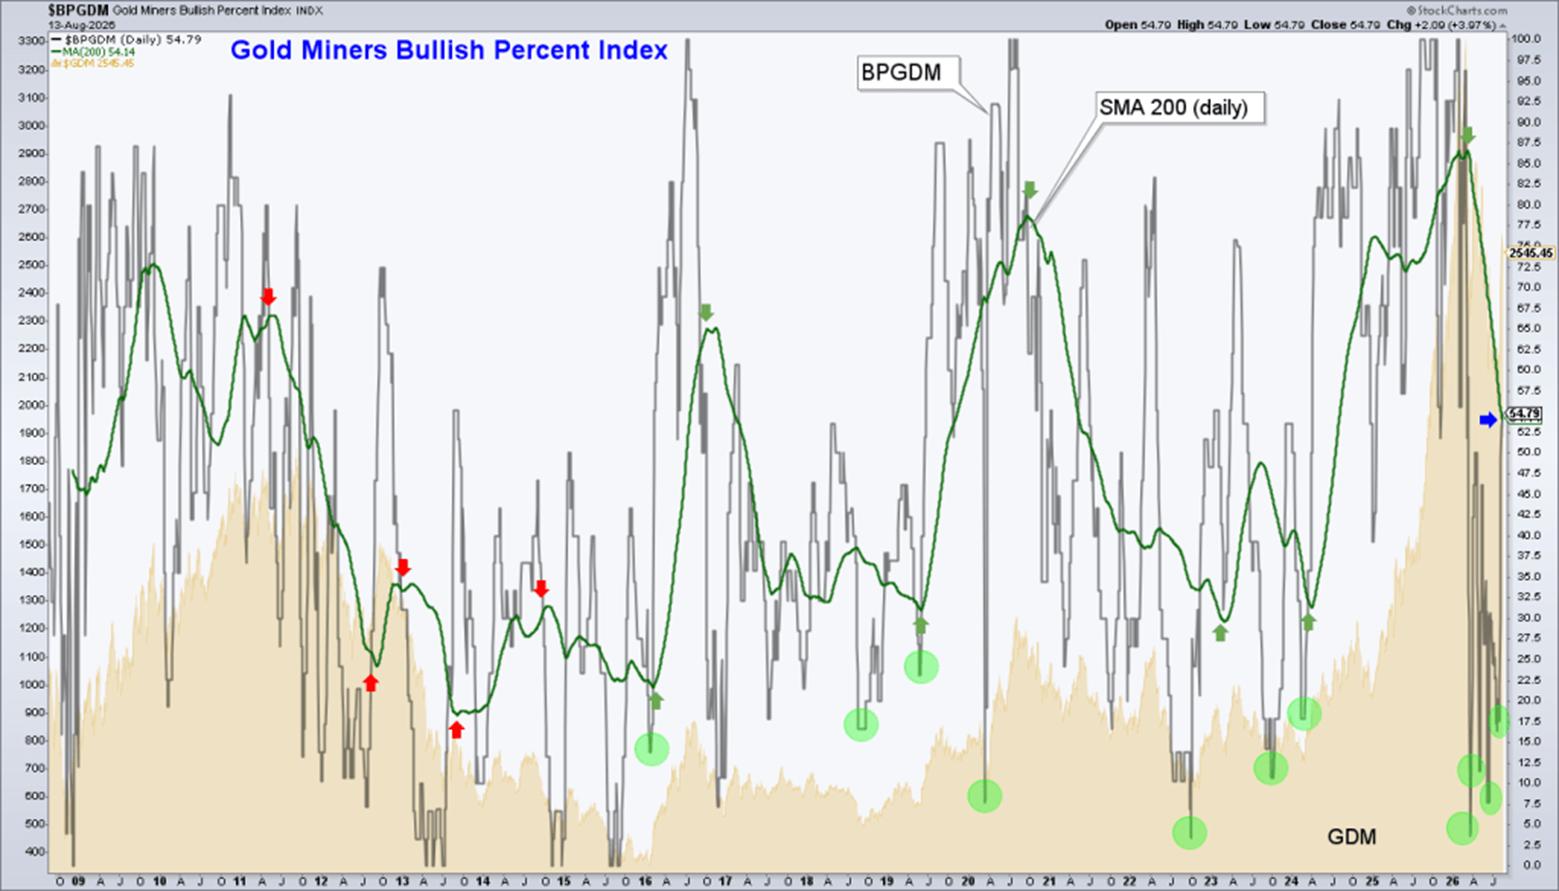
7月初め以降、私たちは大きく売られ過ぎた状態から、貴金属に取引可能な反発や上昇が起こると見ていました。主な指標はBPGDMの200日移動平均(緑の線)で、これは金鉱株のブレッドス指標であり、ポイント・アンド・フィギュアの買いシグナルが出ている金鉱株の割合を追跡するものです。これは想定どおり、より高い安値へと下向きに推移してきました。
スパイクの激しい指標そのもののノイズを無視することで、調整の上下動を追いかけるのではなく、非常に低リスクな状況として全体像を平滑化して捉えることができました。BPGDMは再び急伸しており、貴金属セクターはおそらく最終安値を付けた可能性がありますが、200日単純移動平均線は引き続き下向きに推移し、最終的には2024年の安値に対してより高い安値を形成すると見込まれます。これは1月からの私たちの計画であり、現在も想定どおりです。
8月5日、上昇はついに明確になりました。金が急伸し、銀も急伸し、Silver/Gold比率(SGR)は、いずれ反発して2026年強気相場の第2局面を主導しうる形を作り続けました。
SGRは間もなくオレンジ色の200日単純移動平均線に向かって上昇すると考えるのが妥当ですが、本当の主導局面はおそらくBull Phase 2に取っておかれるでしょう。そこでは多くの商品・資源株が貴金属に追随することが想定されます。この比率が注目に値するのは、銀が金融需要と産業需要の双方にまたがり、金よりも広範なコモディティ市場と直接結びついているためです。
現在、私たちはNFTRHで金関連株の上昇局面を綿密に管理しており、フィボナッチ・リトレースメント水準やチャート上の抵抗線など詳細なテクニカル分析を用いて、HUI Gold Bugs Indexの上値目標を探っています。また、現在進行中の小幅な押し目についても条件を管理しています。
ここでは、その小幅な押し目に関してGDXを確認し、上値目標はNFTRH Premiumに委ねます。これまでのところ、GDXは200日単純移動平均線を維持しており、直近下方の78.86のギャップが埋まっても、上昇局面全体について過度に懸念する必要はありません。この上昇は、主要な調整がネガティブ・ダイバージェンスから始まったのと同様に、RSIのポジティブ・ダイバージェンスから始まりました。
もしGDXが200日単純移動平均線と84-87のサポートゾーンを下回るようなら、上昇がより早く終わるのか、それとも後で高い目標に到達するのかを、HUIベースの2つの目標のうち低い方で見直す必要があります。とはいえ現時点では、この上昇は依然として有効です。
夏が終わりに近づくにつれ、貴金属よりも広範な株式市場のほうが懸念材料となっています。Gold/SPX比率、あるいはGLD/SPY比率――金ETFとS&P 500 ETFの相対的な強さを比較する指標――は、予想した場所、つまり前回の主要安値に対するより高い安値で底打ちしつつあるように見えます。
金は高い相対リスクから低い相対リスクへ移行しました。ここまでの2026年は、まさにそれが物語です。
その間に
株式市場の季節的平均は9月に向けて弱気に転じます。Bloomberg OpinionのJohn AuthersによるVIXの季節性に関する見方は、最近NFTRHで議論してきた内容と一致しています。広範な市場で第4四半期の買い機会が訪れる前に、相場の宴はいったん中断される可能性が高いでしょう。
2026年強気相場、第2局面
Gold/SPX比率、BPGDMの200日平均、その他のマクロ指標が示す低い相対リスクを踏まえると、第4四半期の買い機会に関連して金、金鉱株、銀の主導を重視するのは妥当です。
2026年を通じて、年初に貴金属は高リスクだと判断した後、私たちは分散を重視してきました。個人的には、私は主に調整局面を見送りましたが、いくつかのロングとショートの取引は行いました。市場内部のローテーションに合わせ、半導体からバイオテクノロジーへ、ソフトウェアへ、ソフトウェアの一部から撤退し、再び半導体へ、さらに他の分野へと、状況に応じて動いてきました。その手法は2026年に利益をもたらしています。
私は依然として質の高い金関連株をロングで保有しており、特にロイヤルティ企業に偏っています。ロイヤルティ企業は自ら鉱山を運営するのではなく、鉱山の生産物の一部に対する契約上の権利を持つため、生産コストへの直接的な影響を抑えられます。しかし、ひとまずの荒い局面を経た後は、最良のローテーションが再び金、銀、鉱山株へ戻ると見ています。NFTRHはその過程を一歩ずつ評価し続け、私は個人的にもキャッシュ管理を続け、広範な市場、金関連株を含む高騰銘柄で利益確定を行い、音楽が止まるまで新たな上昇候補へ資金を振り向けていきます。
再び音楽が始まる時には、私は貴金属に乗っており、2027年に向けて完全に準備が整っているはずです。現時点では、マクロ環境はそのように形作られているように見えます。
貴金属、コモディティ、株式などを対象としたトップダウンのマクロ分析と市場戦略については、包括的な週次市場レポート、詳細なNFTRH+更新、チャート/トレード設定のアイデア、Daily Market Notesを含むNFTRH Premiumにご登録ください。NFTRH.comでは実行可能な無料公開コンテンツを提供しており、無料のSubstackにも登録できます。
著者について
Gary Tanashian
主要市場のトップダウン分析については、詳細な週次市場レポート、詳細な中間市場 अपडेट、チャート/トレード設定のアイデアを含むNFTRH Premiumにご登録ください。
Twitter @NFTRHgt をフォローしてください。
nftrh.comのGary Tanashianは、21年間にわたり先進的な医療部品製造会社を運営し、複数の経済サイクルを通じて事業の基盤を世界の経済実態に整合させてきました。その経験から、個別市場やセクターに関連するグローバル・マクロ経済への理解が培われました。
Biiwii.comは、2019年に終了しましたが、2つのウェブサイトを運営するには1日の時間が足りなかったため、2004年に、肥大化した金融システムにおける過剰な債務とレバレッジへの懸念を伝える目的で作成されました。これらの懸念は2007年に確認され、システムがそれらの歪みを解消し始めた結果、2008年10月から2009年3月にかけての大規模な洗い出し局面につながりました。
biiwii.com という名前は、「but it is what it is」という古い言い回しに由来しており、個人的な信念にかかわらず市場に対して中立である必要性を表しています。長期的には世界は変化し、成功する市場参加者は、ある計画に対する変更や修正を受け入れる準備が必要です。
その後、テクニカル分析、人間心理、そして独自のマクロ市場の比率指標が加わり、Notes From the Rabbit Hole(NFTRH)という金融市場レポートが生まれました。これは、あらゆる市場環境で有効であり続けることを目指したものです。
2004年以来、この活動はGoldSeekやSilverSeek.comなどの金融サイトで紹介されています。

