JPYからEURCへ:オンチェーンFX市場の次に何が来るのか?
重要ポイント
- •edgeXは、ArcのネイティブFX経路でJPYから始まるFXパーペチュアルを発表し、その後より多くのペア、非ドル・ステーブルコインに対するFXスポット、非ドル証拠金の計画を、2026年9月16日予定のArcメインネットローンチに先立って示しています。
- •JPYパーペチュアルは円ペアへの価格エクスポージャーを提供しますが、円建て銀行残高、円の決済手段、日本のバンキングチャネルを通じた引き出し可能性を生むものではありません。
- •CircleのEURCは、複数のパブリックチェーンで1:1でユーロと引き換え可能なユーロ裏付けステーブルコインであり、流通量・準備金数値と認証資料が透明性ページで公開されています。
- •複数通貨のオンチェーンFXの拡大には、十分なミント・償還能力、東京・ロンドン・ニューヨークのセッションを跨ぐ注文帳の深度、現金手段に整合したオラクルとマークロジック、保守的な証拠金ルール、通貨圏ごとの規制の明確化が必要です。
- •BISは次世代通貨システムがトークン化された中央銀行準備・商業銀行マネー・国債の上に築かれるべきだと主張し、ECBは一部の卸売り決済用途ではステーブルコインよりトークン化預金が望ましい可能性を示唆しています。
クイックアンサー
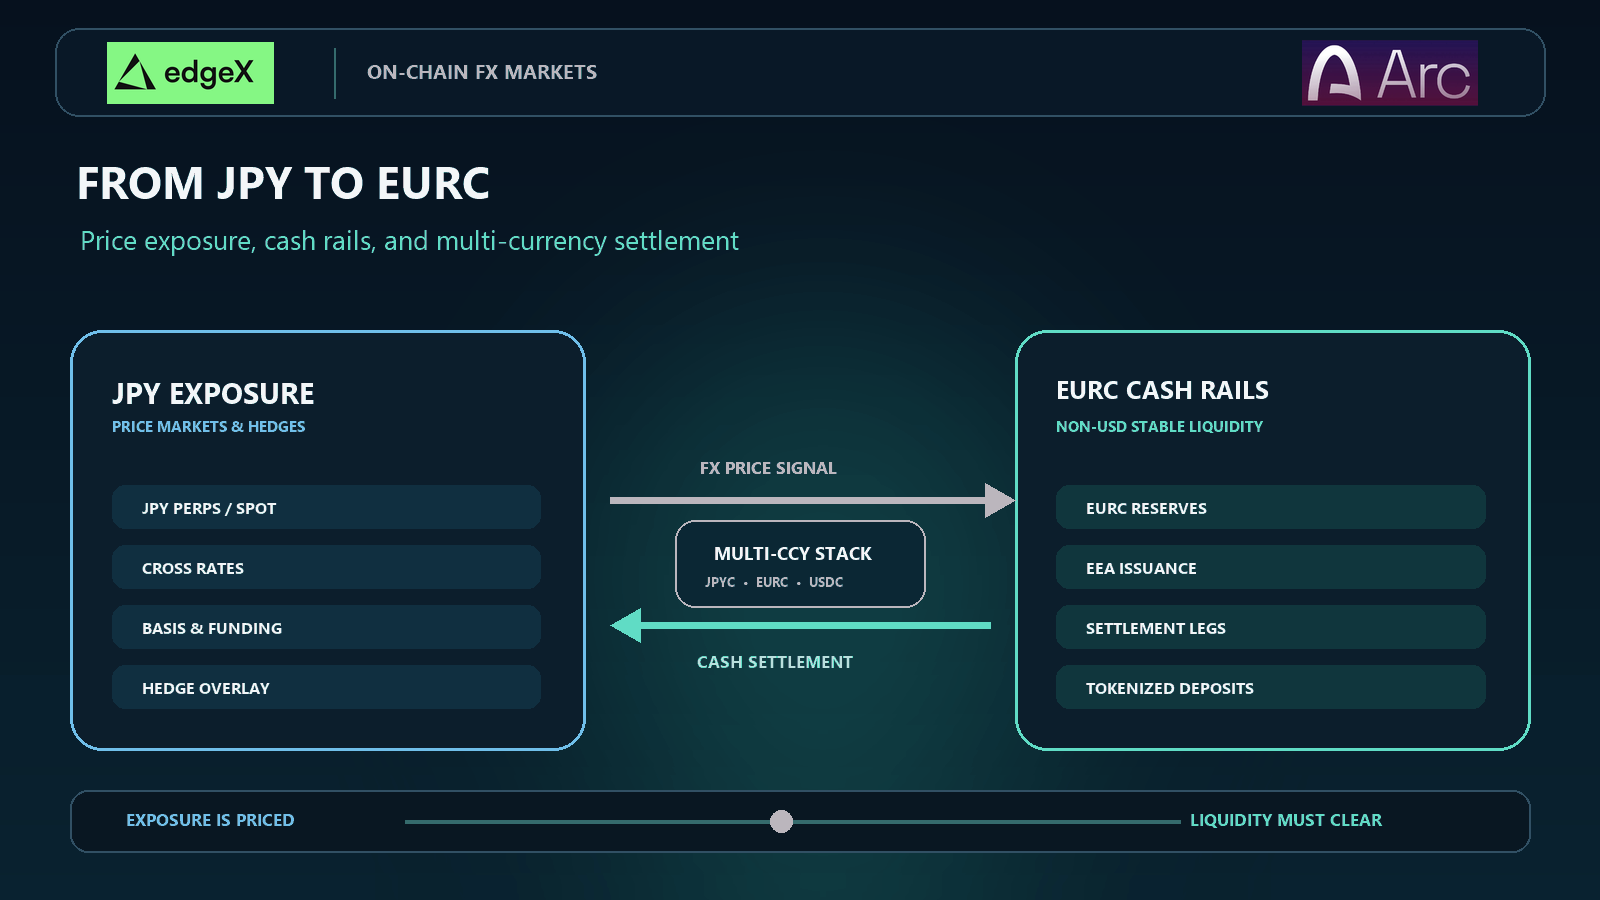
オンチェーンFXはドルのみの構図を超えつつあります。JPY市場は、暗号資産取引所が外国為替エクスポージャーをいち早く上場できることを示しています。EURCは、非ドルの現金手段が発行者の透明性とユーロでの引き出し可能性を備えた形でパブリックチェーン上を流通できることを示しています。次に来るのは、より多くのティッカーシンボルの発明ではなく、市場が複数の通貨を信頼できる流動性と明確な退出経路をもって決済・ヘッジ・保有できるかどうかにかかっています。
実務的な道筋は段階的です。取引所はまずUSDC証拠金のFX無期限契約(パーペチュアル)から始められます。その後、流動性とカストディが支えれば、非ドル・ステーブルコインに対するスポットペアを追加できます。時間とともに、トークン化預金や公的マネーのレールが、民間ステーブルコインと競合または補完する決済資産となる可能性があります。トレーダーは各段階を「オンチェーンFX」というラベルだけでなく、現金手段、市場タイプ、換金をめぐる管理措置によって判断すべきです。
オンチェーンFXは単一の市場タイプではない
外国為替とは、ある通貨への請求権を別の通貨に交換する市場です。その取引をオンチェーンに移しても、的に同じ手段が生まれるわけではありません。プラットフォームが提供できるものは以下の通りです。
| 市場形態 | トレーダーが保有・受取るもの | 有用な用途 | 自動的には提供されないもの |
|---|---|---|---|
| FXパーペチュアル | 通貨ペアへの価格エクスポージャー | 外貨現金を保有せずに ヘッジや見解の表明を行う | 銀行マネーへの直接的な引き出し可能性 |
| スポット・ステーブルコインペア | あるステーブルコインを別のステーブルコインに交換 | オンチェーンでの換金と在庫 管理 | すべての管轄域で保証された オフチェーンの銀行決済 |
| 非ドル証拠金 | 現地通貨建てステーブルコインまたは 預金トークンで建てられた証拠金 | ドルへの強制的な換金を 減らすこと | 取引所間で同一のリスク扱い |
| 決済換算 | 国境を越える送金の決済 | 通貨圏の間で価値を移転すること | アクティブなトレーダー向けのマーケットメイクの深度 |
これらの形態は相互に支え合えますが、破綻の仕方は異なります。パーペチュアルはきれいな価格フィードを持ちながら退出流動性が薄いことがあります。ステーブルコインは発行者に対して平価で引き出せるのに、ストレス下の取引所ではディスカウントで取引されることがあります。決済レールは迅速に決済できても、受取人に換金・コンプライアンス・バンキングの摩擦を残すことがあります。
だからこそ「オンチェーンFX」という言葉には次の問いが必要です:それはクスポージャーか、現金か、証拠金か、それとも決済か?答えによってリスクマップは変わります。
JPYはすでに暗号資産FXエクスポージャーのブリッジ通貨
円市場が重要なのは、日本円が伝統的FXにおける主要なファンディング通貨・取引通貨である一方、暗号資産市場では依然としてほとんどの取引がドルで決済されているからです。JPYパーペチュアルなら、トレーダーは日本の銀行口座を開設することなく、USDCなどの計算単位に対する円リスクを表明できます。多くのトレーディングデスクにとって、これが最初の有用な一歩です。
edgeXのアーカイブされたローンチ資料では、オンチェーンFXパーペチュアルがArcのネイティブFX経路でJPYから始まり、その後より多くのペア、非ドル・ステーブルコインに対するFXスポット、非ドル証拠金の検討が進められると説明されています。この順序は、すべての製品が稼働する前から示唆的です。価格ディスカバリーから始まり、現金手段と証拠金ルールがより完全なFXスタックを支えられるかを問う構成です。
また、JPYエクスポージャーは、ドルのみの注文帳では見えない市場構造上の問いを浮き彫りにします:
- 東京、ロンドン、ニューヨークのどのセッションが実際の深度を持つのか?
- 伝統的FXデスクが静かな時間帯にファンディングはどう振る舞うべきか?
- 円のギャップが暗号資産の注文帳の吸収能力を超えて動いたら何が起きるか?
- 参照価格はスポットFX指数か、先物カーブか、それとも取引所固有のマークか?
JPY市場は、完全な円現金システムでなくても価値を持ち得ます。トレーダーは依然として、計算通貨建ての損益から銀行マネー、税務報告、現地の決済ニーズへの経路を必要とします。ブリッジが有用なのは、まさに不完全だからです。
EURCが示す非ドル現金手段の意義
EURCは円パーペチュアルとは異なり、価格ベットではなく現金請求権です。Circleによれば、EURCはユーロ裏付けのステコインで、1:1でユーロと引き換え可能であり、複数のパブリックチェーンで利用可能で、暗号資産资本市场、FX取引、借入、貸出に使用されています。Circleの透明性ページはUSDCとEURC双方の流通量・準備金数値および認証資料を公開しています。
この組み合わせはオンチェーンFX設計にとって重要です。ユーロ現金トークンは以下を支えられます:
- USDCその他のステーブルコインに対するスポットFX。
- あらゆる在庫サイクルがドルを経由することを望まない欧州ユーザー向けのユーロ建て残高。
- 純粋な価格フィードではなくユーロ単位を必要とするトークン化資産や決済。
- 証拠金がトレーダーの自国通貨に近いまま保たれる証拠金実験。
こうした利用は自動的に実現するものではありません。EURCは依然として発行者へのアクセス、チェーン対応、取引所上場、バンキング接続、現地ルールに依存します。CircleのEEA関連資料はEURCをMiCA時代の規制議論の中に位置づけています。欧州中央銀行は、ステーブルコインは通貨的機能と技術的決済機能を兼ね備えており、欧州はデジタルマネーインフラに求める成果と手段を混同すべきではないと主張しています。
市場参加者にとっての教訓は実務的です。EURCは、非ドルの現金が準備金を開示した形でパブリックレール上に存在しうることの証左です。しかし、EURCに対するすべてのFXペアがすでに機関投資家レベルの深度を持つ証明でも、ユーロステーブルコインが将来の決済を既定で支配する証明でもありません。円連動の現金手段は別の道筋です。JPYC株式会社はパブリックチェーンでの発行実績を持つ円連動ステーブルコイン発行者として自己を紹介しており、日本向けレールの文脈では関連情報ですが、それによって円現金が円価格エクスポージャーと互换的になるわけではありません。
複数通貨FXが拡大する前に改善すべきこと
別のペアを上場することは、ストレス下でそれを支えることに比べれば容易です。複数通貨のオンチェーンFXには、複数の層が一体となって進むことが必要です。
. 発行と償還の能力
ステーブルコインがFXのアンカーとなるのは、ユーザーが予測可能なタイミングと管理のもとで銀行マネーとトークンの間を移動できる場合のみです。ミント・償還能力が薄いと、すべてのディスロケーションがオンチェーン価格とオフチェーンFXの広いベーシスに変わります。
2. セッションを跨いで持続する市場深度
通貨ペアは理論上24時間取引されますが、流動性は依然として偏在します。オンチェーンの注文帳には、暗号資産固有のピーク時だけでなく、東京・ロンドン・ニューヨークの時間帯を通じて在庫を保有できるマーケットメーカーが必要です。
3. 現金手段に整合したオラクルとマークロジック
現金レッグがEURCで参照価格が伝統的なEURUSDのプリントである場合、ステーブルコインのベーシス、バンキングの窓口、指数の停止が介在したときに何が起きるかを取引所は定義しなければなりません。きれいなチャートときれいな決済マークは同じではありません。
4. 証拠金とヘアカットのルール
非ドル証拠金は換金の摩擦を減らせますが、プラットフォームが資産を保守的に評価し、集中度を制限し、資産が証拠金として認められなくなる条件を説明する場合に限ります。共有口座では、ある通貨残高のストレスが無関係なポジションに波及し得ます。
5. 通貨圏ごとの規制の明確化
MASは、シンガポールドルまたは任意のG10通貨を対象とし得る単一通貨ステーブルコイン枠組みを実装する立法について協議しており、ライセンス、価値安定性、利用者保護の要件が含まれます。この種の制度自体が流動性を生むわけではありませんが、規制された現金トークンを一般的な暗号資産ラベルから区別する必要がある機関にとって、より明確な道筋を作ります。
| スケーリングのボトルネック | FXにとって重要な理由 | 「良好」な状態とは |
|---|---|---|
| ミント・償還レール | オンチェーン価格を銀行マネーに固定 | 予測可能なアクセス窓口、開示された 準備金、機能する換金手段 |
| 注文帳の深度 | 実際のヘッジと退出の質を決定 | 気配値先端のスプレッドの狭さだけでなく、 セッションを跨ぐ双方向の規模 |
| オラクルとマーク設計 | 清算とファンディングを制御 | ギャップ、古いプリント、ステーブルコイン ベーシスの明示的な扱い |
| 証拠金ポリシー | 複数通貨残高がリスクを軽減するか 隠蔽するかを決定 | ヘアカット、集中限度、 出金の境界 |
| 現地ライセンス | 誰が現金トークンを発行・保有・ 流通できるかを規定 | 管轄域ごとの明確な発行者ステータスと 利用者保護 |
トークン化預金と公的マネーレールが次の層を再形成する可能性
オンチェーンFX決済の候補は民間ステーブルコインだけではありません。BISは、次世代通貨システムは中央銀行準備・商業銀行マネー・国債からなるトークン化された「三部作」の上に築かれるべきで、ステーブルコインは十分に規制されない限り、より限定的・補助的な手段として扱われるべきだと主張しています。ECBの講演も同様のアーキテクチャ上の論点を示しています。決済機能には共通のアンカーが必要であり、一部の卸売り用途ではステーブルコインよりトークン化預金が望ましい可能性があるというものです。
この議論がFX市場にとって重要なのは、通貨交換が究極的には異なる通貨システムへの請求権の交換だからです。トークン化預金が機関間で利用可能になれば、FXは民間発行者トークン間のみならず、銀行負債間の移動として決済され得ます。これらのどれもUSDCとEURCのの役割を消すものではありません。銀行と中央銀行が並行または相互運用可能なレールを構築する間も、ステーブルコインは暗号資産市場の実用的なパブリックチェーン現金であり続けられます。
トレーダーと投資家は次のFXペアをどう評価すべきか
まず手段から見ます。上場されているのはパーペチュアルか、スポットペアか、決済換算製品か、証拠金機能か?取引所が「JPY」と言うとき、それが価格エクスポージャーを指すのか、円現金を指すのか、あるいはその両方なのかを確認しましょう。
次に現金の経路を精査します。EURCやその他の非ドルトークンについては、発行者の開示、チェーン対応、償還へのアクセス、トレーダーの実際の換金手段が直接か、取引所経由の仲介かを確認します。公開された準備金報告は必要な証拠ですが、取引所の流動性の代替にはなりません。
さらに、重要な時間帯における市場の質を検証します。伝統的FXセッションや週末の暗号資産市況の前後で、スプレッド、深度、ファンディング挙動、ギャップリスクを確認します。ある時点で効率的に見えるペアも、薄い注文帳を通じて在庫を動かす必要が生じると高くつくことがあります。
最後に、口座設計を把握します。複数通貨残高が役立つのは、評価、ヘアカット、出金、清算ルールが明示されている場合のみです。最悪のシナリオは、通貨ラベル上は分散して見えるのに、単一のリスクエンジンと単一の退出経路に集中したままである残高です。
投資家向けサマリー
オンチェーンFXは、ドル中心の暗号資産インフラから、より広範な通貨請求権へと拡大しつつあります。JPY市場は、完全な現地通貨現金システムが存在する前に取引所が外国為替エクスポージャーを導入できる方法を示しています。EURCは、非ドルの現金トークンが引き出し可能性と準備金の透明性を備えてパブリックチェーン上で運用できることを示しています。トークン化預金と公的決済レールは、後になって現金レッグを再び変えるかもしれません。
投資家は3つの問いを区別すべきです。どの手段が稼働しているか?どれが発表段階・探索段階か?どれが、ストレス下でまだ実証されていないバンキング、ライセンス、マーケットメイク能力に依存したままか?機会は本物ですが、換金・カストディ・流動性が揃って初めて複利的に成果が積みります。
最終ポイント
JPYからEURCへの道筋は、あるティッカーから次のティッカーへの一直線ではありません。ドルのみの前提から複数通貨の設計問題への転換です。価格エクスポージャーは先に到着し得ます。現金手段は、発行・償還・流通が機能するときに到着します。機関規模は、民間トークン、銀行負債、公的レールが決済の最終性を損なわずに相互作用できるときに到着します。
トレーダーと投資家は、ラベルをインフラと混同することなく、より広いFXの選択肢を歓迎すべきです。次に有用な市場は、通貨ギャップが顕在化したときに明確なルールのもとで参入・評価・ヘッジ・退出ができる市場です。
Arc決済対応のedgeXでパーペチュアル市場を取引
アクティブトレーダーのために構築された市場レイヤーでUSDCを活用しましょう。edgeXは暗号資産、米国株、コモディティ、FXにわたるパーペチュアル市場へ注文帳ベースの取引体験を提供し、そのホワイトペーパーはプラットフォームの背後にある実行インフラを説明しています。Arcはその下で安定したステーブルコインネイティブの決済環境を提供するよう設計されています。発表された統合は、証拠金と決済をネイティブUSDCのまま保つことで、取引ワークフローと決済資産が分断されたシステムに分かれるのではなく、一体として機能するように設計されています。
単一市場を超えた取引の準備はできていますか?edgeXを見るでプラットフォームと利用可能なパーペチュアル市場をご確認ください。Arc固有の経路については、Arc上のedgeXをご覧いただき、発表されたロールアウトをご確認ください。edgeXは既存の市場に加えて新たなFXパーペチュアルの計画を発表しており、Arcメインネットのローンチは2026年9月16日に予定されています。利用可能性、市場、ローンチの詳細は変更される場合があります。
パーペチュアル契約は、柔軟で常時稼働の市場アクセを求めるトレーダーのために構築されていますが、受動的な製品ではありません。レバレッジ、ファンディングレート、オラクル設計、流動性、清算はすべて結果に影響し得ます。取引前に製品規約とリスク管理を確認してください。
よくある質問
JPYパーペチュアルは円を保有することと同じですか?
いいえ。JPYパーペチュアルは、取引所の契約ルールに基づく円ペアへの価格エクスポージャーを提供します。それ自体で円建て銀行残高、円の決済手段、日本のバンキングチャネルを通じた引き出し可能な請求権を生むものではありません。
なぜEURCはオンチェーンFXにとって重要なのですか?
EURCは、公開された引き出し可能性と準備金開示を備えたユーロ現金トークンです。それにより単なる価格指標を超え、取引所とバンキングレールが対応している場合、スポット換金、ユーロ残高、決済ユースケースを支えられます。
非ドル・ステーブルコインはUSDCを置き換えるのか?
必ずしもそうではありません。USDCは暗号資産決済の多くで依然として中心的です。非ドル手段は現地ユーザーの換金摩擦を減らし新しいFXペアを生み出せますが、流動性・カストディ・連携が最も深い場所ではドルレールが支配的であり続け得ます。
ステーブルコインとトークン化預金の違いは何ですか?
ステーブルコインは通常、所定の枠組みのもとで準備金に裏付けられた発行者トークンです。トークン化預金はトークン形式で表現された銀行負債です。一部のワークフローでは同様の決済機能を果たせますが、信用・法務・アクセスのモデルは異なります。
新しいオンチェーンFXペアを使う前にトレーダーは何を確認すべきですか?
製品がエクスポージャーか現金か、マーク価格がどのように形成されるか、セッションを通じた注文帳の深度、ミント・償還アクセスの仕組み、証拠金・出金・清算への取引所の扱いを確認してください。

