2030年までに最大9件の新規リチウム鉱山が米国で操業開始の可能性
重要ポイント
- •CRUは2030年までに最大9件の米国リチウム鉱山が操業開始し、全プロジェクトが実現すれば年間産出量は9万5,000トンLCE、世界供給の4%未満に達すると予測。
- •リチウム・アメリカスのネバダ州サッカー・パスは最初に稼働する新鉱山とみられ、来年後半の機械的完成と年間最大4万トンの電池品質炭酸リチウム生産を目指し、米エネルギー省の22億3,000万ドルの融資も一部を担う。
- •南カリフォルニアのコントロールド・サーマル・リソーシズのヘルズ・キッチン・プロジェクトはリチウムと地熱発力の共同生産を計画。ゼネラル・モーターズとステランティスとの供給契約をすでに締結し、約47億ドルのSPAC合併でナスダック上場へ。
- •アイオニアのライオライト・リッジは大陸唯一の既知リチウム・ホウ素鉱床で、BLM承認をめぐる訴訟が継続中。控訴審の決定は2027年半ばに予想されるが、建設は遅れないと同社は主張。
- •スタンダード・リチウムとエクイノーの南西アーカンソー・プロジェクトは直接リチウム抽出(DLE)の初の大規模商業試験の一つとなり、年間2万2,500トンの炭酸リチウム生産を2029年開始予定。
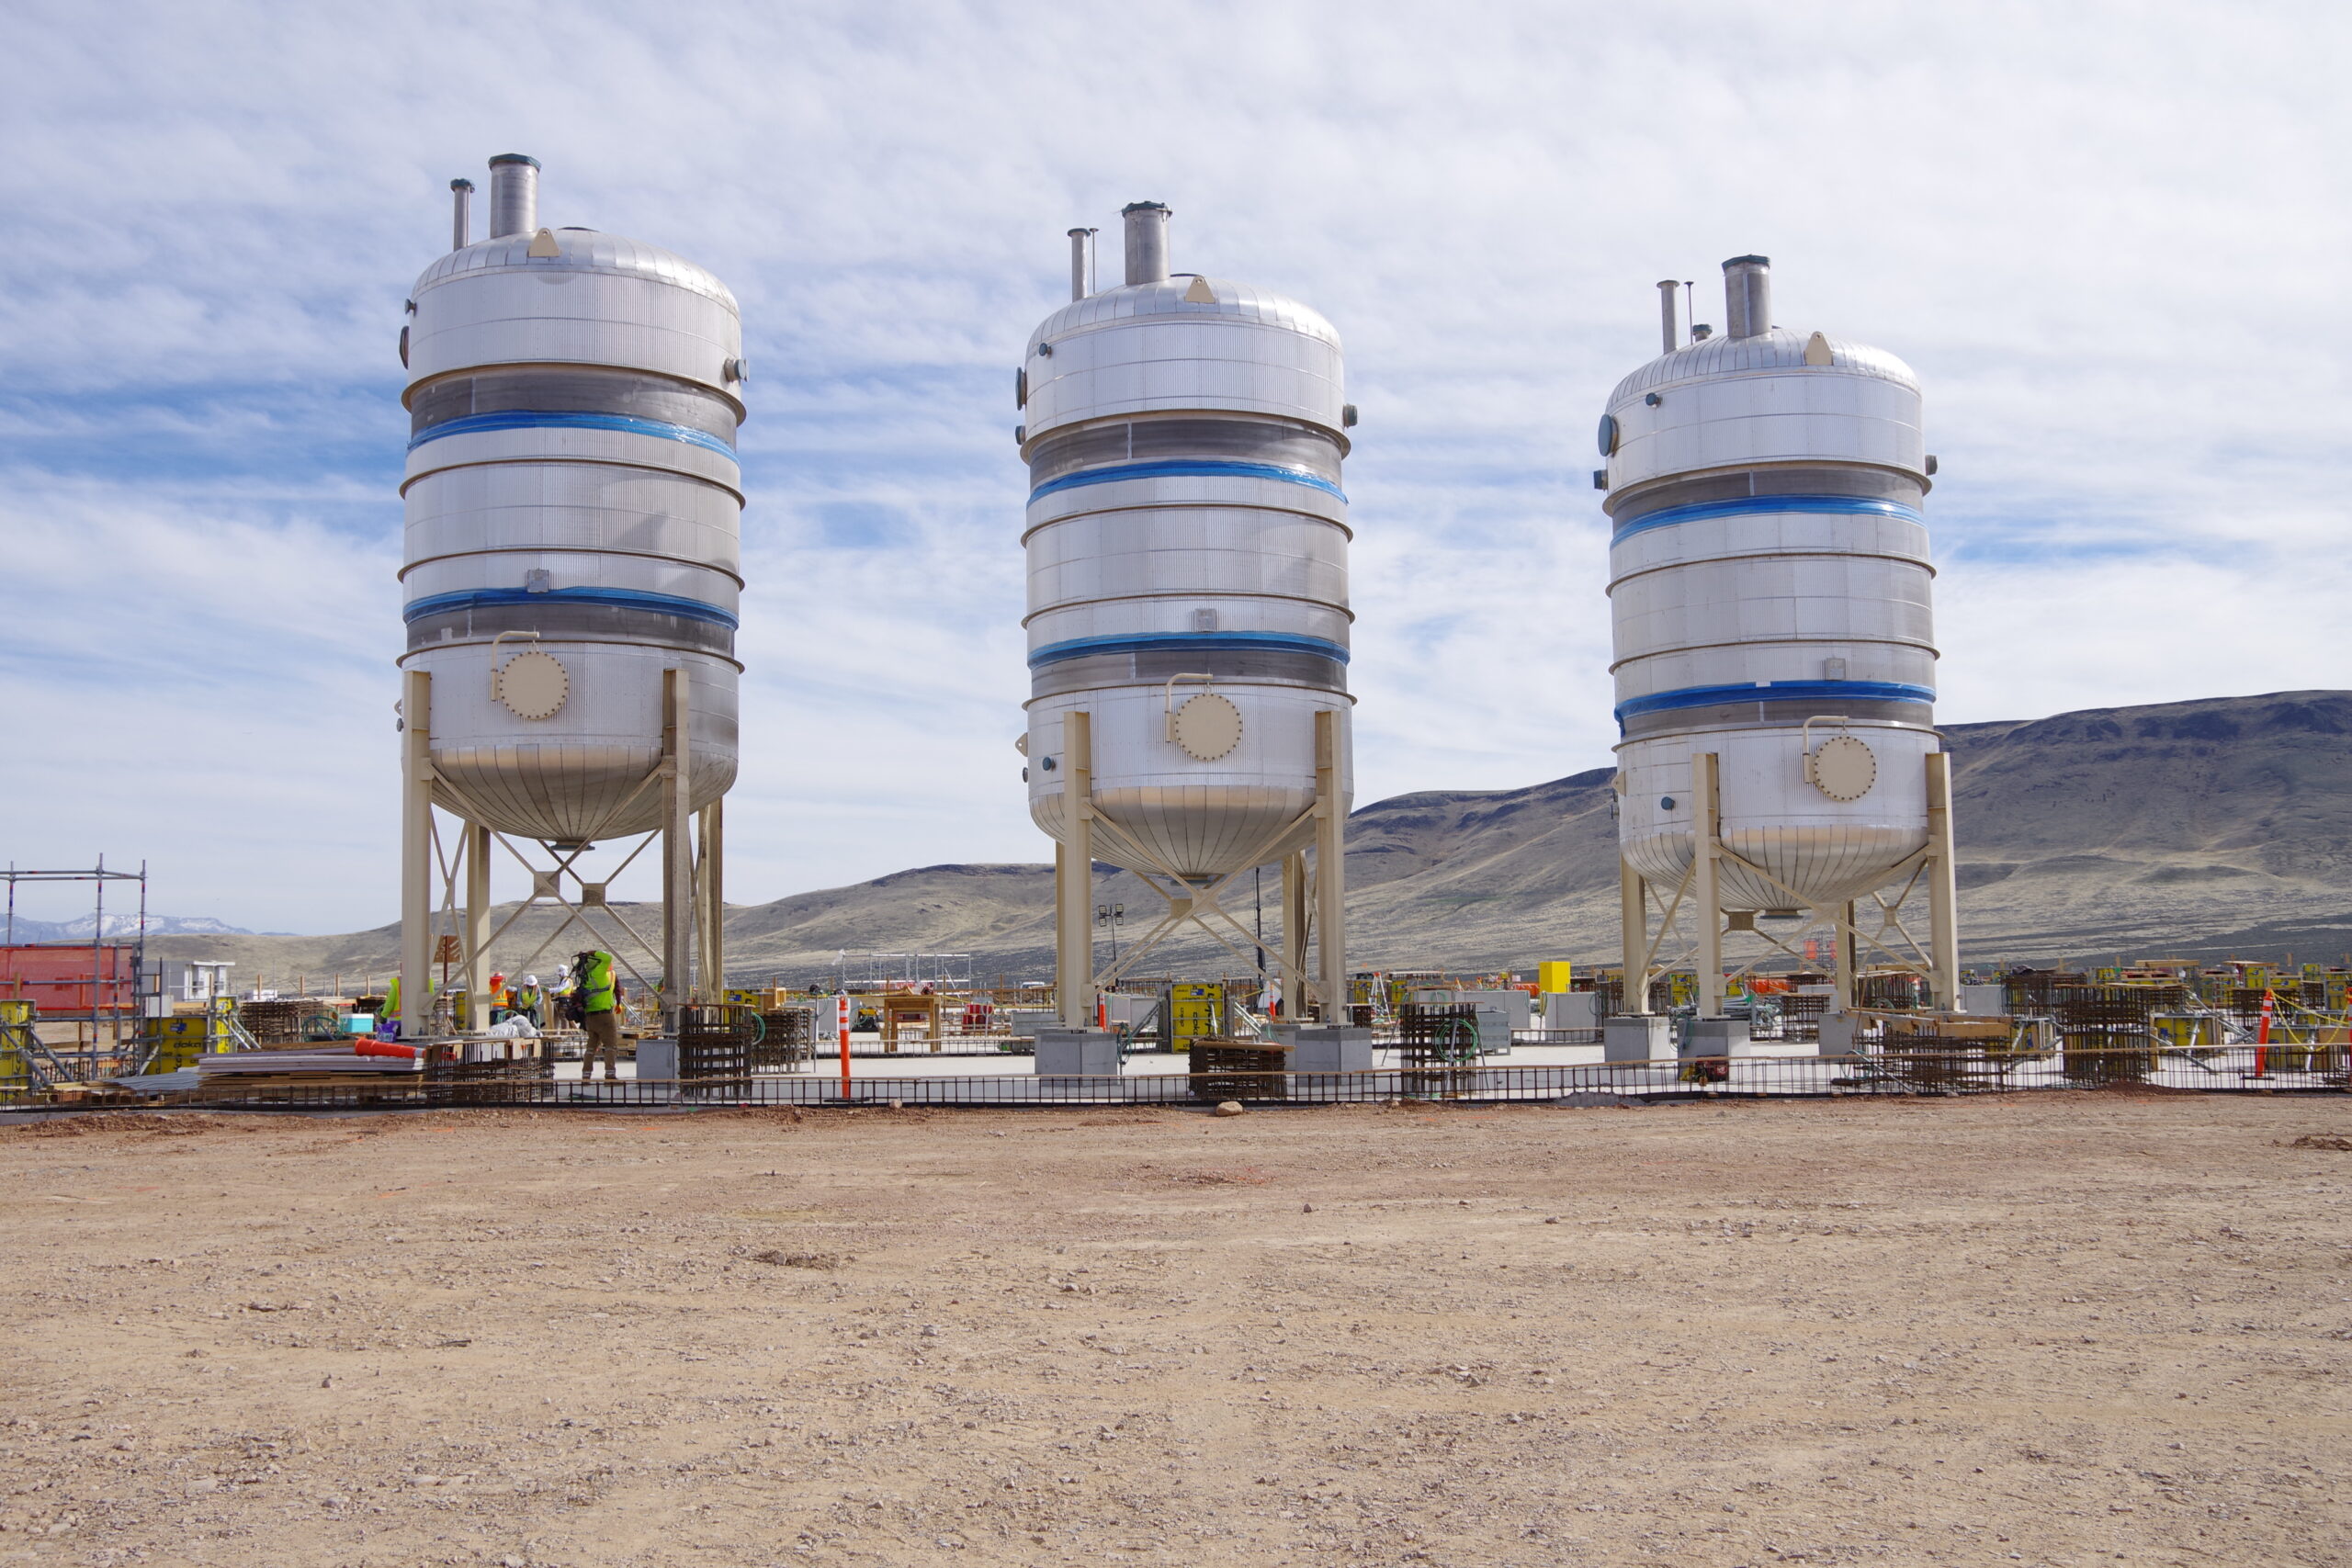
ネバダ州にあるアルベマール(NYSE: ALB)のシルバーピーク鉱山は、現在米国で唯一稼働中のリチウム事業だが、間もなく新規生産者の波が加わる可能性がある。1960年代からクレイトン・バレーのかん水からリチウムを採取してきたシルバーピークは、電気自動車用バッテリーや系統蓄電において中心的な役割を果たす金属でありながら、米国の国内産出がいかに乏しいかを象徴してきた。ロンドン拠点の市場調査・ビジネスインテリジェンス企業CRUによると、現在から2030年末までに最大9件の新規リチウム鉱山が米国で生産を開始する可能性があるという。
このパイプラインには、西半球最大級のリチウム供給源となる見込みのネバダ州のリチウム・アメリカス(TSX、NYSE: LAC)のサッカー・パス・プロジェクトや、アーカンソー州のスタンダード・リチウム(TSXV: SLI、NYSE-A: SLI)のプロジェクトが含まれる。
この建設ブームだけでは米国を世界のリチウム大国にするには不十分だが、その始まりとなる。CRUは、既存プロジェクトがすべて実現するとの前提で、2030年までに米国で炭酸リチウム換算(LCE)で年間最大9万5,000トンが生産されると予想している。これは一次供給の世界全体の4%未満に相当する。
遅延の可能性を織り込んだ調整ベースでは、CRUは2030年の米国産出量を5万5,000トン、世界供給の2%と予測する。今年の見込み産出量5,000トン(世界生産の0.3%)と比べると増加となる。鉱山プロジェクトは通常、許認可紛争、資金調達の不足、建設の遅延にさらされるため、リスク調整後の予測は発表されるパイプライン数値を大きく下回ることが多い。
世界のリチウム供給は依然として高度に集中している。投資調査会社アルパイン・マクロの6月の報告書によると、上位3カ国のオーストラリア、中国、チリが鉱山産リチウム産出の77%を占め、中国だけで世界の精錬能力の約70%を握っている。
「現実的に言えば、リチウム市場とバッテリーのバリューチェーン全体を支配する中国のような国から、米国が大きな市場シェアを奪うことは決してないだろう」と、CRUのリチウム市場アナリスト、キャメロン・ヒューズ氏はThe Northern Minerのインタビューで語った。「米国の目標は、より自立し、自国のバッテリーサプライチェーンを構築することだ。リチウムはそこに存在し、自国の需要をまかなうのに十分なリチウムを生産するだろう」
価格回復
米国のリチウム拡大は、電気自動車およびエネルギー貯蔵分野の需要増を背景に、2年間の低迷から徐々に価格が回復する中で進められている。西洋諸政府は、電池サプライチェーンにおける中国の支配を緩めようと、鉱山建設を促進するための助成金や価格支持策を提供してきた。
最初に稼働するのはサッカー・パスとみられる。オレゴン州境近く、ラスベガスの北北西約835キロに位置する同プロジェクトの初期段階は、来年後半の「機械的完成」が依然として予定されており、電池品質の炭酸リチウムを年間最大4万トン生産する設計となっている。
サッカー・パスは今年第4四半期の「通電(エナジゼーション)」に向けて順調に進んでいると、CEOのジョナサン・エバンス氏が8月13日に述べた。詳細エンジニアリング設計は6月30日時点で95%を超え、主要なプラント資機材の発送を含む調達は80%を超えたとリチウム・アメリカスは説明した。同プロジェクトはゼネラル・モーターズ(NYSE: GM)、オリオン・リソース・パートナーズ、米国政府からの戦略的支援を得ており、重要金属における中国の支配を弱めようとするトランプ政権の姿勢を反映している。
米国の支援
プロジェクト第1段階の資金調達には、米エネルギー省からの22億3,000万ドルの融資が含まれる。ニュージャージー州拠点の投資会社ヨークビル・アドバイザーズ・グローバルも出資者であり、8月にリチウム・アメリカスの社債を最低1億5,000万ドル引き受けることで合意した。同社はトランプ米大統領の複数のメディア事業に出資した実績がある。
サッカー・パスの第1段階の費用見通しは、今年も13億〜16億ドルの予算となっているとリチウム・アメリカスは先月述べた。エンジニアリング作業の進展を受けて、同社は9月30日までに完了する確定的な資本見積もりの作成を開始した。
米国の鉄鋼関税とイラン戦争により、サッカー・パスの今年の建設費は8,000万〜1億2,000万ドル増加すると、リチウム・アメリカスは5月に発表した。関税はまだ同社のサッカー・パス全体の資本支出見積もり29億3,000万ドルには反映されていない。
サッカー・パスは「最も有望なプロジェクト」だとCRUのヒューズ氏は言う。「資本支出が大きく、それは北米では常に付きまとう問題だ。だが着実に進んでおり、最初に稼働開始すると予想しているプロジェクトの一つだ」
ヘルズ・キッチン
南カリフォルニアでは、非上場のコントロールド・サーマル・リソーシズ(CTR)が、地熱かん水を蒸気に変換して電力を発生させるヘルズ・キッチン・プロジェクトを進めている。地熱かん水からのリチウムの共同生産は、同一の資源から電力とバッテリー用金属の両方が得られる点で魅力的だが、この手法は大規模な商業ベースではまだ実証されていない。
サンディエゴの東約200キロに位置するヘルズ・キッチンは、2028年までに50メガワットの電力、2029年までに年間2万5,000トンのリチウムを生産する見込みだ。最大規模では年間最大10万トンのリチウムを生産できるとCTRは言う。CTRはすでにゼネラル・モーターズおよびステランティスとリチウム供給契約を結んでいる。
同プロジェクトは昨年、「FAST-41対象プロジェクト」に指定され、トランプ政権の迅速許認可リストに加えられた。
3月、CTRは特定目的買収会社プラム・アクイジションとの合併に合意した。この取引はコントロールド・サーマル・リソーシズの企業価値を約47億ドルと評価するものだ。CTRはクロージング後、ナスダックに上場する予定で、年内の完了が見込まれる。
法的手続き
アイオニア(ASX: INR)がネバダ州で計画するライオライト・リッジ鉱山は、今後の供給のもう一つの重要な源泉だが、時程ははるかに不透明だ。
ライオライト・リッジは大陸で唯一知られるリチウム・ホウ素鉱床を有し、世界的にもこの種の鉱床は2つしかないと同社は説明する。ホウ素の産出により、リチウムに加えて2つ目の収益源が得られる。アイオニアは今後数ヶ月以内に最終投資決定(FID)に向けて作業を進め、その後の建設には約36ヶ月かかると述べている。
訴訟が不確実性をさらに高めている。3つの非政府組織が、同社の事業計画を承認し国家環境政策法(NEPA)プロセスを完了させた2024年の土地管理局(BLM)の決定に異議を唱えている。アイオニアは、BLMの承認を支持した米連邦地方裁判所の決定に対する控訴手続きに積極的に参加している。時期は同社の管理外だが、2027年半ばに決定が出ると予想している。同社によれば、この控訴が建設開始を遅らせることは想定されていない。
韓国の支援
6月、アイオニアはプロジェクトについて韓国の2つのエンジニアリング・インフラ企業グループから支援を確保した。うち1社、韓国海外インフラ・都市開発公社がプロジェクトへの出資を検討しているとアイオニアは7月8日に明らかにした。
アイオニアは2016年からライオライト・リッジに取り組んでおり、2019年にシバニ・スティルウォーター(JSE: SSW、NYSE: SBSW)を当初パートナーとして迎えた。この南アフリカの鉱山会社は2025年2月、50%の権益を得る予定だった4億9,000万ドルの投資から撤退した。
2025年10月のライオライト・リッジのフィージビリティスタディは、税引き後レバレッジなし正味現在価値約22億4,000万ドル、内部収益率18%、投資回収期間7年と算定した。同鉱床の炭酸リチウム換算(LCE)生産量は、操業最初の25年間で年間2万4,500トンと推定されており、ホウ酸の産出は年間平均13万5,500トンとなる見込みだ。
DLEの展望
さらに東の産油州でもリチウム鉱山が誕生する可能性がある。スタンダード・リチウムとノルウェー国営石油会社エクイノー(NYSE: EQNR)は、ス マッコーバー・リチウム合弁事業を通じて、アーカンソー州とテキサス州で複数のプロジェクトを追求している。
その筆頭は南西アーカンソー(SWA)プロジェクトで、米国における直接リチウム抽出(DLE)の初期の大規模商業応用の一つとなる。DLEは化学プロセスを用いてかん水からリチウムを取り出すもので、原理的には南米で使われる広大な蒸発池と比べて回収が速く、土地占有面積も小さい。ただし、この技術は世界のどこでもまだ大規模展開されておらず、アーカンソーのプロジェクトは重要な試験ケースとなる。
SWAは今年、最終投資決定と建設着手に向けて順調だと、CEOのデビッド・パーク氏が8月10日に述べた。電池品質炭酸リチウムの商業生産開始は2029年を目標としている。
スマッコーバー事業にとっては、顧客とのオフテイク(購入契約)確保とプロジェクトファイナンスの完了という2つの重要課題が残っている。スタンダード・リチウムは先月、複数の見込み顧客と「高度な」段階の協議が進行中であり、残るすべてのオフテイク契約を第3四半期末までに締結する目標だと明らかにした。
アーカンソー州のスマッコーバー層のリチウム含有かん水に依拠するSWAの報告済み埋蔵量は約44万7,000トンLCEだ。現在の計画では、電池品質炭酸リチウムを年間2万2,500トン生産する。
石油メジャー
米国地質調査所の2024年12月の報告書によると、スマッコーバー層のかん水中には最大1,900万トンのリチウムが存在する可能性がある。これにより、エクソン・モービル、オクシデンタル・ペトロレウム、シェブロンなどの石油メジャーがこの地域に引き寄せられた。メキシコ湾岸盆地で数十年にわたる掘削、かん水処理、地下の専門知識を持つ企業にとって、リチウム抽出は世界が電化に移行する中で既存の技能とインフラを活用する手段を提供する。
一方、非上場のT5スマッコーバー・パートナーズは、この地域で地熱発電とDLEを統合した「プラットフォーム」を開発している。6月には、スイスの商品大手グレンコア(LSE: GLEN)と5年間のオフテイク契約を締結した。これによりグレンコアは、T5の東テキサス事業で生産されるすべての炭酸リチウム(年間約5,000トン)を販売することになる。引き渡しは商業生産の開始後に始まる見込みだが、T5はその時期を明らかにしていない。
「ネバダ州を除けば、次に有望な地域はおそらくアーカンソー州とテキサス州のある南西部だ」とCRUのヒューズ氏は述べた。
ノースカロライナの復活
その他の非伝統的なリチウム拠点も台頭する可能性がある。アルベマールは、米国で数少ない既知の硬岩リチウム鉱床の一つにあるノースカロライナ州の過去生産鉱山キングス・マウンテンの露天掘り再開と拡張について、許認可の承認を求めている。
キングス・マウンテンは1937年から操業し、1990年代にチリのより安価なかん水鉱床に注力するため休山された。その復活の可能性は、国内バッテリー材料への米国需要の高まりが、以前は経済性のなかった鉱床を再び商業的に魅力あるものにしつつあることを映している。アルベマールのウェブサイトによれば、同鉱山は炭酸リチウム換算5万トンの転換能力に十分な原料を供給できる見込みだ。同社はこの資産の資源量見積もりを公表していない。
