米国のLNG輸出は23%急増、それでもヘンリーハブが3ドル未満の理由は?
重要ポイント
- •米国のLNG輸出は年初来23%増加し、フィードガス需要は19 Bcf/dを上回っている。
- •ヘンリーハブ先物が3ドル/MMBtu未満にとどまっているのは、米国全体の供給がなお強いからだ。
- •国内ガス生産は過去最高圏近く、在庫も5年平均を上回っている。
- •熱帯低気圧Edouardは、メキシコ湾岸のLNGフィードガス指値に影響を与えずにテキサス・ルイジアナ沿岸に上陸した。
- •欧州の買い手は、冷房需要見通しがやや弱まる中でも、米国LNGカーゴへの入札をより競争的にしている。
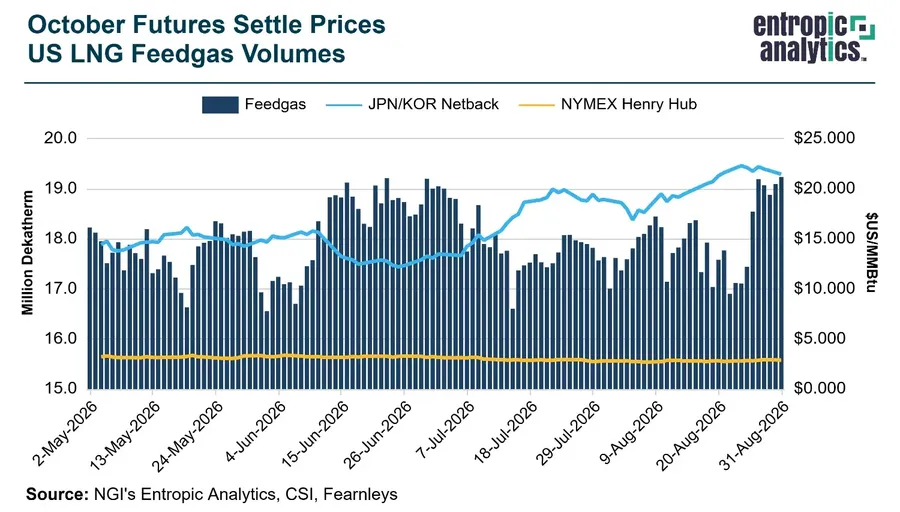
今年の米国LNG生産は大きく増加したものの、指標となるヘンリーハブ価格はほとんど動いていない。
概要:
- LNGフィードガスが19 Bcf/dを上回る
- 生産は過去最高圏近辺で推移
- 在庫は5年平均を上回る
米国のLNG輸出は今年23%増加したが、フィードガス需要が19 Bcf/dを上回り、国内生産も過去最高圏にあるにもかかわらず、ヘンリーハブ先物は3ドル/MMBtu未満にとどまっている。
この乖離は、輸出需要の強まりを市場が吸収しつつも、全体の供給逼迫にはつながっていないことを示している。生産は高水準を維持し、在庫も5年平均を上回る水準にあるため、指標価格への上昇圧力は抑えられている。
今回のLNG増加は、米国のガス供給が広範に強い環境の中で起きている。生産は過去最高圏近くで推移し、在庫も通常であればヘンリーハブの上昇を後押しするほどには減っていない。そのため、輸出増加は処理量の面では注目されるものの、供給、在庫、国内価格のより広い均衡を単独で変えるにはまだ不十分だ。
一方、2026年9月1日の市場では、メキシコ湾岸と南東部の現物天然ガス価格が水曜受け渡し分で下落した。これは、月曜日に7ドル超まで急騰した分のおよそ3分の2を失ったもので、熱帯低気圧Edouardがテキサス・ルイジアナ州境付近に上陸したことが背景にある。
米国の製造業も8月に拡大を続け、工場生産は堅調を維持し、テキサスの活動は加速した。この統計は、秋に向けた産業用天然ガス需要を下支えする内容だった。
メキシコ湾岸のLNGターミナルでは、Edouardがテキサス・ルイジアナ州境付近に上陸した火曜日も、フィードガスの指値は最近の水準近辺を維持した。予報担当者は、最も激しい雨は輸出設備の西側に降る見通しで、生産への脅威はゼロだと評価した。
天然ガス先物は火曜日、季節最初のメキシコ湾岸の熱帯低気圧がテキサス・ルイジアナLNG回廊に向かう中でも、フィードガス指値に影響がなかったため、序盤の下げ幅の大半を取り戻した。
国際LNG市場では、今週、欧州とアジアの両方で冷房需要見通しが緩和した。それでも、欧州の天然ガス買い手は、薄い在庫と中東の供給リスクが気温見通しの軟化を上回っているとして、米国LNGカーゴへの競争的な入札を引き上げている。
期近の天然ガス先物も、カレンダーが9月に変わり気象学上の秋が始まる中、3.00ドル/MMBtu近辺のテクニカルな抵抗線により上値が抑えられた。

