Grey、リモートワーカー向け給与口座「Paycheck」を発表—国境送金フィンテック、累計取引高50億ドルに接近
重要ポイント
- •GreyはTechCabalのMoonshot 2026カンファレンスで、米ドル・英ポンド・ユーロで報酬を得る専門職向け給与口座「Paycheck」を発表した。
- •同社は70カ国の300万人超のユーザーの4,000万件超の取引を通じて、累計総決済高約50億ドルを処理している。
- •Paycheckの給与口座保有者は初期年3%の貯蓄金利を受けられ、カード利用1%キャッシュバック、eSIMデータパッケージ、近日提供の物理USDカードなどの特典も付く。
- •Greyは顧客の収入の規則性に基づいて信用審査を行い、バランスシートリスクを負わず、認可を受けた貸付業者と提携して管轄区域ごとに段階的に展開する。
- •2026年初頭に開始したGrey Businessは処理額1億ドルを突破し、会社全体のTPV成長170%〜175%(前年比)を牽引した。
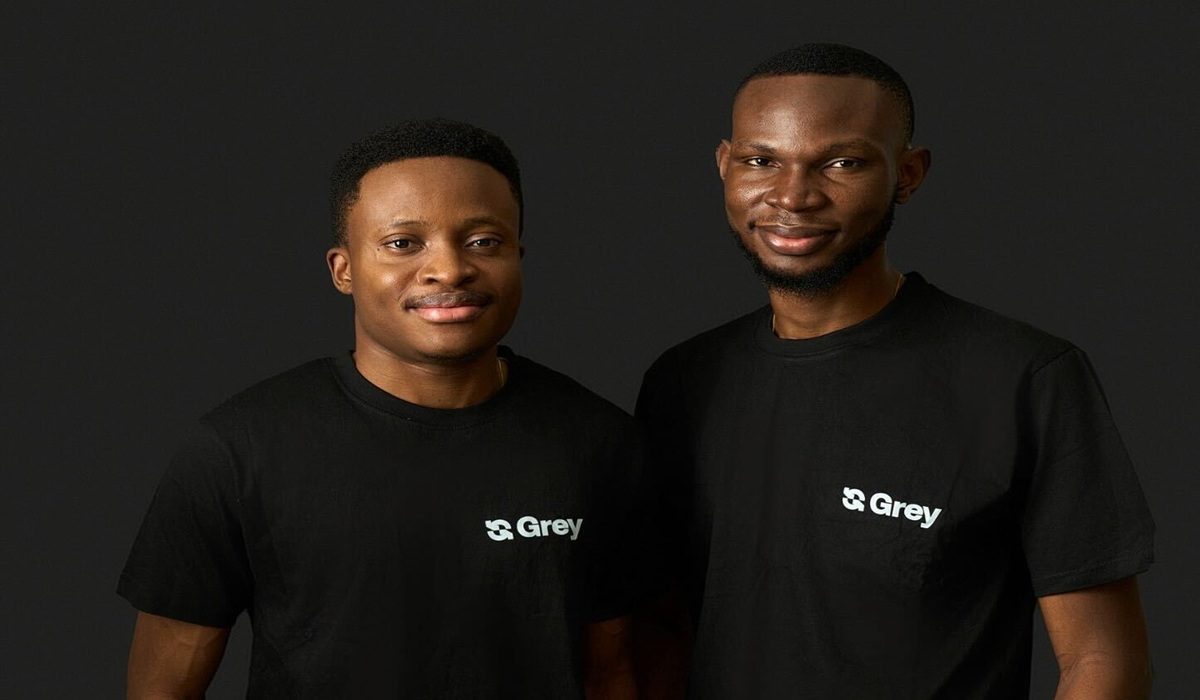
アフリカの国境越決済企業Greyは、米ドル・英ポンド・ユーロで報酬を得る専門職向けの専用給与口座「Paycheck」を発表した。リモートワーカーが貯蓄・借入・支出を行う主要な金融オペレーティングシステムとなることを目指す動きの一環である。
Y Combinator支援のスタートアップである同社の最高経営責任者(CEO)兼共同創業者のIdorenyin “Idee” Obong氏は、水曜日に開催されたTechCabalの主力イベントであるMoonshot 2026カンファレンスのステージでこの製品を発表した。発表と同時に、Greyが累計総決済高(TPV)——取引から得た収益ではなく処理された全取引価値の累計——として、70カ国の300万人超のユーザーの4,000万件超の取引で50億ドル近くを静かに処理してきたことを明らかにした。Obong氏は最高執行責任者(COO)のJoseph Femi Aghedo氏とともに同社を共同創業した。
今回の発表は、過去5年間アフリカの国境越フィンテックを特徴づけてきたパターンからの意図的な転換を示すものだ。ラゴスのソフトウェアエンジニアであれ、ナイロビのプロダクトデザイナーであれ、ドル・ポンド・ユーロで報酬を得ていても、ユーザーの行動は一貫していた。海外の請求書が決済されると同時に、ユーザーは外貨を交換し、現地の商業銀行口座に引き出していた。各プラットフォームはこうした為替スプレッド上で印象的な総取引高を築いてきたが、長期の預かり資産はほとんど獲得できていなかった。Obong氏の基調講演は、この「通過パイプ」の習慣を打破することを狙ったものだった。
「Greyを始めた当時は純粋な通貨交換製品でした」とObong氏は基調講演直後、Technextとの独占単独インタビューで語った。「その後、今日の姿へと進化させましたが、単なるパススルーにはならないと非常に意識してきました。」
公式の発表では給与の自動仕分け、着金手数料無料、毎月のリワード抽選、優先サポートが強調されているが、Obong氏との対話からは、はるかに深い戦略的構想が浮かび上がった。消費者向け特典の下には、アルゴリズムによる信用審査、オフバランスシートの貸付パートナーシップ、物理カードの発行、そして企業間・消費者間(B2B-to-B2C)を結ぶ閉ループの給与レールへの計算された進出が隠されている。
リモートワーカーの信用盲点を解決する
新興市場では、リモートの技術人材やデジタルクリエイターが奇妙な金融的パラドックスの中にいる。彼らは現地企業の給与の数倍を外貨で稼ぐことが多いにもかかわらず、国内の商業銀行や従来の信用情報機関にはその存在が見えにくい。収入が現地の給与スキームではなく海外のフィンテックレール上に乗っているため、国内ローンや簡単な当座貸し越しすらほぼ不可能だ。Greyが狙うのはまさにこの隙間だ。給与を受け取るプラットフォームこそが、従来の審査では見えない収入履歴を保有している。
「私たちが見てきた問題は、当社の製品で給与を受け取る人々がしばしば信用にアクセスできないことです」とObong氏は説明した。「なぜか?標準的な信用情報機関は、他の銀行経由で外貨を審査することはほとんどないからです。ですから、これは過去6年間で築いてきた、誰よりも顧客を適切に審査するためのデータとインテリジェンスなのです。」
ただし、リモートワーカーへの融資審査には明白な構造的リスクが伴う。グローバルなギグワークや海外契約は突如終了することがあり、請求書のサイクルも変動する。Greyの独自の「インカム・インテリジェンス」が安定したリモート給与と変動の激しいフリーランス案件をどう区別するのかとTechnextが問うと、Obong氏は給与仕分けレイヤーとしてのPaycheckと、その基盤となる信用スコアリングエンジンを明確に区別した。
「まず、Paycheckと当社の信用製品を区別する必要があります」とObong氏は明確にした。「Paycheckは給与所得者向けのサービスで、今日給与を受け取ることに加えて特典を提供するものです。特典の一つは貯蓄の高い金利で、もう一つは信用です。」
契約の突然の喪失や不安定な収入のリスクを価格設定するため、Greyは社内の台帳を高頻度の銀行明細分析ツールのように扱っている。単一の支払額ではなく、顧客の収入の規則性が審査判断を左右する。
「当社のデータから、Greyでローンや当座貸し越しを組む際にどれだけのリスクとエクスポージャーを引き受けられるかを顧客ごとに審査できます」とObong氏は説明した。「これは他の貸付会社と同じで、銀行明細を提出すれば、収入の頻度がその会社のリスク許容度を示します。毎月確実に収入が入る顧客は、より適格な顧客です。収入が不定期な人よりも高い融資額を提供できます。」
新興市場での貸付は、過去10年間、通貨ミスマッチと高い貸倒率によって資金力のある数十のフィンテックを苦境に陥れてきた。Greyを一夜にしてバランスシート型の貸し手に変えるのではなく、Obong氏はこの段階では自社資本を完全に隔離していることを確認した。
「この製品の提供において、当社のバランスシートには一切リスクを負いません。だからこそ、非常に信頼できる貸付パートナーと協力してこのサービスを提供しています」とObong氏は明かした。「Greyを始めて銀行サービスを提供しようとしたときと同じです。当社自身は銀行ではないので、すぐに自社名義で口座の発行を始めたわけではありません。パートナーを通じて構築を進め、その後ずっと後にインフラの所有を目指しました。今回も同じアプローチです。」
確立された貸付パートナーに元本リスクを担わせることで、Greyは自社の流動性を拘束することも、国ごとの銀行ライセンス取得に悩まされることも避けられる。信用・金利付き製品は地域ごとに厳格な証券・貸付規制の対象となるため、Obong氏は信用および利回り機能の両方を、認可を受けた現地パートナーとともに、管轄区域ごとの段階的な展開で投入していくと述べた。
留まる理由をつくる
お金をアプリ内に留めるには、入金と同時に換金しない具体的な理由をユーザーに与える必要がある。Moonshotの数週間前、Greyは資金を目標別の貯蓄バケットに分割できる機能「Pouch」をリリースした。Paycheckでは、給与口座の保有者に初期年3%の貯蓄金利を提供し、Paycheck以外のユーザーは2%となる。
この利回りは、米国債利回り——ドル建て貯蓄の慣行的な基準——が依然として4%を上回って推移するマクロ環境での提供であり、初期金利だけで定着した換金習慣を変えられるかという疑問も生まれる。Greyの答えは単一のフックではなく幅の広さだ。3%の金利に加えて、Paycheckはカード利用の1%キャッシュバックポイント、海外旅行者向けeSIMデータパッケージ、コワーキングスペース利用券、一部の管轄区域での暗号資産投資オプション、そして近日登場するプラスチック製およびメタル製の物理USDカードを束ねている。
「一つのものだけでは十分ではないと考えています。私たちは包括的なエコシステムを構築しているのです」とObong氏は述べた。「ナイロビではなくラゴスに住み、米国の企業で働く顧客を例に挙げると、給与を受け取り、海外の家族に送金するか、給与の20%を貯蓄して利息を得るとします。旅行するならGreyカードで航空券を支払い、新しい国に到着したらGreyのeSIMを入手できます。給料日が遅れて急な問題を解決するために信用が必要なら、当社はその信用を提供できます。重要なすべてのタッチポイントで顧客と出会うことが目標です。」
アフリカ、ラテンアメリカ、東南アジア全域へのプラスチック製・メタル製カードの物流という難題——スポンサーバンクの突然の停止や高額の配送費用で悪名高い分野——について、Obong氏は複数パートナーによる冗長性を強調した。
「顧客が行き詰まるのを避けるため、複数の銀行パートナーと複数のカードパートナーを抱えています」と同氏は述べた。「コストの面では、カードの配送には多少の費用がかかるかもしれませんが、世界中のどこにいる顧客にとっても手の届く価格帯にするよう徹底します。」
Grey Business、1億ドルを突破
水曜日に共有された指標の中で最も示唆的だったのは、企業向け部門「Grey Business」の成長速度だろう。2026年初頭に開始したこのB2B部門は、最初の4カ月間で6,140万ドルを処理し、現在は累計処理額1億ドルを突破しており、会社全体のTPV成長を前年比170%〜175%に押し上げる一因となった。この急増は、海外資本を現地の運転資金に橋渡しするベンチャー支援のスタートアップと、Greyが新たに開始した中国元(RMB)送金レールを活用する貿易中小企業によって牽引されている。
「Grey Businessは会社としてもっと早く登場すべきだった」とObong氏は振り返った。「典型的なユースケースは、資金調達を済ませたテックスタートアップで、日常の支出は現地通貨で行う必要がある場合です。当社はその橋渡しを提供します。そして非常に重要なのがRMB送金で、顧客からの需要に応えて開始しました。現在、顧客がRMB送金を使ってサプライヤーへの支払いを行っているのを目にしています。」
閉じられた給与ループ
170カ国超での一括送金能力を持つGrey Businessと、消費者向け給与口座のPaycheckを並べてみると、はるかに大きな戦略的全体像が浮かび上がる。DeelやWiseのようなサードパーティの仲介者を排除し、コルレスバンキング手数料を回避する、自己完結型の給与ネットワークだ。この閉じたB2B-to-B2Cの給与ループの構築が最終目標なのかと問われたObong氏は、ためらうことなく答えた。
「それが目標です」とObong氏は述べた。「実は今日でも、Grey Personal経由で従業員に給与を支払う企業がすでにあります。ですから、これは今後数週間、数カ月で積極的に推進していくレールであり、回廊なのです。」
これらの公約は、今後数カ月間の具体的なチェックリストを観測者に与える。GreyからGreyへの給与回廊の進捗、どの管轄区域で段階的な信用・利回り機能が投入されるか、そしてアフリカ、ラテンアメリカ、東南アジアのユーザーに物理カードがどれだけ速く届くか。
Aboki Africaとして歩み始めてから6年、Greyはもはや海外の雇用主と現地の銀行口座を結ぶ橋であることに満足していない。B2Bの資金管理レールと給与を裏付けとした消費者向け信用・利回りを組み合わせることで、Obong氏は次の50億ドルが単にGreyを通過するのではなく、そこに留まると賭けている。

