第38週 コモディティ市場ウォッチ:原油は100ドル超を維持、金は利上げ後も反発、銅は中国需要で回復
重要ポイント
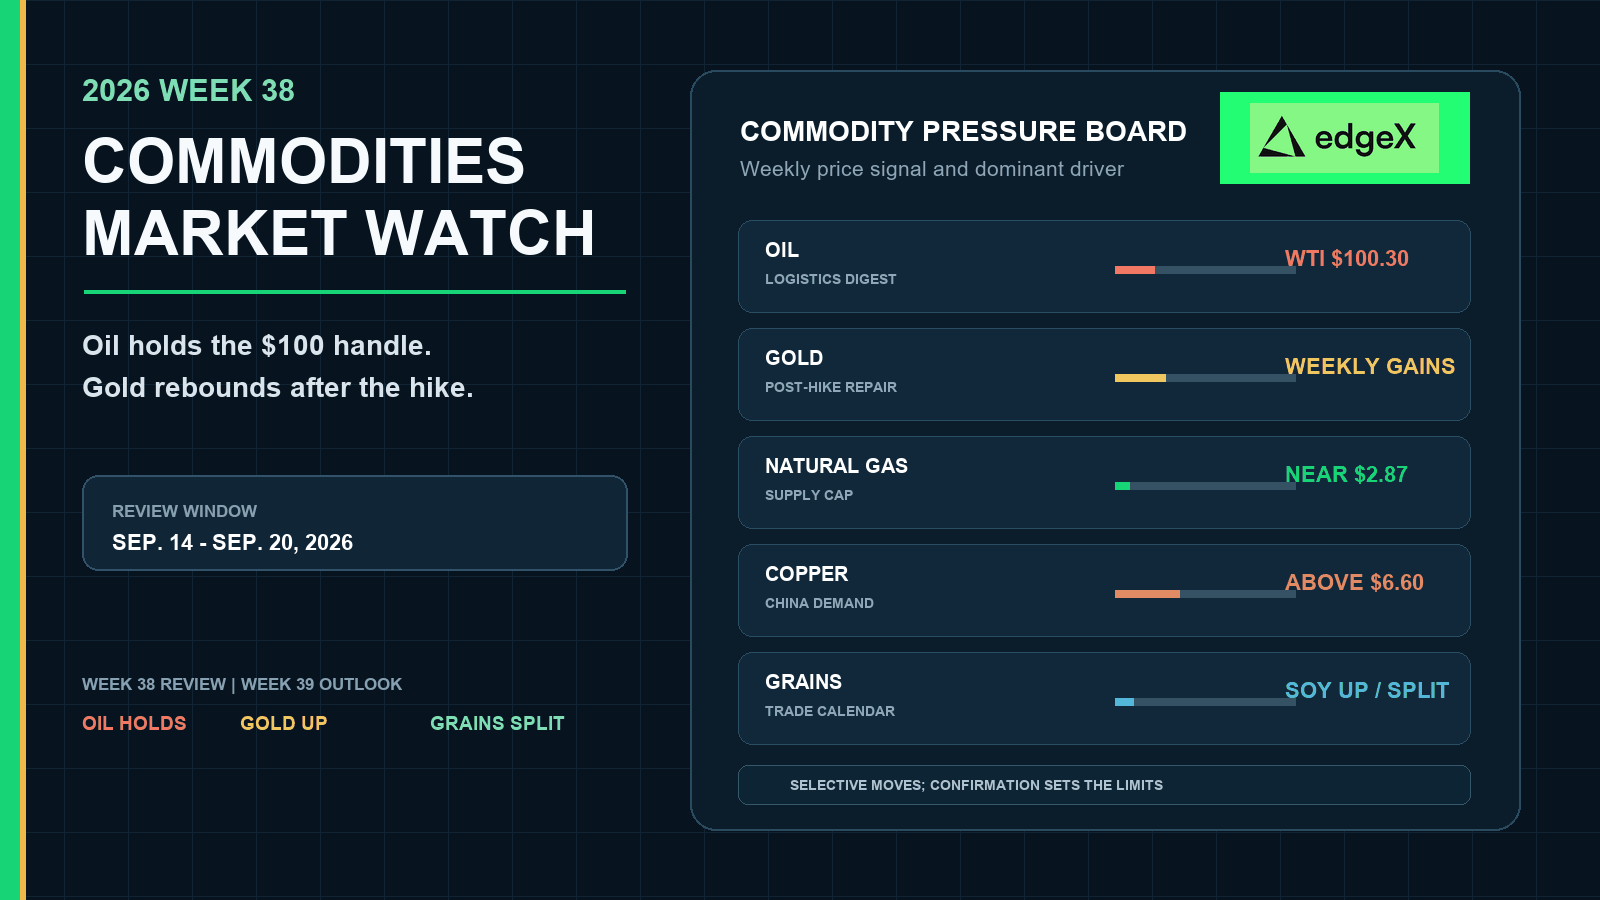
- •WTI原油は金曜に100.30ドルで決済し、週間で100ドル超を維持。想定より軽微だったサウジパイプライン混乱と、6カ月ぶりの高水準となったホルムズ海峡の輸送量が懸念を緩和。
- •9月11日終了週に米国の商業用原油在庫は64万バレル減少した一方、ガソリンと蒸留油の在庫は積み増しとなり、過去最高の6.29ドル/ガロン(前年比68%増)のディーゼルが消費者インフレ圧力を高準に維持。
- •12月金先物は、9月16日にFRBが3年超ぶりとなる25bpの利上げで3.75%~4.00%に引き上げた後であっても、週間で上昇して4,424.90ドルで引け、金曜には10年債利回りが4.995%付近へ反発。
- •銅は強まる中国需要を受けてポンドあたり6.60ドル超へ反発し、洋山プレミアムは121ドル/トンに達し、2022年11月以来の高水準となった。これは、精製銅関税の決定延期によって引き起こされた週初の下落の後のこと。
- •大豆は週間で上昇して13.03 1/2ドルで引け、コーンと小麦は軟調して引け、農産物はエネルギーや金属に従うのではなく、引き続き独自の作況、輸出、貿易カレンダーに基づいて取引されていることを示した。
要点まとめ
第38週は単一のコモディティシナリオにはなりませんでした。原油は金曜日までWTIが100ドルを超えて維持され、石油製品は在庫を積み増し、ディーゼルは過去最高水準に留まり、エネルギー部門は新たな需要ブームの始動ではなく、ロジスティクスリスクを消化していることを示しました。金は第37週とは逆方向に動きました。原油が軟化する中、Fedの初利上げ後であっても12月限は週間ベースで上昇して引け、貴金属は先週の金利ショックのダメージを修復しました。天然ガスは供給に制約されたまま2.87ドル付近に留まりました。銅は、初期の関税決定延期による投げ売りの後、強まる中国需要シグナルを受けて6.60ドル超まで回復しました。穀物は原油と銅のいずれの道筋にも従わず、大豆は週間ベースで上昇し、コーンと小麦は金曜日に向けて軟化しました。したがって第39週は、エネルギーが依然として最も大きなインフレ経路である中、金属は金利と中国の実需により敏感に、農産物は依然として独自の輸出および作付カレンダーに沿って取引される形で始まります。
Fed初利上げ後、第38週は部門ごとに分かれた展開
第37週がロジスティクスリスクで100ドルを突破し、利上げ確率により金が打撃を受けた後、第38週は、エネルギーがFOMC決定に向けて上昇を続けるのか、それとも在庫と外交圧力により平均回帰するのかを試しました。原油はWTIで3桁の水準に留まり、金曜日に軟化したもののその水準を放棄しませんでした。金の週間反発は逆の制約を示しました。原油が軟化し、前回の金利ショックがすでに織り込まれていれば、利上げ週であっても貴金属は回復。銅と穀物も再び単一の道筋に従いませんでした。
原油は3桁のWTIを維持、石油製品は在庫積み増し
金曜日の先物引け値は、下落した一日であったにもかかわらず、10月原油を100.30ドル、ブレントを103.87ドルとし、WTIは第37週の100.05ドルの引けを上回り、ブレントは前週の104.61ドルエリアをやや下回りました。この乖離は無理やり算出した週間騰落率よりも重要でした。市場は、想定より小さかったサウジパイプライン影響、ホルムズ海峡輸送量増加の報道、および製品在庫の積み増しを消化しました。ディーゼルの過去最高の小売価格がインフレ圧力を開いたままにしました。
金属と穀物は単一のエネルギーシナリオを拒否
金は、Fedによる25bpの利上げでフェデレーファンド金利レンジが3.75%~4.00%となり、金曜に10年債利回りが4.995%付近へ反発したにもかかわらず、週間で上昇して引けました。天然ガスは、涼しい天候、力強い米国48州の生産、LNGプラントのメンテナンスを受けて2.87ドル付近に留まりました。銅は、精製銅関税決定の延期後、週初の安値から6.60ドル超まで回復しました。穀物は独自のカレンダーで分かれました。大豆は週間で上昇、コーンと小麦は軟化。エネルギーが依然として最も大きなインフレ入力であり続けました。
第38週 コモディティダッシュボード
| 市場 | 完了した 第38週のエビデンス | 結果の 意味 |
|---|---|---|
| WTI原油 | 金曜終値100.30ドル(日当たり−1.61ドル)、第37週の100.05ドを上回る | 3桁の米国原油価格は金曜の消化局面を生き延びた |
| ブレント原油 | 金曜終値103.87ドル(日当たり−0.95ドル)、約104.61ドルより軟調 | 国際指標は軟化したが、WTIは水準を維持 |
| 米国石油在庫 | 原油−0.64Mバレル、ガソリン+0.794Mバレル、蒸留油+1.585Mバレル | 原油は取り崩し継続だが、製品は在庫積み増し |
| ディーゼル | 過去最高の6.29ドル/ガロン、前年比+68% | 消費者インフレ経路は大きなまま |
| 金 | 12月限は金曜4,424.90ドル、週間で上昇 | 貴金属は第37週の金利ダメージを修復 |
| 米国天然ガス | 2.87ドル付近の2ドル台後半/mmBtu圏 | 天候とLNGの支えは供給に上限を残したまま |
| 銅 | 6.60ドル超に反発、洋山プレミアム121ドル/トン | 関税延期の投げ売り後に中国需要が回復 |
| コーン、大豆、小麦 | コーン5.27 1/2ドル、大豆13.03 1/2ドルで週間上昇、小麦7.14 1/4ドル | 農産物は原油や銅を真似るのではなく分かれた |
原油はロジスティクスリスクを消化し、製品在庫の積み増しへ
原油の第38週の物語は消化であり、きれいなブレイクアウトの延長ではありませんでした。Investradeの9月18日市場レビューとBrownfieldの先物引け値はいずれも10月WTIを100.30ドル(1.61ドル安)とし、Investradeはブレントを103.87ドル(0.95ドル安)しました。部門全体はFed決定まで3桁を維持し、その後、市場がサウジ東西パイプラインの混乱を当初の懸念より軽微と判断し、ホルムズ海峡の輸送量増加を追う中、金曜に向けて軟化しました。Trading Economicsは後になって、第39週の転換点に向けて米中央軍(CENTCOM)のコメントをもとに、直近2週間のホルムズ海峡の原油・LNG輸送量が6カ月ぶりの高水準になったと指摘しました。
3桁のWTIは金曜を生き延びたが、需要ブームは証明されず
100ドル超の維持は、インフレと輸送コストの計算上、依然として重要でした。しかし、世界的な需要ブームの同時発生を証明するものではありませんでした。報道は、供給不足への殺到よりも、ロジスティクスの再評価と製品在庫の積み増しを強調しました。Trading Economicsの金曜メモは、変動の激しい取引で先の上昇分が消えた後、原油が週間で約0.5%下落したと述べた一方、確定引け値ではWTIが第37週の引けをわずかに上回り、ブレントはわずかに下回りました。この乖離が有用な週間シグナルです。ホルムズ海峡の流れが改善し、製品在庫がさらに積み増しされれば、原油は3桁の水準を急速に失う可能性があります。外交が停滞するか、ディーゼルが過去最高のストレスに留まれば、インフレ圧力は開いたままになり得ます。
在庫とディーゼルがインフレ経路を開いたままに
9月11日終了週のEIA週間石油状況報告は、Trading EconomicsとWSJの在庫報道が要約したところによると、原油在庫は予想された約160万バレルの取り崩しを下回る、64万バレルの減少を示しました。クッシング在庫は34.2万バレル減少しました。ガソリン在庫は取り崩し予想に反して79.4万バレル増加し、蒸留油は予想されたはるかに小さい積み増しを上回る158.5万バレル増加しました。製油所の原油処理量は1日あたり25.6万バレル減少しました。この構成により、原油は製品在庫が積み増しされる中でも、3桁のWTI水準を支えるのに十分な強さを保ちました。ディーゼルはより直接的な消費者インフレとの結び付きであり続けました。InvestradeのEIA関連メモは、米国のーゼル平均価格を過去最高の6.29ドル/ガロンとし、1年前の3.74ドルから68%上昇とした。第38週は、原油を第37週の緊急性を回復することなく水準を維持した、ロジスティクスと製品の市場として残しました。
金はFed初利上げの中でも反発
金は第38週を、第37週の金利ダメージの繰り返しではなく修復として終えました。Investradeは12月金を金曜に25.20ドル高(0.57%)の4,424.90ドル、12月銀を1.05ドル高(1.59%)の67.15ドルとし、週間で上昇して引けました。Trading Economicsの金のメモも、利上げ後の同じ貴金属の動きを追跡しました。Brownfieldは同日の12月金の引けを15.90ドル高の4,415.60ドルと記載しました。このレビューはInvestradeの決済まとめを優先し、Brownfieldの代替記載価格に注記します。第37週の12月限引け値4,391.30ドルと比較すると、Investradeの終値は、前週の金利ダメージを受けた引けからの明確な反発を意味します。
金曜にも利回りは上昇、それでも貴金属は週間で上昇
Fedは9月16日にフェデレーファンド金利レンジを25bp引き上げて3.75%~4.00%とし、3年超ぶりの利上げとなり、市場は追加の2026年利上げを織り込みました。10年債利回りは金曜に4.995%付近へ反発しました。この組み合わせは通常、利回りを生まない金属にとって引き続き不利なものです。第38週が示したのは、利上げが実行され原油が軟化すれば、この制約は絶対ではないということです。前回の金利ショックがすでに織り込まれていれば、利上げ週でも貴金属は上昇して引けることができます。金の修復は選択的な消化であり、Fedが貴金属にとって重要でなくなった証明ではありません。
天然ガスは2ドル台後半で供給に上限を残したまま
米国の天然ガスは再び、原油の純粋な従属変数のように振る舞うことを拒否しました。Trading Economicsは、涼しい天候予報が発電用バーナー需要を削減した後、第38週/39週の転換点に向けてヘンリーハブを2.87ドル/mmBtu付近に残しました。一貫して検証可能な週間騰落率がないため、より明確な解釈はその2ドル台後半の圏内での方向性となります。
天候とLNGの支援は限定的、生産は引き続きレンジを守る
9月の米国48州の生産は1日あたり約1,131億立方フィートで、8月の過去最高の月間平均である1日あたり1,122億立方フィートを回りました。9つの主要な米国LNG輸出プラントへの平均流量は、キャメロンLNGのメンテナンスにより、3週間ぶりの低水準に近い1日あたり175億立方フィートと予想されました。9月11日終了週のEIA貯蔵量は平均を下回る積み増しで、5年平均に対する在庫超過を前週の1,480億立方フィートから1,180億立方フィートに縮小しました。この構成により、ガスは純粋な供給過剰の物語よりは強く、原油主導のブレイクアウトよりは弱く、2ドル台後半の支持を維持しつつ、不足への殺到はありませんでした。
銅は初期の関税投げ売り後に6.60ドル超へ回復
銅は二段構えの週を経て、第37週の軟調な局面より強く第38週を終えました。Trading Economicsの銅メモは、強まる中国需要シグナルを受け、先物が金曜にポンドあたり6.60ドル超へ上昇し、4営業日連続で上昇を延長したと述べました。洋山銅プレミアムは木曜に121ドル/トンへ上昇し、2022年11月以来の高水準となりました。週初には、トランプ政権が精製銅への潜在的関税の決定を延期したとの報道を受け、銅は数週間ぶりの安値へ下落しました。LME倉庫では約4週間ぶりの高水準の新規受渡が記録され、ロンドン銅はコンタンゴに入り、中国需要プレミアムが強まる中でも、直近の供給が潤沢であることを示しました。
中国需要が先に回復、直近の在庫は依然として警戒を促す
第37週の軟調な6.20ドル台後半/約6.28ドル圏と比較すると、金曜の6.60ドル超への反発は、初期の関税投げ売りやLME在庫積み増しを消し去ることなく、明確な回復を示しました。直近の確認は、依然として中国の実需プレミアムとコンタンゴシグナルが薄れるか否かに依存していました。第38週は、銅を、政策による不安の後の中国需要回復とし、スクイーズではないものとして残しました。
穀物は分かれた展開:大豆は週間上昇、コーンと小麦は軟調
農産物は再び、エネルギーや銅のシナリオを模倣することを拒否しました。Brownfield Ag Newsの9月18日引け値は、12月コーンを3セント安の5.27 1/2ドル、11月大豆を16 1/4セント安の13.03 1/2ドル、月シカゴ小麦を12 3/4セント安の7.14 1/4ドルとしました。第37週金曜の引け値、コーン約5.30 1/4ドル、大豆12.96 1/2ドル、小麦7.25 1/4ドルと比較すると、コーンと小麦は下落して引け、大豆は上昇して引けました。Farm Progressの見立ては、トランプ・習貿易への警戒が油糧種子のコメントで引用される中、金曜の急落にもかかわらず大豆が依然として週間上昇を達成したと述べました。
作況、輸出、貿易カレンダーが引き続き支配的
夏終わりの天候は依然としてコーンと大豆の収量想定を変え得る一方、小麦は世界的な供給に関する報道と輸出競争に依然として敏感です。ディーゼルと輸送コストの上昇は長期的なフロアを支え得ますが、直近の方向性は依然として生産、輸出成約、貿易報道に依存します。第38週の金曜の大豆下落は、週間で依然として高い水準で引ける中、週末の外交リスクを前にトレーダーが利益確定を行ったことを示しました。これは選択的な農産物の消化であり、原油取引ではありません。
市場横断の影響マップ
| コモディティ シグナル | 経済への 伝播 | 何がそれを 裏付けるか |
|---|---|---|
| WTIは100.30ドルを維持、ブレントは103.87ドルへ軟化 | エネルギーインフレは新たなパニック的な急騰なしに開いたまま | ホルムズ海峡の流れと次の製品在庫データ |
| 原油取り崩しとガソリン・蒸留油の積み増し | 支援的な原油バランス、製品不足の緩和 | 次のEIA報告が製品在庫の積み増しを続けるか否か |
| Fed初利上げ後の金の週間反発 | 金利ショックの消化と金属への自動的なダメージの軽減 | 実質利回りの軟化、ドル安、またはヘッジ需要の再燃 |
| ガスは2.87ドル付近で力強い生産> | 需要の支えは産出量とLNGメンテナンスにより上限設定 | 強気の貯蔵データまたは48州生産の減速 |
| 銅は洋山121ドルで6.60ドル超に反発 | 関税延期の投げ売り後の中国需要回復 | 迅速な在庫補填を伴わない持続的なプレミアム |
| 大豆は週間上昇、コーン/小麦は軟調 | 貿易と作付カレンダーは依然として原油から独立 | 輸出成約、トランプ・習報道、作況更新 |
第38週が変えたこと
第38週は、第37週の原油ブレイクアウトと金下落を、Fed初利上げの下での消化の週に置き換えました。エネルギーは製品在庫が積み増しされディーゼルが過去最高に留まる中、WTIの100ドル水準を維持しました。金は政策が引き締められる中でも、先の金利ダメージを修復しました。天然ガスは供給に上限を残したままでした。銅は初期の関税投げ売り後、中国需要を受けて6.60ドル超へ回復しました。穀物は分かれ、大豆は週間で上昇、コーンと小麦は軟調でした。
第39週の見通し:外交、在庫、選択的な裏付け
第39週は9月21日~27日を対象とします。ベースラインは、一様なコモディティラリーではなく、外交と在庫のレンズを通じた選択的な裏付けです。原油は3桁のWTI水準からスタートし、製品在庫の積み増しがすでに記録されているため、先週のロジスティクス不安よりもホルムズ海峡の流れと次のEIAデータが重要です。金は修復された引けからスタートし、利上げ後の金利とドルが協調的であり続ける必要があります。銅は、1回の洋山プレミアム急騰を超えて中国需要を証明する必要があります。穀物は、大豆主導の分かれた展開の後、貿易または作況の持続性を必要とします。
原油とガスはホルムズ海峡の流れ、製品、貯蔵で決まる
エネルギーの最初の試練は依然として実需面にあります。ホルムズ海峡の輸送量、国連総会の期間をめぐる米伊ランのメッセージ、およびサウジパイプライン修復の報道を注視し、物流プレミアムが週半ばのパニックなしに100ドル超を維持できるか否かを判断してください。次のEIA週間石油状況報告を使用して、9月11日の製品在庫積み増しの後もガソンと蒸留油の積み増しが続くか否かを確認してください。ホルムズ海峡の流れが高水準を維持しながら製品在庫が積み増しを続ければ、原油は3桁のWTI水準を失う可能性があります。製品が再び逼迫するか、外交が停滞すれば、ディーゼルの過去最高の小売経路がインフレ経路を開いたままにし得ます。米国ガスについては、涼しい予報とキャメロンメンテナンスが第38週を上限に留めた後、次の貯蔵データ、生産動向、LNG原料ガスの経路が依然として決定的です。
金は利上げ後の金利経路が協調的であり続ける必要がある
金の第39週の経路は、原油の正確な水準よりも、Fed当局者の発言の持続性、実質利回り、および初利上げ後のドルに依存します。当局者が実質利回りを再び押し上げれば、実施された利上げでも貴金属を打撃し得ます。より穏当なコミュニケーション、ドル安、または安全資産需要の再燃は、第38週の修復の延長に役立ちます。金利が不利に転じる間、残留する地政学リスクは自動的な金の支援にはなりません。
銅と穀物は金曜のエビデンスを今後の持続性に変える必要がある
銅はすでに中国需要の反発と開かれた長期的な供給ストーリーを抱えています。第39週の裏付けには、洋山プレミアムが強く保たれること、より幅広い産業データの協調、および直近の潤沢な供給を示す在庫シグナルの収束が必要です。それがなければ、関税報道や金利圧力が支配的になり得ます。穀物は、大豆の週間上昇と金曜の油糧種子急落の後、貿易と輸出の持続性を必要とします。トランプ・習報道、より強い輸出成約、またはさらなる作況悪化はプレミアムを再構築し得ますが、楽観的な生産想定と海外需要の減速はそうではありません。
単一のホルムズ海峡に関する見出しは、週間在庫よりも速く原油の価格を再設定し得ますし、単一のFed当局者の一段落は、コモディティ固有の資金流出よりも速く金の価格を再設定し得ます。第39週の判断基準は明確です。原油は損なわれた物流とより堅調な製品バランスを必要とし、金は利上げ後に協調的な金利を必要とし、銅は持続的な中国の実需を必要とし、穀物は貿易または天候による逼迫を必要とします。
edgeXでコモディティ・パーペチュアルをオンチェーンで取引
コモディティ市場は急速に動きます。あなたの取引インフラもそうあるべきです。
edgeXはEDGEチェーン上に構築され、Arbitrum経由でEthereum上に決される分散型取引所であり、トレーダーは機関グレードの執行と真の自己管理でトークン化されたRWAコモディティ・パーペチュアルにアクセスできます。KYC不要。中央集権的なカストディアンも不要。あなたの資産、あなたの秘密鍵、あなたのポジションの完全な管理だけがあります。
トレーダーがコモディティにedgeXを選ぶ理由:
- 超深厚な流動性: 1ベーシスポイントのスプレッド内に1,000万ドルの板があり、10万ドル超の取引では0.1ベーシスポイント未満のスリッページ、ピーク時の変動時でも対応可能。
- 高性能エンジン: 1秒あたり最大20万件の注文処理、10ミリ秒未満のマッチングレイテンシ。
- 真の自己管理: 出金はウォレットの承認のみで可能、プラットフォームの承認は不要。
- KYC不要: 本人確認なしでコモディティ、トークン化された株式、暗号資産パーペチュアルの取引を開始。
- 100%取引手数料リワード: edgeXのTrade to Ownプログラムは、取引手数料の100%を$EDGEトークンでユーザーに還元。
- USDC担保の決済: USDCはCircleにより1:1で米ドルに換金可能なよう設計されており、トレーダーに馴染みのある決済基盤を提供。
金、原油、その他のRWAコモディティを取引する場合でも、edgeXはオンチェーン決済のセキュリティとともに、中央集権型取引所の流動性の深さを提供します。
プラットフォームはデスクトップのほか、iOSおよびAndroidのネイティブモバイルアプリとしても利用でき、どこからでもポジションを管理し、コモディティ市場の動きに対応できます。
中央集権型取引所の制約なしにコモディティ・パーペチュアルを取引する準備はできましたか?edgeXで取引を開始しましょう。KYCなし、妥協もありません。
よくある質問
2026年第38週の対象期間はいつですか?
このレビューは2026年9月14日~9月20日を対象としています。主要な先物市場の引けは、9月16日の連邦準備制度理事会(FRB)の金利決定後の金曜日、9月18日でした。
なぜ第38週に原油は100ドル超を維持したのですか?
10月WTIは金曜に100.30ドルで、ブレントは103.87ドルで決済され、下落した一日であったにもかかわらず、米国原油は第37週の100.05ドルの引けを上回りました。週は、ディーゼルが依然として過去最高の6.29ドル/ガロンに留まる中、たな需要ブームよりも、ロジスティクスの消化と製品在庫の積み増しでした。
在庫データは原油の需給について何を示しましたか?
9月11日終了週には、米国の商業用原油在庫は64万バレル減少し、予想された約160万バレルの取り崩しを下回りました。ガソリン在庫は79.4万バレル増加し、蒸留油は158.5万バレル増加し、原油が引き続き取り崩された一方で、製品不足のケースを弱めました。
なぜFedが利上げした週に金は上昇したのですか?
12月限の金は金曜に4,424.90ドルで決済され、Fedがフェデレーファンド金利レンジを3.75%~4.00%に引き上げた後であっても、週間で上昇して引けました。貴金属は、原油が軟化し、実施された利上げが消化される中で第37週の金利ダメージを修復したのであって、政策金利が金にもはや重要でないことを証明したわけではありません。
第39週のコモディティ見通しは?
ベースラインは、外交と在庫のレンズを通じた選択的な裏付けです。原油は100ドル超でホルムズ海峡の流れと製品在庫の持続性を必要とし、金は協調的な利上げ後の金利を必要とし、銅は6.60ドル超の反発を検証する中国需要を必要とし、穀物は貿易または作況の持続性を必要とします。一様なコモディティラリーはベースケースではありません。

