紐約聯準銀行分析:避險基金與貨幣市場基金主導13.5兆美元附買回市場
重點速覽
- •從事國債現貨-期貨基差交易的避險基金於2025年7月透過附買回借款3兆美元,高於一年前的2.5兆美元。
- •貨幣市場基金於2026年1月向附買回市場拆出3兆美元,約為其2020年7月水準的三倍。
- •外國銀行美國分行、美國存款機構與REITs是次大借款人類別,截至2025年10月合計借款1.2兆美元。
- •避險基金拆出1.3兆美元的同時借款3兆美元,淨附買回借款約1.7兆美元。
- •聯準會常備附買回機制設立於2021年以遏制流動性壓力,其使用量與附買回利率飆升可作為市場壓力指標。
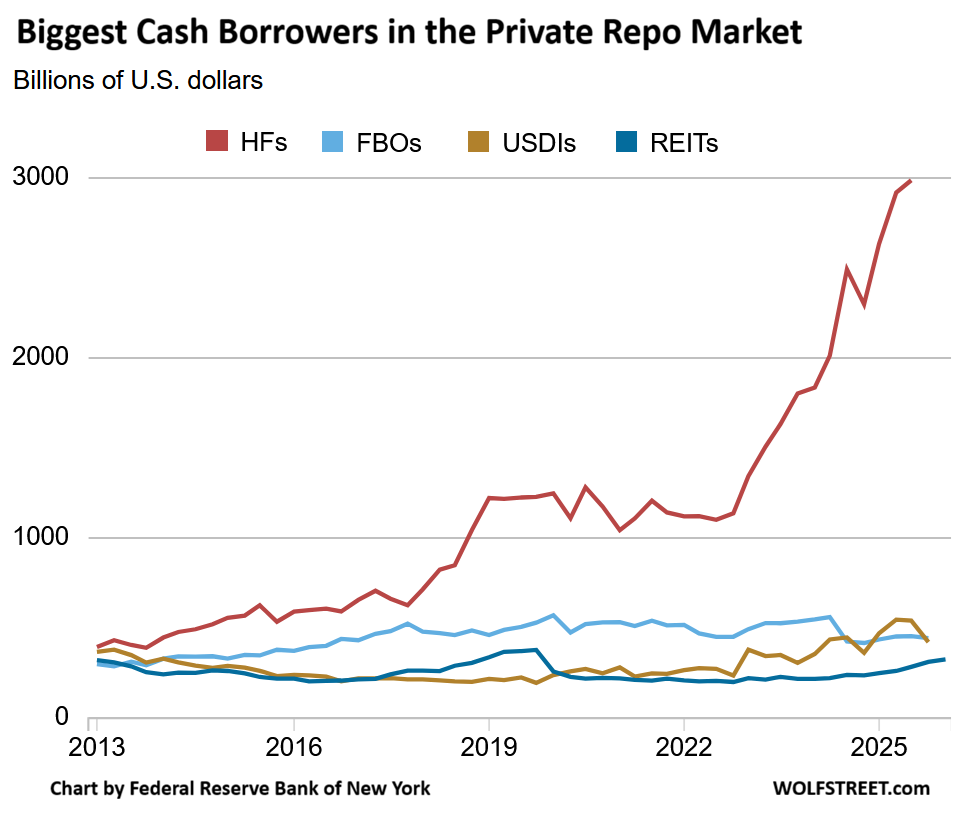
根據政府機構金融研究辦公室(OFR)的資料,美國附買回協議(repo)市場每日未到期交易金額已膨脹至超過13.5兆美元。紐約聯準銀行週一發布的一項新分析,經Wolf Street的Wolf Richter報導指出,從事國債「基差交易」的避險基金與貨幣市場基金分別以大幅差距位居最大現金借款人與最大貸款人之首。
金融機構透過附買回市場彼此借貸——多為隔夜,但也有較長期間如一週——每筆交易均以優質流動性抵押品擔保,並適用「折價(haircut)」,即對抵押品價值打折扣。約70%的附買回交易以國債作為擔保品,其餘大部分以政府支持企業(GSE)房利美與房地美發行的機構抵押貸款證券(MBS),以及高等級公司債與資產擔保證券擔保。就所有抵押品類型而言,風險越大,折價越大。
部分機構為了收益與流動性向附買回市場拆出現金,例如貨幣市場基金。有些機構拆出現金是為了借入其他交易保證金要求所需的國債,例如避險基金。還有些機構從附買回市場借入現金以槓桿化金融部位或交易,或其他原因。交易商則扮演貸款人與借款人之間的中介。
避險基金大幅領先,是最大借款人
根據紐約聯準銀行的分析,從事「基差交易」的避險基金截至2025年7月在附買回市場借款3兆美元,高於2024年7月的2.5兆美元、2022年7月的1.1兆美元,以及2017年7月的6,640億美元——遠遠領先其他所有類別的借款人。
在國債現貨-期貨基差交易中,避險基金買進國債並賣出國債期貨合約,賺取兩者之間的價差。由於價差很小,它們透過在附買回市場借入現金並以國債作為抵押品來放大策略槓桿,藉由鉅額槓桿倍增報酬——這也是該交易成長直接推高附買回借款總額的原因。
從事此類交易的基金作為國債的大型槓桿買方,為國債市場提供流動性。但當基差交易在2020年3月遭遇困境、避險基金須平倉部分部位時,國債市場陷入停擺。聯準會在2020年3月大舉購買國債,其理由之一正是為了解決這一問題。聯準會曾指出,避險基金憑藉其龐大槓桿與高度不透明,是金融穩定的主要風險——它們在2020年3月果然「不負眾望」,此前也因2019年秋季附買回市場爆發問題而再次引起聯準會注意。
遠在其後的下一三大現金借款人(截至2025年10月)分別是:「外國銀行組織」(FBO)的美國分行與代理機構,金額4,450億美元;美國銀行,即美國存款機構(USDIs),金額4,220億美元;以及不動產投資信託(REITs),尤其是抵押貸款REITs,金額3,130億美元——合計1.2兆美元。
紐約聯準銀行的資料來自OFR、聯邦金融機構檢查委員會(FFIEC)以及聖路易聯準銀行的FRED資料庫——如此細緻的資料顯示出誰依賴短期融資,以及依賴程度有多深。
貨幣市場基金大幅領先,是最大貸款人
貨幣市場基金(MMFs)遠超過所有其他現金貸款人,截至2026年1月已向附買回市場拆出3兆美元——是其2020年7月水準的三倍。高點出現在2023年4月,達3.3兆美元。
向附買回市場拆出資金,為貨幣市場基金提供短期投資機會,包括隔夜附買回(次日即可取得流動性),標的多為以國債擔保的高等級證券。隔夜附買回讓貨幣市場基金在維持資金投資的同時,也能管理贖回。
過去12個月,貨幣市場基金總餘額增加近1兆美元,於2026年第二季達到8.4兆美元,其中包括家庭持有的創紀錄5.1兆美元——而其中相當一部分資金投入了附買回市場,如Wolf Street先前報導。這波資金流入使家庭現金成為市場貸款基礎日益重要的支柱,將日常現金管理與透過附買回融資的銀行、基金及交易商連結起來。
遠在其後,避險基金截至2025年7月向附買回市場拆出1.3兆美元——部分是為了將原本未投資的現金作短期停泊,部分則是為了透過交易商進行「抵押品轉換」,實際上是從附買回市場借入國債,再作為抵押品提交,例如以滿足衍生性交易的嚴格保證金要求。避險基金的槓桿是多層次且複雜的。就淨額而言,避險基金從附買回市場借款(3兆美元)遠大於其拆出金額(1.3兆美元),當時淨借款約為1.7兆美元。
貸款人方面更遠在其後的是:美國銀行(USDIs)6,890億美元與外國銀行美國分行(FBOs)4,190億美元(均截至2025年10月),以及GSEs的2,490億美元(截至2025年7月)。
高度相互連結的市場,加上聯準會的後盾
規模達13.5兆美元的附買回市場,透過短期現金與抵押品的交換,將交易商、銀行、避險基金、貨幣市場基金與GSEs等廣泛的金融機構連在一起。這套機制運作得非常好,直到突然失靈:由於市場的相互連結性與龐大規模,附買回市場某個角落的流動性問題——當附買回利率(如擔保隔夜融資利率SOFR)飆升時顯而易見——可能在瞬間蔓延至金融體系的其他部分。
為了在流動性問題擴散前加以遏制,聯準會於2021年7月設立常備附買回機制(SRF)。在該機制下,核准的銀行可以SRF利率(自9月16日升息起為4.0%)向聯準會借款——須適用折價——再將現金拆入附買回市場,賺取價差並在此過程中壓低附買回利率。2025年9月至12月附買回市場的波動期間正是如此,Wolf Street對此有所記錄,這些壓力若非如此,可能已蔓延至金融體系。附買回利率與SRF使用量是市場的即時壓力計:利率飆升顯示現金短缺之處,而向該機制的借款則顯示參與者對聯準會後盾的依賴程度。

