特斯拉股價下跌4%,第三季獲利年減43%,SpaceX合併談判添變數
重點速覽
- •特斯拉第三季營業利益在支出上升下年減56%,營業利益率壓縮至2.6%,而營收在280.5億美元水準上幾近持平。
- •在聯邦稅收抵免到期引發需求提前釋放後,汽車銷售年減3%至205.6億美元,特斯拉並發布今年交車量將減少的指引。
- •服務營收成長33%至46億美元,為增長最快的板塊;能源發電與儲能營收則下滑16%至28億美元。
- •馬斯克於10月20日證實,特斯拉與SpaceX的獨立委員會正在評估潛在合併,惟條款尚未披露,且監管、估值與治理障礙仍存。
- •股價面臨386至389美元的阻力區,若跌破370美元,可能下看10月20日低點363.64美元及10月16日349.33美元附近的低點。
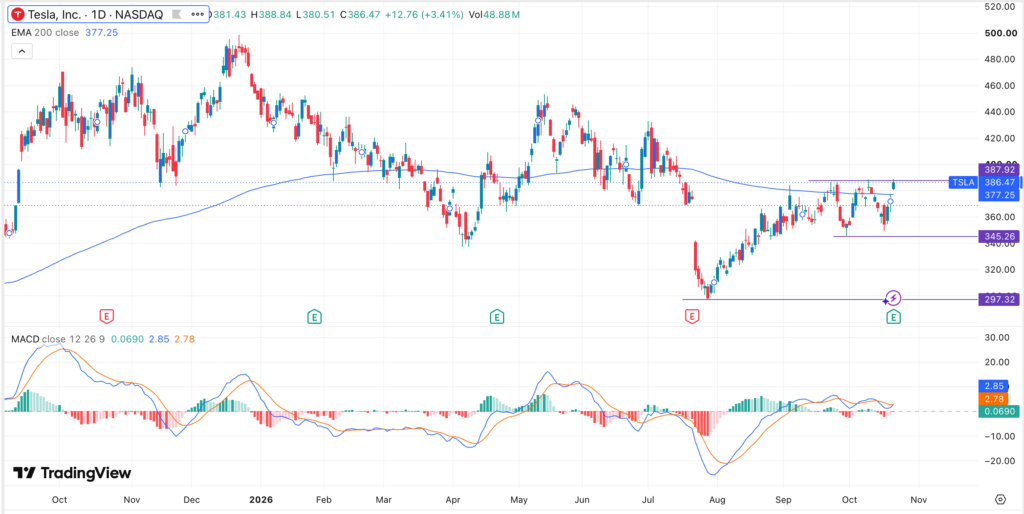
特斯拉10月22日盤前交易中股價下跌超過4%,此前公司公佈的第三季業績不及預期,股價在週三常規交易時段收於386.63美元附近後,回落至370美元水平。
這家電動車製造商公佈本季營收為280.5億美元,與去年同期大致持平。不過,由於支出增加,營業利益下滑56%。投資人同時也在評估與SpaceX潛在合併的可能性,儘管兩家公司均未宣布最終協議。
交車指引疲軟拖累股價
股價下跌發生於特斯拉第三季財報發布之後,財報顯示汽車銷售額年減3%至205.6億美元。年度降幅與交車疲軟同時出現,主因是許多美國消費者趕在聯邦稅收抵免到期前搶購車輛,導致需求提前釋放。此類需求提前效應會將未來期間的銷售提前至當前,可能對後續的交車年比數據造成壓力。
能源發電與儲能營收同樣呈現虧損,下滑16%至28億美元,低於第二季的逾31.3億美元。本季唯一的亮點是服務營收,成長33%至46億美元,成為特斯拉本季公佈增長最快的業務板塊,並部分抵消了車輛業務的下滑。總計而言,特斯拉本季營收為280億美元,與去年同期大致持平。
業績同樣顯示利潤率縮窄。營業利益率降至2.6%,調整後EBITDA利潤率為13.9%。
這些數據反映出,在與通用汽車(General Motors)和福特(Ford)等競爭對手較量時,特斯拉正將自身分散於多條戰線。特斯拉近期推出了採用部分SpaceX技術的飛行汽車,並已開始其半掛卡車的量產。最重要的是,公司正透過Optimus計畫大力投資機器人領域,製造已在內華達州展開。特斯拉期望Optimus能在波士頓動力(Boston Robotics)等公司主導的行業中取得領先地位。公司同時也為與SpaceX合作的Terafab專案投入大量資源。在2.6%的營業利益率下維持如此多的專案,凸顯了本季業績中擴張支出與獲利能力之間的矛盾。
雪上加霜的是,特斯拉發布了疲軟的指引,表示預計今年交車量將減少。這一訊號令市場關注在失去聯邦補貼後需求能否維持。
SpaceX合併談判的不確定性
圍繞與SpaceX潛在合併的討論也為股價帶來不確定性。馬斯克於10月20日證實,兩家公司已成立獨立委員會以評估合併的可能性。據TechCrunch報導,委員會由特斯拉與SpaceX的獨立董事組成。
馬斯克承認其對兩家公司的持股利益存在利益衝突,但警告該擬議交易可能不會推進。
合併將把特斯拉的汽車、能源與機器人業務,與SpaceX的發射、衛星與運算業務結合。然而,兩家公司受不同的監管要求約束。SpaceX的美國政府合約以及特斯拉的中國業務,可能使審批複雜化,且兩家公司還需解決估值、治理與股東批准等問題。
特斯拉的財報又增加了一項財務考量:業績錄得對SpaceX股權投資1.42億美元的未實現虧損。該會計虧損並不代表已完成出售SpaceX股份。與此同時,目前尚未出現任何官方合併條款、交易估值或完成時間表。在委員會完成評估之前,審查進展——以及任何條款披露——將與交車指引並列為需重點關注的關鍵事項。
389美元阻力能否守住?
特斯拉股價於10月21日逼近389美元後,在財報發布後回落。歷史價格顯示,9月23日高點為386.70美元,10月9日為388.56美元,而10月21日盤中高點約為388.83美元。這些價位共同形成了386至389美元之間的潛在阻力區。
反覆測試阻力本身並不足以確認三重頂反轉型態;確認需要價格持續跌破相關支撐區域。
跌破370美元可能使市場聚焦10月20日低點363.64美元。進一步賣壓或將考驗10月16日349.33美元附近的低點。反之,若持續回升至389美元之上,則可能削弱看跌格局,並使心理關口400美元進入視野。最初的看跌MACD(移動平均收斂發散指標)與指數移動平均線說法仍未獲證實。
特斯拉股價目前面臨營業利益疲軟與合併談判未決的雙重壓力。回升至389美元之上將強化技術面前景,而更深的跌幅則可能下探350美元區域。
本文僅供參考,不構成財務建議。股票投資具有波動性並可能造成資本損失,讀者在做出投資決策前應進行獨立研究。

