Starship第14次飛行與AI算力交易推動成長,SpaceX股價延續漲勢
重點速覽
- •SpaceX股價已自8月約104.83美元的低點回升約45%,但仍較6月在納斯達克掛牌後創下的225.64美元IPO後高點低約三分之一。
- •定於9月28日進行的Starship第14次飛行將是首次進入環繞地球軌道的Starship任務,並計劃協助部署Starlink V3衛星。
- •一家新的未具名AI客戶將自12月起每月支付SpaceX 10億美元,加上每月支付9.5億美元與12.5億美元的Google與Anthropic,每月合計約32億美元的款項。
- •分析師預期SpaceX營收將從2026年約448億美元增至明年超過1,080億美元,最高預估為1,510億美元;摩根士丹利預測2033年營收將超過3.4兆美元。
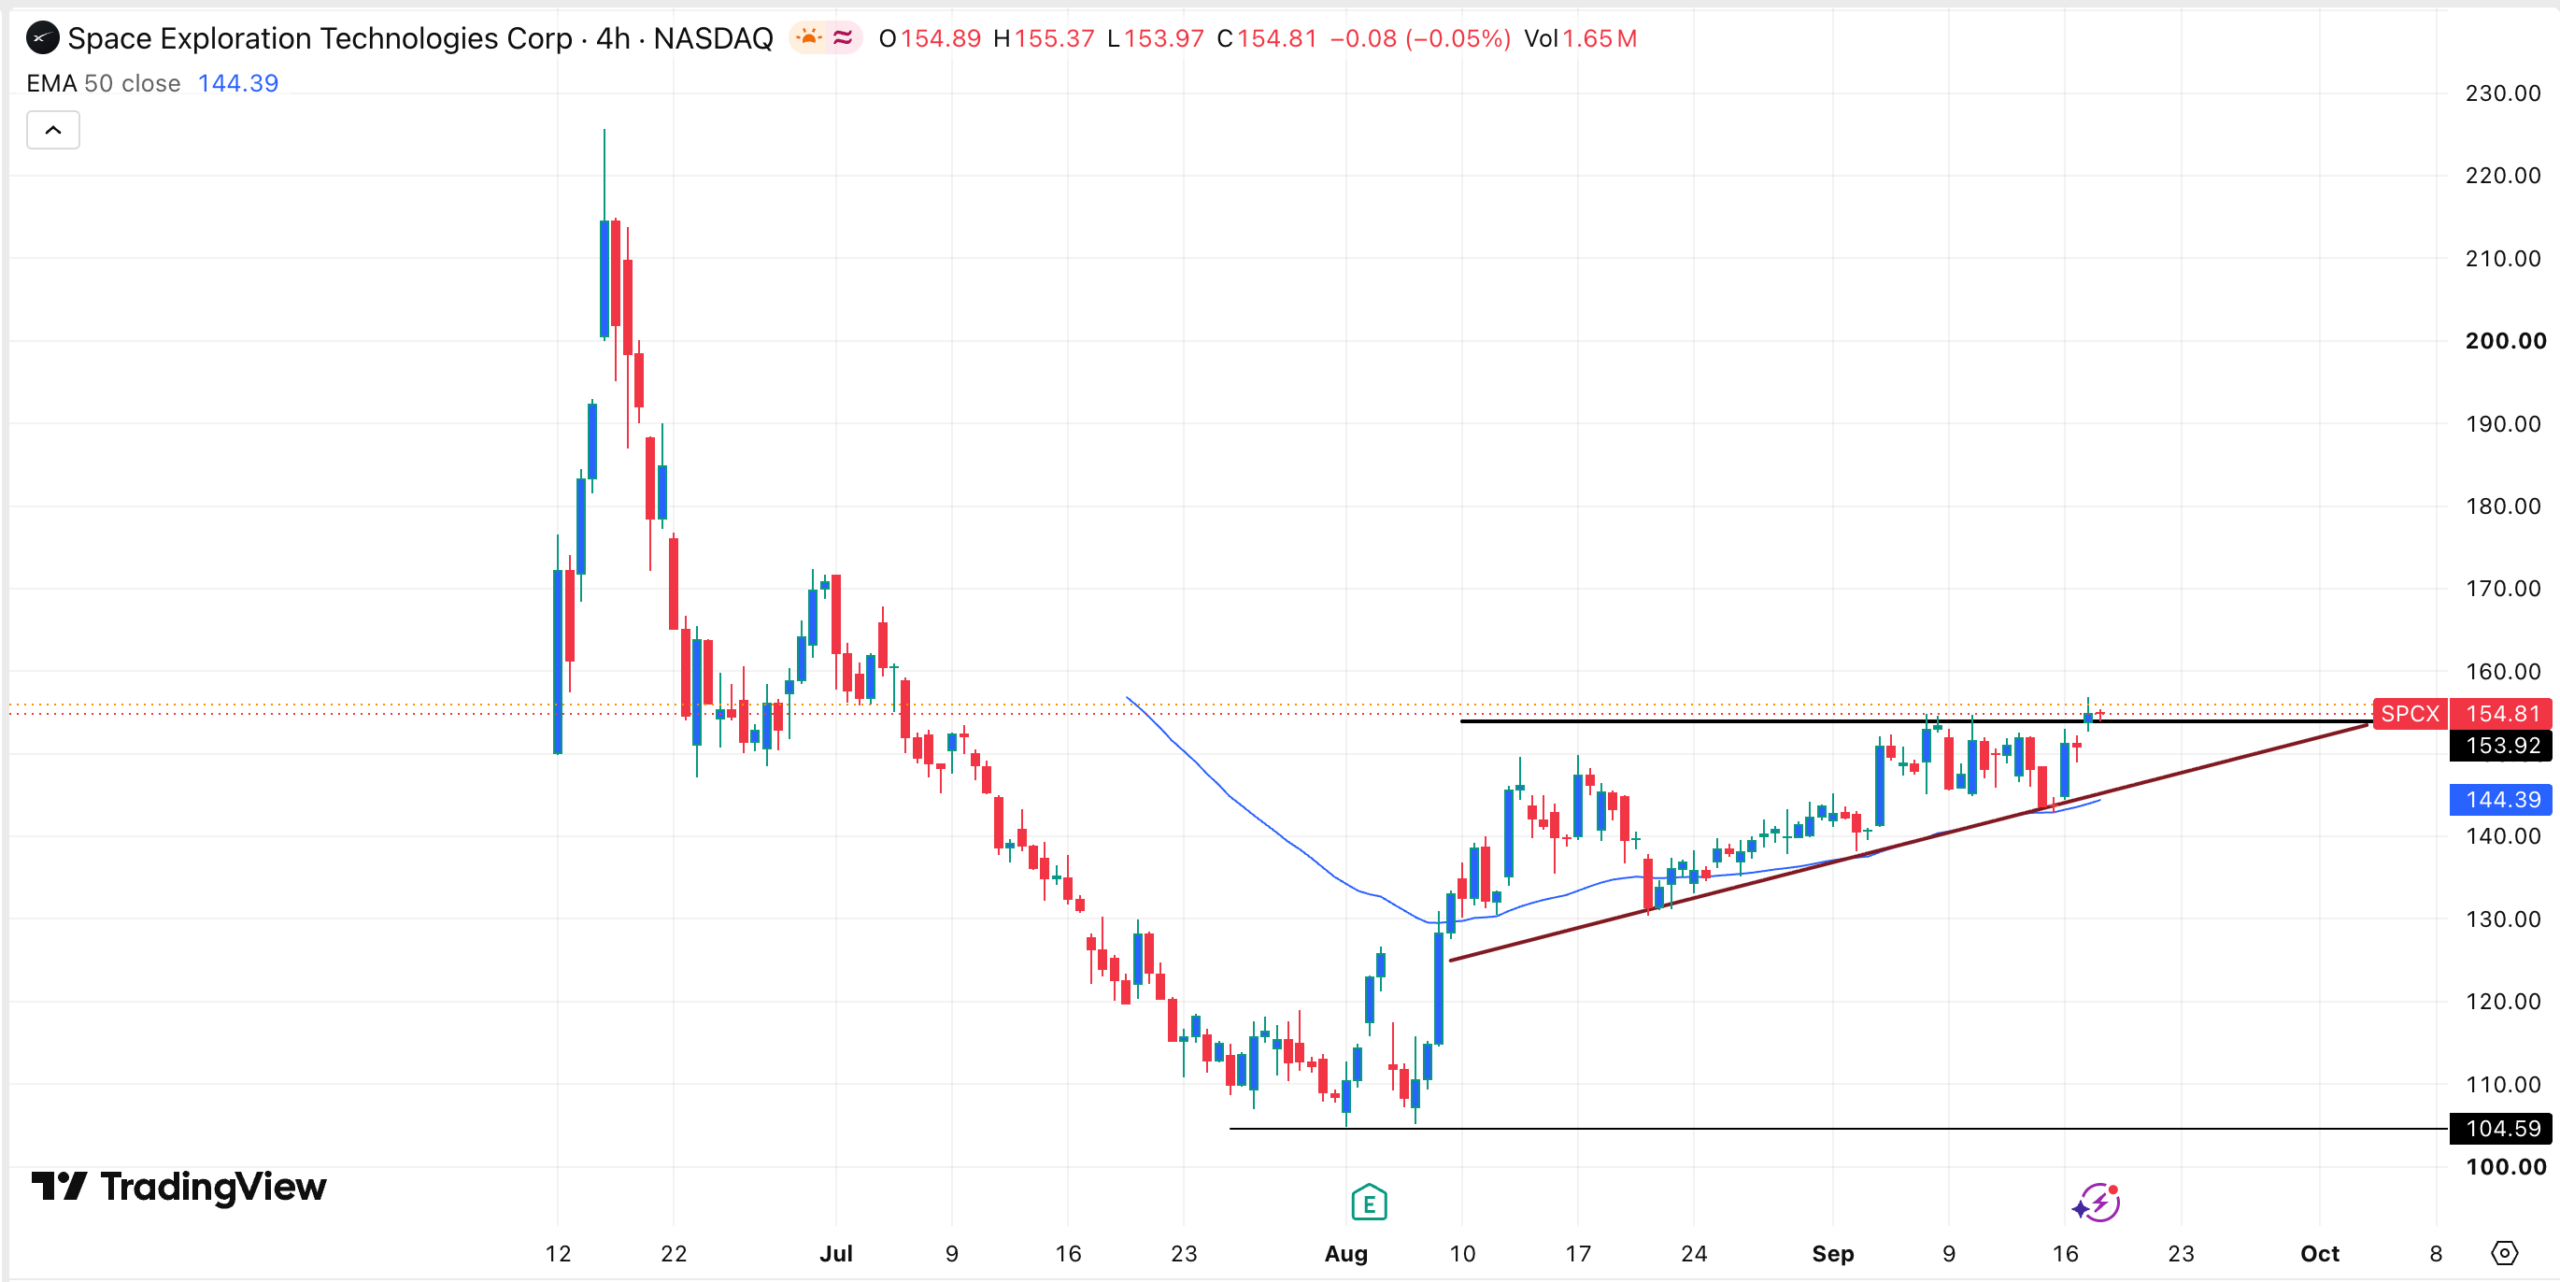
- •在四小時圖上,該股已形成上升三角形形態並守在50週期EMA之上,多頭目標指向200美元;若跌破140美元支撐位,看多觀點將失效。
SpaceX股價於9月18日在151至152美元附近交易,使SPCX有望錄得連續第四週上漲,投資人焦點放在該公司持續擴張的AI算力業務以及下一次Starship測試飛行。該股已連續四週上漲,Elon Musk的淨資產也隨著股價持續攀升,可能突破1兆美元大關。
該股已自8月約104.83美元的低點回升約45%,但仍較6月SpaceX在納斯達克掛牌後創下的225.64美元IPO後高點低約三分之一。
這波漲勢之所以重要,是因為SpaceX正同時擴張三個資本密集型業務:發射服務、Starlink與AI基礎設施。該公司已將Starship第14次飛行排定於9月28日,而新的算力協議正帶來數十億美元的合約營收。分析師目前預期SpaceX營收將從2026年約448億美元增至明年超過1,080億美元。
漲勢背後的利多因素
首先,Starship第14次飛行定於9月28日進行。該飛行將是首次將Starship送入環繞地球的軌道,並計劃協助部署Starlink V3衛星,這些衛星在容量、數據密度與發電能力方面都將有顯著提升。值得注意的是,Starship預計將成為SpaceX未來在太空中部署AI伺服器的載具。
其次,該公司的AI資料中心業務持續強勁表現。SpaceX近期簽下一位新客戶,將自今年12月起每月支付10億美元。這家未具名公司加入了Google與Anthropic等主要客戶的行列,後兩者分別支付每月9.5億美元與12.5億美元。一旦12月的合約生效,僅這三份協議每月合計就將為SpaceX帶來約32億美元的款項。
營收成長將強力推動
AI業務正是分析師對SpaceX營收前景樂觀的原因。曾參該公司IPO的摩根士丹利認為,SpaceX在2033年將創造超過3.4兆美元的營收。Elon Musk本人則將營收預估定在超過3.5兆美元。
這些長期預測建立在快速擴張的近期預估之上。在去年創造180億美元的年營收之後,SpaceX今年預計將錄得448.2億美元的營收,最樂觀的分析師預估為512億美元——該公司可能超越這一數字。展望未來,分析師預期營收明年將成長至超過1,080億美元,是2026年預估的兩倍以上,最高預估為1,510億美元。這些數字將使SpaceX成為全球成長最快的公司之一。
營收的激增也將有助於支應該公司龐大的資本支出。SpaceX上季資本支出超過183億美元,並計劃今年再投入數十億美元。單一季度的支出已超過該公司去年全年的約180億美元營收,足見其在發射、衛星與AI基礎設施方面同時擴張的資本密集程度。
持續的營收成長也解釋了分析師為何對該公司高度看好。Moffett Nathanson分析師Julie Zhu將其目標價從131美元上調至142美元。William Blair重申其「跑贏大盤」評級,而Pivotal Research、Oppenheimer、Bernstein與摩根士丹利均維持對該股的看多觀點。
SPCX股價技術分析
在四小時圖上,SpaceX股價近幾週表現良好,已從8月104.60美元的低點飆升至目前的154美元左右。
該股已形成上升三角形形態——由一條水平阻力線與一條上升趨勢線組成——這種形態通常預示著未來進一步上漲。SpaceX股價也持續守在50週期指數移動平均線(EMA)之上。
基於此技術形態,該股可望繼續上漲,多頭目標指向200美元的心理關卡——此一走勢將進一步提升Elon Musk的財富。另一方面,若跌破140美元的關鍵支撐位,則將使看多觀點失效。
本文僅供資訊參考,不構成財務或投資建議。分析師目標價、技術形態與長期營收預測並不保證未來的股票表現。
本文根據The Market Periodical於2026年9月19日發布的報導編譯:SpaceX Stock Extends Rally as Starship, AI Deals Drive Growth.

