10年期美債殖利率逼近5%大關 道瓊指數連三週下跌
重點速覽
- •道瓊指數週五下跌約0.2%至51,682.64點,連續第三週收黑,並創下3月以來表現最艱困的一週。
- •10年期美債殖利率本週收在4.995%,僅低於5%關卡;2年期殖利率收在4.741%,為自2024年7月1日以來最高的下午3點收盤水準。
- •聯準會週三調升基準利率25個基點,為三年來首次升息;CME FedWatch數據顯示再升息一碼的機率為47.1
- •原油回落至每桶100美元以下,能源市場持續對與伊朗衝突相關的潛在供應中斷及荷莫茲海峽運輸風險作出反應。
- •在Anthropic與OpenAI發表支持放慢AI開發步調的聲明引發週中賣壓後,半導體類股反彈,費城半導體指數本週小幅收高。
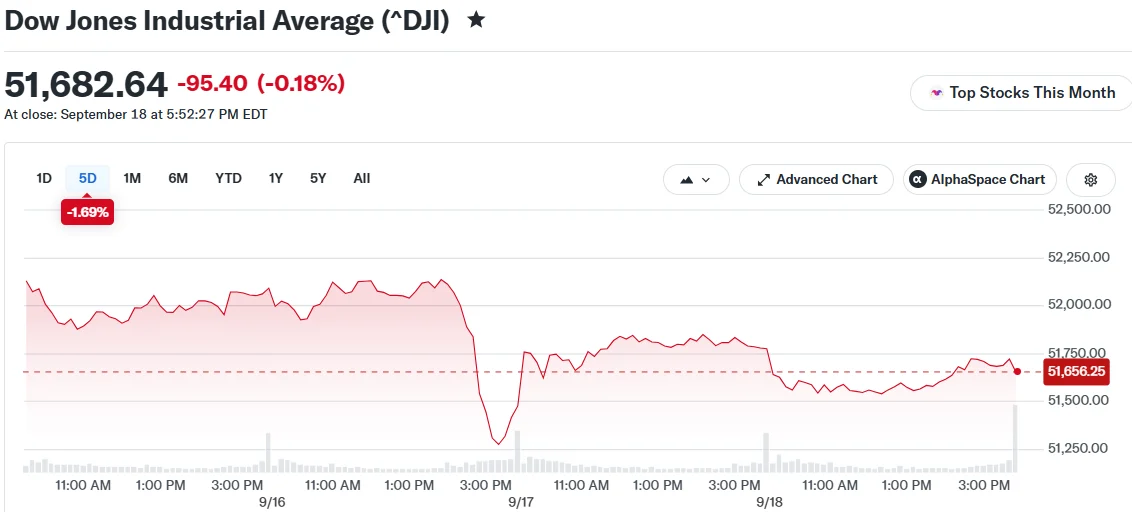
美國股市週五收盤漲跌互見,市場參與者持續消化高利率、公債殖利率逼近具心理意義的5%水準,以及通膨疑慮持續等因素的影響。
道瓊工業指數下跌約0.2%,收在51,682.64點,使此一基準指數的跌勢延續至連續第三週,並創下3月以來表現最艱困的一週。S&P 500週五上漲0.2%,收在7,650.50點,但本週仍小幅收黑。那斯達克綜合指數上漲約0.4%,本週收紅。
聯準會出手後 公債殖利率攀升
公債殖利率走高持續對股市造成沉重壓力。基準的10年期美債殖利率本週收在4.995%,距離5%關卡僅一步之遙。此一門檻的意義不僅止於象徵層面:10年期殖利率是房貸利率以及各類企業借貸成本的基礎,其上升也墊高了投資人持有幾乎零風險政府公債所能獲得的報酬。
2年期美債殖利率收在.741%。根據道瓊市場數據(Dow Jones Market Data),這是其自2024年7月1日以來最高的下午3點收盤水準。Barchart在X上點出了這波走勢:
U.S. 2-Year Treasury Yield jumps to 4.76%, the highest level since July 4 pic.twitter.com/YUHLoLwrkC
— Barchart (@Barchart) September 19, 2026
殖利率的升勢出現在聯準會週三宣布調升基準利率25個基點之後,這是該央行三年來首次升息。聯邦基金利率的變動會傳導至全經濟的信用卡、汽車貸款及企業借貸成本。短期利率應聲走高,市場參與者目前正在評估後續進一步升息的可能性。CME FedWatch數據顯示,再升息一碼的機率為47.1%,累計升息兩碼並延續至12月的機率為42.4%。
投資人的注意力仍聚焦於通膨動態,尤其是近期能源價格飆漲已加劇消費者與企業的成本壓力。摩根大通(JPMorgan Chase)執行長傑米·戴蒙(Jamie Dimon)本週向Yahoo Finance表示,通膨是否已被充分控制仍存在不確定性。
原油回落 科技股反彈
週五盤面上,原油價格回落至每桶100美元關卡之下——在先前升破該基準後提供些許喘息——同時晶片股也從週中跌勢中反彈。能源市場持續對與伊朗衝突相關的潛在供應中斷,以及荷莫茲海峽的運輸風險作出反應。荷莫茲海峽是一條狹窄水道,為全球石油運輸的關鍵動脈。原油走勢的影響也遠超出能源投資組合的範疇,因為燃料價格會反映在目前正主導政策辯論的通膨數據之中。
科技類股的表現優於其他多數板塊。半導體類股收復了週中流失的跌幅,費城半導體指數(PHLX Semiconductor Index)本週小幅收高。先前,Anthropic與OpenAI基於安全考量發表支持放慢AI開發步調的聲明後,晶片製造商曾面臨賣壓。此一事件凸顯半導體市場情緒已與AI基礎設施支出預期緊密連動,使領先AI實驗室的相關言論對該類股具有顯著影響力。
摩根士丹利財富管理(Morgan Stanley Wealth Management)投資組合經理丹尼爾·斯凱利(Daniel Skelly)指出,原油波動、偏高的公債殖利率,以及即將到來的美國期中選舉,短期內可能持續引發市場震盪。
在道瓊指數連續第三週收黑之際,投資人將把焦點轉向公債殖利率走勢、能源價格,以及聯準會政策預期,迎接央行10月的會議。
來源:Blockonomi

