白銀被低估的韌性:拋物線崩跌後的堅實表現
重點速覽
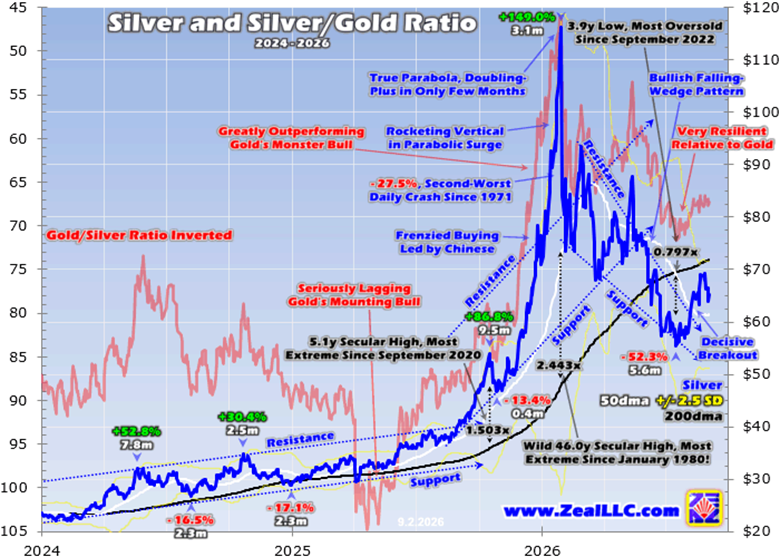
- •白銀在 2026 年 1 月底創下每盎司近 116 美元高點,結束 27.8 個月上漲 455.2% 的多頭行情,隨後於 5.6 個月內最大回跌 52.3%,7 月中於 55 美元上方觸底。
- •白銀見頂後首日暴跌 27.5%,為 1971 年以來史上第二差的單日跌幅。
- •儘管經歷賣壓,白銀 2026 年至 9 月初均價仍接近 74 美元,較 2025 年同期高出 116.7%,且在 7 月中低點時年增率仍上漲 46.7%。
- •自 2026 年 5 月以來,白銀/黃金比值均值為 65.4x,撇除拋物線異常行情,為白銀約十餘年來相對黃金最強的表現。
- •作者認為,源於近期偏見的看空情緒是錯置的,白銀礦商獲利依然豐厚,股票估值也偏低。
作者:Adam Hamilton — 2026 年 9 月 4 日
白銀市場情緒近期明顯轉為冷淡甚至看空,交易者對白銀興趣缺缺。在今年初白銀腰斬之後,這種反應可以理解。然而,儘管有此認知,白銀其實正展現相當被低估的韌性。它相對平穩地度過了一場危險的拋物線後崩跌,且與自身歷史及其主要驅動因素黃金相比,仍處於相當高的水準。這種韌性是看多訊號。
拋物線高峰
1 月底,白銀隨黃金飆升至每盎司近 116 美元的歷史新高。該高點為一段 27.8 個月上漲 455.2% 的壯觀多頭行情畫下句點,以 2.3 倍的槓桿幅度跑贏黃金同步創紀錄的週期性大多頭。然而,白銀的表現並不均勻:初期落後黃金,最後階段才以拋物線式急漲追趕。這波末端狂飆相當瘋狂——在 3.1 個月內至 1 月底高峰,白銀暴漲 149.0%。
正如作者在白銀見頂前一週的1 月中旬所警告的,這是一場危險的極端拋物線行情——依其數十年研究市場史的定義,指在大型多頭行情後於兩至三個月內翻倍的走勢。這種單向、由大眾投機狂熱與貪婪驅動的行情總是以悲劇收場。
惡名昭彰的 1980 年 1 月事件是最佳借鏡。當時白銀在僅 2.0 個月內飆漲 196.1% 至頂點;該水準直到 31.3 年後的 2011 年 4 月才再度出現。到了 1980 年 3 月,即見頂後僅 2.2 個月,白銀已暴跌 76.9%。2026 年 1 月中的文章以冷靜的警告作結:
「垂直式狂飆風險極高,不可輕忽。⋯⋯交易者應避免追漲白銀的大眾投機狂熱行情,並為即將到來的大幅快速賣壓做好準備。」
約一週後,白銀較其關鍵的 200 日移動平均基準線高出驚人的 144.3%——創 46.0 年來的超買高點,為 1980 年 1 月以來最極端的讀數。
崩跌
在如此高風險的拋物線狂飆後,白銀註定要經歷與過去類似泡沫後對稱的崩跌,而它來得又快又猛。1 月底見頂後的第一個交易日,白銀單日暴跌 27.5%——為 1971 年以來史上第二差的單日跌幅。作者在2 月中的另一篇文章分析了其影響。
2026 年 1 月這場近半世紀以來最狂野極端行情的後果,本可能更加慘烈。白銀在必要的拋物線後修正中本可能再度崩跌 75% 以上;若跌去四分之三,價格將被打回至 29 美元附近。然而最糟的情況是,7 月中白銀在 5.6 個月內下跌 52.3%,於 55 美元上方觸底。就極端拋物線後的情境而言,這已接近最佳情況。
在 7 月中低點,白銀年初迄今下跌 21.9%,這加劇了近期的看空羊群情緒。但此觀點是短視的,被拋物線後的修正所扭曲:在該低點,白銀年增率仍上漲 46.7%。而且,儘管上半年至 7 月中慘烈無比,白銀 2026 年迄今均價仍接近 74 美元——較 2025 年同期(至 9 月初)高出 116.7%。
情緒盲點
因此,聽到交易者與分析師日益看輕白銀,令人意外甚至費解。作者投身金融通訊產業逾四分之一世紀,收到大量訂閱者回饋——而他想不起近幾個月有任何一封看多白銀的電子郵件。所有寫信談白銀的人都對其崩跌感到失望,並預期鉅額虧損將持續擴大。
幾週前,在一場播客訪談中,長談黃金之後主持人問作者為何白銀表現如此糟糕。作者回答,白銀今年表現相當好,相對黃金展現出色的韌性——這個答案明顯令主持人驚訝,隨即帶過話題。
在市場中維持視野至關重要,因為人類天生傾向將最新的走勢無限外推。心理學家對此有深入研究,稱之為近期偏見、可得性捷思與雙曲貼現等。這對交易者是一大問題,因為情緒上過度看重當下會嚴重妨礙低買高賣。僅憑幾天、幾週甚至幾個月的價格走勢來形成交易觀點是不夠的;最基本的視野是過去半年的走勢,而在白銀這種極端拋物線尖峰異常之後,更必須將視野延伸至過去數年。
解讀白銀/黃金比值
黃金是白銀最主要的主導驅動因素,黃金的價格走勢大幅左右白銀情緒與交易。這部分源於白銀的雙重身分:與黃金不同,它既是貨幣屬性的貴金屬,也是廣泛使用的工業原料,歷史上使其波動性高於黃金,且傾向放大黃金的主要波動。為便於閱讀,此處採用倒轉座標軸的黃金/白銀比值,而非小數形式的白銀/黃金比值(週中為 0.015x);黃金/白銀比值週三為 67.3x。
若白銀是在正常的空頭行情後於六個月內腰斬,那將是災難性的。但在 3.1 個月內飆漲 149.0%、達到 1980 年 1 月以來最超買水準之後,腰斬實屬相當有韌性——在近半世紀極端行情後的拋物線後跌幅,本可能達四分之三以上。
7 月拋物線後觸底前後,白銀均價略高於 58 美元——仍較 2025 年 7 月均價高出 55.0%。若去年告訴交易者白銀將來到近期水準,他們必然欣喜若狂。今年的表現只有在短視地從 1 月底拋物線頂點來看時才顯得疲弱,而那種極端水準從一開始就不可能持續。
在拋物線後的崩跌期間,白銀刻畫出大型的看多下降楔型型態,與黃金的型態平行。此類型態往往以強勁的向上突破作收,黃金、其礦商股票與白銀皆然。白銀的明確突破,加上 7 月中觸底的深度,顯示更大行情的佈局:在略高於 55 美元處,白銀已跌至其 200 日移動平均線的僅 79.7%——創 3.9 年新低,為 2022 年 9 月以來最超賣的水準,比其超級多頭展開早了一年多。5.6 個月內 52.5% 的賣壓,徹底洗去拋物線頂點的羊群貪婪,重置了技術面與情緒面的舞台。
白銀被低估的韌性,最明顯體現在白銀/黃金比值(SGR)上,但此指標並不廣受關注。從 2020 年 1 月到 2023 年 9 月、白銀後段多頭展開之前,SGR 均值僅 81.7x——即需要 81.7 盎司白銀才等於 1 盎司黃金的價值——相較於約 55x 至 60x 的長期均值,這在歷史上相當疲弱。從 2023 年 10 月到 2025 年 10 月、即白銀後段多頭在 2026 年 1 月底最後三個月拋物線行情之前,SGR 均值更糟,達 87.3x。白銀在黃金創紀錄多頭的大多數時間裡嚴重落後;作者指出,當時白銀表現如此悽慘,他幾乎懶得撰文討論。
拋物線頂點前後各三個月,是近半世紀未見的極端異常:SGR 上行期間均值 66.5x,下行期間 62.0x,不代表任何可持續的水準。但自 5 月異常逆轉之後的表現,才揭示白銀的實力。在最近的四個多月裡,儘管情緒陷入低谷、價格遭腰斬,SGR 均值仍達 65.4x。撇除那段無法持續的拋物線行情不談,白銀相對黃金如此強勢是 2014 年中以來首見——儘管經歷了必要的拋物線後崩跌,白銀相對黃金仍寫下十餘年來最佳表現。
礦商與保守情境
作者的公司在近月黃金觸底時,於基本面較優的小型礦商中新增了 18 筆通訊交易;至 8 月下旬,未實現獲利在不到六週內最高已達 +63%。雖然以黃金礦商為主,這些交易也包含一家大型白銀礦商。該公司未公布全維持成本(AISC),但同業第 2 季的 AISC 約介於每盎司 6 至 37 美元之間——而白銀上季收盤均價超過 73 美元,即使歷經拋物線後的崩跌,開採白銀仍極為有利可圖。大型與 primary 白銀礦商獲利豐厚,其股票相對於獲利仍以低估值交易。
與其猜測價格目標,作者提出一個保守情境。白銀主要受黃金驅動,傾向以其 2 倍以上的槓桿放大黃金的主要波動。若黃金的年輕上漲波段發展為年漲幅僅 15% 的新多頭,則意味白銀未來年漲幅可達 30% 以上。假設大型白銀礦商今年的 AISC 平均為 25 美元、每年上升 10%:若白銀下一波多頭自 7 月近 58 美元的均價展開,兩年內白銀礦商的獲利將再度翻倍以上——而兩年各 30% 的漲幅,也只會將白銀帶至每盎司近 98 美元,仍遠低於 2026 年 1 月 116 美元以上的拋物線極端高點。(這些是作者的示意性假設,並非保證。)
受近期偏見束縛的交易者,可能錯過這些漲幅的大半。只要羊群持續冷淡或看空,他們也將如此,無法在白銀股票真正失寵時相對低價買進——直到下一波多頭已充分展開才轉為看多。解方是對價格走勢維持足夠的視野。
結論
白銀近月展現了重大的被低估韌性。沒錯,它在拋物線狂飆後遭到腰斬,但依歷史前例,在如此近半世紀的極端行情後,跌幅本可能超過四分之三。必要的拋物線後修正,將白銀打回近四年來最超賣的水準,此後白銀已從大型下降楔型中明確突破。相對於其主導驅動因素黃金,白銀正處於十餘年來最佳的水準。作者認為,近來對白銀的冷淡與看空是短視且錯置的:白銀的表現遠比羊群所認定的要好得多。
Adam Hamilton, CPA,為 Zeal LLC 總裁,該公司專精於反向操作的股市投機與投資,並出版金融市場通訊;其客戶遍及全美 50 州及 60 多個國家。
來源:GoldSeek
