白銀被低估的韌性:拋物線崩跌後的堅實表現
重點速覽
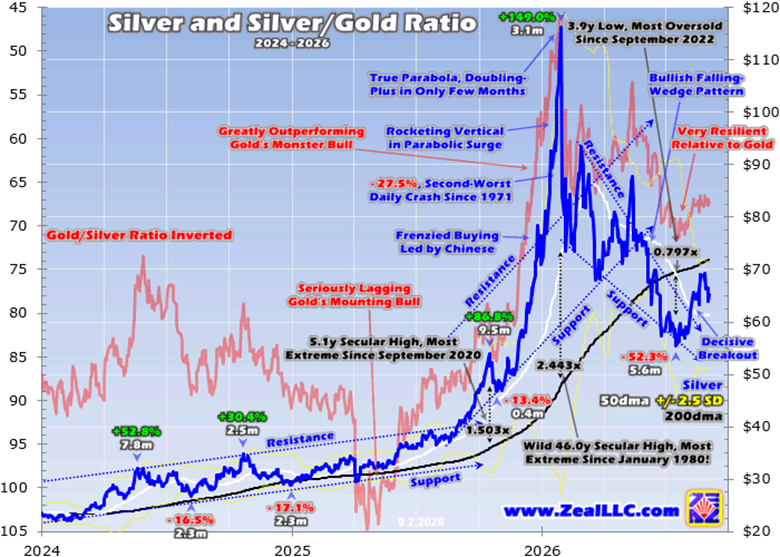
- •白銀於2026年1月底在3.1個月內暴漲149.0%後,創下每盎司近116美元高點,隨後單日暴跌27.5%,為1971年以來第二差的單日跌幅。
- •2026年7月中旬低點時,白銀於5.6個月內下跌52.3%至55美元上方,作者視之為極端拋物線後接近最佳的結果,對照1980年以76.9%崩跌收場的前例。
- •白銀2026年迄今均價接近74美元,較2025年同期高出116.7%,且即使在7月中旬低點,年增率仍上漲46.7%。
- •自2026年5月以來,白銀/黃金比率平均為65.4x,撇除不可持續的拋物線行情,代表白銀相對黃金處於約十二年來最強表現。
- •作者的保守情境顯示,若黃金每年上漲15%,白銀年漲幅可達30%以上,大型白銀礦商的收益可能在兩年內增加一倍以上。
Adam Hamilton 撰 | SilverSeek | 2026年9月4日
近期白銀市場情緒普遍冷淡甚至看空,交易者對這種金屬興趣缺缺。在白銀今年稍早價格腰斬之後,這種反應可以理解。然而,作者認為,儘管外界如此看待,白銀其實展現出相當被低估的韌性。它相對平穩地度過了危險的拋物線後崩跌,且與自身歷史及其主要驅動因素黃金相比,價格仍處於相當高檔。作者主張,這種韌性是看多訊號。
1月底,白銀隨黃金飆升至每盎司近116美元的歷史新高。該高峰為一波壯觀多頭行情的頂點,在27.8個月內上漲455.2%,以2.3倍的幅度跑贏黃金同期的創紀錄週期性多頭行情。然而白銀的表現並不均勻:初期落後黃金,尾盤才以拋物線式急漲追上。最後的飆升極為極端——在截至1月底高點的僅僅3.1個月內,白銀大漲149.0%。白銀雙向放大黃金走勢的特性反映其雙重性格:如同黃金,它具有貨幣價值儲存功能,但也承載大量工業需求,這種組合在歷史上使其波動性高於黃金。
如同作者在白銀觸頂前約一週於1月中旬提出的警告,那是一個危險的極端拋物線行情。作者根據數十年研究市場歷史的經驗,將其定義為在大型多頭行情後、於兩至三個月內翻倍的走勢。這種單向、由貪婪驅動的投機狂熱行情總是以悲劇收場。
1980年1月的著名案例說明了這種風險。當時白銀在僅2.0個月內飆漲196.1%至頂點;那些價位直到31.3年後的2011年4月才再度出現。到了1980年3月,即觸頂後僅2.2個月,白銀已暴跌76.9%。2026年1月中旬的那篇文章以嚴正警告作結:「垂直飆升超級危險,不可輕忽。交易者應避免追逐白銀投機狂熱的漲幅,並為即將到來的快速大幅回落做好準備。」
約一週多後,白銀超出其關鍵200日均線基準的幅度達144.3%——創46.0年來超買新高,是1980年1月以來最極端的讀數。對稱性的崩跌隨即以猛烈的方式到來:自1月底高點起,白銀單一交易日暴跌27.5%,為1971年以來第二差的單日跌幅。作者已於2月中旬的另一篇文章分析其影響。
2026年1月這場近半世紀來最極端行情的後果本可能更糟。白銀在拋物線後的清算中可能再度崩跌75%以上,將價格打回接近29美元。實際上,最糟的情況出現在7月中旬,白銀於5.6個月內下跌52.3%,在55美元上方觸底。作者認為,雖然腰斬是嚴重的大幅回檔,但在極端拋物線之後,這樣的結果已接近最佳情境——是真正韌性的證明。
在7月中旬的拋物線後低點,白銀年初至今下跌21.9%,加劇了看空的羊群情緒。但作者認為這種視角是短視的,被拋物線後的清算所扭曲:即使在那個低點,白銀年增率仍上漲46.7%。儘管截至7月中旬的半年內慘跌,白銀2026年迄今均價仍接近74美元——較2025年截至9月初的同期高出116.7%。
作者作為擁有超過四分之一世紀經驗的金融通訊出版人,所收到的讀者回饋反映了這種看空情緒。近幾個月沒有一封訂閱者來信看好白銀;來信者普遍對今年的崩跌感到失望,並預期虧損將持續擴大。幾週前,在一場長時間討論黃金的 Podcast 之後,主持人問作者為何白銀表現如此疲弱。作者回答白銀今年表現相當好,相對黃金展現令人印象深刻的韌性——這個回答令主持人相當意外。
在市場中保持視野至關重要,因為人類天生傾向將最新走勢無限外推。心理學家深入研究過這種現象,包括近因偏誤、可得性捷思與雙曲貼現等名稱。情緒上過度看重當下,會嚴重妨礙低買高賣。僅憑幾天、幾週甚至幾個月的價格走勢來形成交易觀點是不夠的;最低限度是過去半年的背景——而在白銀出現極端拋物線異常之後,視野更應延伸至過去數年。
黃金是白銀最主要的核心驅動因素,金價走勢在很大程度上左右白銀的情緒與交易。實際的白銀/黃金比率是難以解讀的小數(週中為0.015x),而倒轉座標軸的黃金/白銀比率則較易解讀,週三為67.3x。
如果白銀是在一波正常多頭行情後於六個月內腰斬,那將是災難性的。但在3.1個月內暴漲149.0%、達到1980年1月以來最超買水準之後,腰斬相對而言已展現韌性;從近半世紀極端行情後的跌幅,本可能再度超過四分之三。
7月圍繞拋物線後底部期間,白銀均價略高於58美元——仍較2025年7月同期均價高出55.0%。如果僅以1月底拋物線頂點為起點短視地衡量,白銀今年的表現才顯得疲弱,而那個從未有機會持續的極端水準本就不可持續。
即使在拋物線後的崩跌期間,白銀也刻畫出大型看跌楔形整理型態,與黃金的平行型態如出一轍。這類型態往往以強勁的向上突破作結,黃金、其礦商股票以及白銀確實都發生了突破。白銀果斷的突破緊隨7月中旬觸底的深度而來:在略高於55美元的價位,白銀一度跌至其200日均線的僅79.7%——創3.9年新低,是2022年9月以來、即其大型多頭行情啟動前一年多以來最超賣的讀數。5.6個月內52.5%的跌幅消除了拋物線頂點時的極度羊群貪婪,作者認為這重置了技術面與情緒面舞台,為下一波大型多頭行情鋪路。
白銀被低估的韌性最明顯地表現在白銀/黃金比率上,但該指標並未受到廣泛追蹤。2020年1月至2023年9月、白銀後期多頭啟動之前,SGR平均僅為81.7x——即需要81.7盎司白銀才等於一盎司黃金的價值,相較55x至60x左右的長期均值,在歷史上屬於非常疲弱。2023年10月至2025年10月、白銀後期多頭的最後三個拋物線月份之前,SGR更糟,平均達87.3x。如SGR線所示,白銀在黃金創紀錄多頭行情的絕大部分時間內嚴重落後——作者指出當時他很少撰文談白銀,因為它仍是貴金屬中的棄兒。
白銀拋物線頂點前三個月與後三個月是極端異常,SGR讀數上行時平均66.5x、下行時平均62.0x——並不代表任何可持續的水準。之後的發展才揭示白銀的韌性:自5月起,在白銀情緒低迷、價格腰斬的最新四個多月裡,SGR平均仍達65.4x。撇除那段不可持續的拋物線行情不談,白銀相對黃金未曾自2014年年中以來如此強勢——儘管歷經拋物線後的崩跌,這仍是十二年來白銀相對黃金的最佳表現。對不熟悉該指標的讀者:歷史上該比率從1980年初白銀最強時的約30x到白銀深度失寵時的超過100x,因此60多的讀數穩居白銀長期歷史區間中較強的一半。
作者提及實際層面的利害關係:隨著黃金近月觸底,其通訊積極在較小型礦商中新增交易,到8月下旬,未實現收益在不到六週內已高達+63%。在那18筆新交易中(多為黃金礦商,因其數量遠多),包含一家大型白銀礦商。該公司未公布全維持成本,但其同業第二季的AISC介於約每盎司6至37美元之間。上季白銀收盤均價超過73美元,即使歷經拋物線後的崩跌,開採依然極為有利可圖。大型與主要白銀礦商獲利豐厚,而其股價相對於基本收益仍以低估值交易。
與其猜測價格目標,作者提出保守情境:白銀主要由黃金驅動,傾向以2倍以上的槓杆放大其重大走勢。若黃金的年輕上攻波段發展為每年溫和上漲15%的新多頭行情,則意味白銀未來年漲幅可達30%以上,礦商獲利將進一步放大。假設大型白銀礦商今年的AISC平均為25美元、每年上升10%,且白銀下一波多頭自7月近58美元的均價起漲,白銀礦商的收益在短短兩年內將再度增加一倍以上——而兩年各30%的漲幅也僅會將白銀推至接近每盎司98美元,仍遠低於2026年1月超過116美元的拋物線極端。評估此框架的讀者可關注作者自身依賴的幾項具體指標:黃金上攻波段是否延續、SGR相對近期65.4x均值落在何處,以及礦商財報是否持續反映AISC與實現銀價之間的巨大差距。
作者主張,受近因偏誤束縳的交易者將錯過那些漲幅:只要羊群維持冷淡或看空,他們也將如此,無法在白銀股真正失寵時相對低點買進,只會在大部分大漲已實現之後才轉為看多。解方是對價格走勢保持足夠的視野。
結論:白銀近月展現出重大卻被低估的韌性。誠然,它在拋物線飆升後腰斬,但根據歷史前例,在近半世紀的極端行情之後,那些損失本可能再度滾大到超過四分之三。拋物線後的清算將白銀打回近四年來最超賣的水準。此後,白銀已從拋物線後崩跌期間形成的大型看跌楔形型態果斷突破,且相對其主要驅動因素黃金保持韌性,處於十多年來最佳的相對水準。作者總結,近來對白銀的冷淡與看空皆屬短視——白銀的實際表現遠優於羊群所給予的評價。
Adam Hamilton, CPA,2026年9月4日。版權所有 2000–2026 Zeal LLC。Zeal LLC 專精於從逆向投資視角進行股市投機與投資,研究全球市場,在低估與失寵板塊中尋找低買機會,研究成果發表於金融市場通訊,客戶遍及美國各州及60多個國家。
來源:SilverSeek
