Safaricom 上半年獲利躍升36%至4.478億美元,衣索比亞虧損收窄43%
重點速覽
- •Safaricom 2027財年上半年稅後獲利成長36%至4.478億美元(582億肯亞先令),同期衣索比亞業務虧損減少43%。
- •M-PESA營收成長13.6%至1,001億肯亞先令,佔集團營收46.3%,並貢獻220億肯亞先令服務營收增量中的54.7%。
- •肯亞仍是集團最強市場,服務營收成長11.3%至2,160億肯亞先令,淨利成長13.8%至663億肯亞先令,營業自由現金流成長19.6%。
- •衣索比亞服務營收大增71.6%至106億肯亞先令,由行動數據帶動,行動數據成長90.2%至79億肯亞先令,佔該業務營收的74%。
- •Safaricom衣索比亞將EBITDA虧損收窄96.5%至約4.344億肯亞先令,同時90天活躍用戶擴大38.4%至1,540萬,M-PESA用戶成長54.6%至520萬。
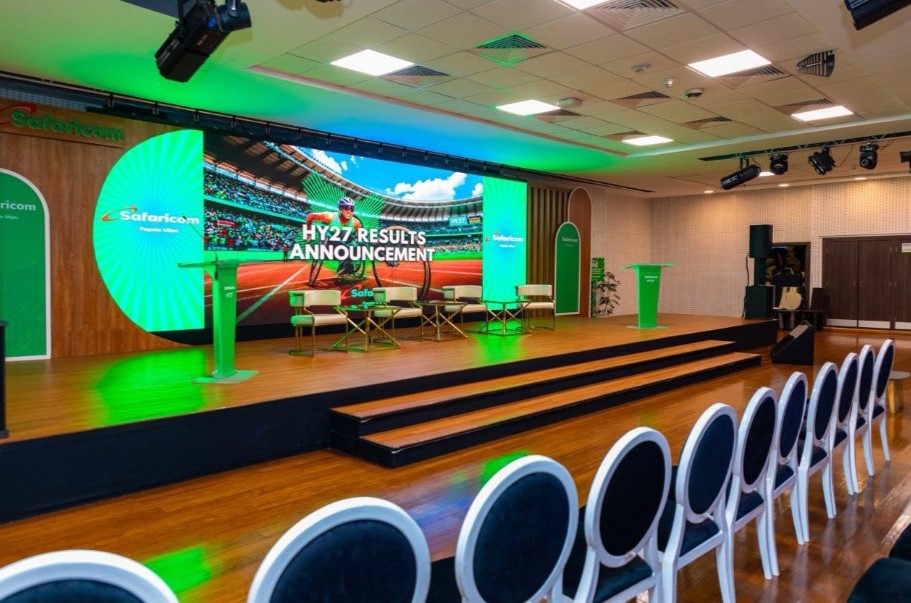
東非最大電信營運商 Safaricom Plc 公布,2027財年上半年(H1 FY2027)稅後獲利躍升36%至4.478億美元(582億肯亞先令),其衣索比亞業務的虧損較前期收窄43%。
根據11月5日(週四)公布的財務業績,集團服務營收成長13.1%至17.4億美元(2,261億肯亞先令),主要由肯亞市場帶動。息稅折舊攤銷前利潤(EBITDA)成長27.5%至1,292億肯亞先令,息稅前利潤(EBIT)則大幅成長39.8%至911億肯亞先令。
語音與數據推動集團成長
Safaricom集團執行長Peter Ndegwa表示,數據營收成長12.2%至452億肯亞先令,語音營收在成長6.2%後以422億肯亞先令緊隨其後。
隨著越來越多人使用網路,集團表示活躍數據用戶成長11.6%至2,790萬,每位用戶的數據使用量成長9.4%至5.3 GB,顯示一般用戶的網路使用量持續上升。語音用戶成長4.1%至3,140萬,每位用戶通話分鐘數大增11.9%至231.8分鐘,每分鐘平均費率則下降9.5%。
儘管如此,語音業務依然表現強勁。雖然費率下降9.5%,但在使用量提升與用戶成長的支撐下,營收仍持續成長,較低的定價推動了語音與數據兩方面的消費。
M-PESA 支撐營收結構
除語音與數據外,Safaricom的營收主要由其金融科技部門M-PESA所推動,該行動支付平台於2007年推出。2027財年上半年,M-PESA營收躍升13.6%至1,001億肯亞先令,佔集團總營收的46.3%。M-PESA貢獻了220億肯亞先令服務營收增量中的54.7%,其次為連網服務(33.7%)與固定服務及物聯網(11.6%)。
肯亞保持成長動能
在大本營肯亞市場,公司在所有主要財務指標上均保持成長。服務營收大增11.3%至2,160億肯亞先令,EBITDA成長13.3%至1,289億肯亞先令,營業利潤(EBIT)成長13.7%至1,018億肯亞先令,淨利成長13.8%至663億肯亞先令。
獲利成長速度高於營收,反映出營運槓桿效應,而營業自由現金流成長19.6%,超過獲利成長,進一步強化現金創造能力。
衣索比亞虧損大幅收窄
Safaricom的衣索比亞擴張在營業虧損大幅減少的同時錄得顯著成長。衣索比亞服務營收躍升71.6%至106億肯亞先令,主要歸功於行動數據,該業務大增90.2%至79億肯亞先令,佔該業務總營收的74%。語音營收成長20.9%至17億肯亞先令,固定服務與物聯網則大增109.7%至2億肯亞先令。
Safaricom衣索比亞也大幅削減虧損。其EBITDA虧損收窄96.5%至約4.344億肯亞先令,營業虧損減少53.4%至114億肯亞先令。
用戶規模與活躍度持續擴大
衣索比亞的營運指標在規模與用戶活躍度上全面展現成長。該網路的90天活躍用戶基礎擴大38.4%至1,540萬,30天活躍用戶大增43.4%至1,220萬。行動數據用戶成長37.0%至1,210萬,語音用戶增加31.5%至1,260萬,M-PESA的普及率加速成長54.6%,達到520萬用戶。
在用戶變現方面,30天平均每用戶收入(ARPU)成長35.6%至188衣索比亞比爾。
背景
Safaricom於2022年進軍衣索比亞,當時該國政府開始將高度管制的經濟向外資競爭開放。公司期望其在非洲人口第二大國的布局能夠帶動未來成長。最新業績顯示,衣索比亞業務的用戶基礎持續擴大、M-PESA普及率上升、虧損逐步收窄,而肯亞則繼續扮演集團主要營收基礎的角色。
主要來源:TechNext24原始報導 | Mwango Capital於X

