貴金屬第一階段接近尾聲,第二階段正在醞釀
重點速覽
- •黃金、礦商其後是白銀,在 2025 年帶動了強勁的貴金屬上漲,之後接著出現為期 5 個月的修正。
- •文中指出,自超賣條件中出現的可交易反彈在 8 月 5 日變得明朗,當時黃金與白銀同步大漲。
- •GDX 目前仍守住 200 日移動平均線,只要未跌破該水準與 84-87 支撐區,這波反彈就仍被視為完好。
- •Gold/SPX 比率被認為正在更高低點附近築底,顯示黃金已從高相對風險轉為低相對風險。
- •季節性訊號顯示 9 月前後整體市場可能走弱,而第四季可能出現有利於黃金、白銀與礦商的買入機會。
貴金屬第一階段接近尾聲,第二階段正在醞釀
Gary Tanashian
我們如何走到這裡
2025 年是貴金屬表現強勁的一年。黃金率先擺脫了冬末與春季形成的偏空市場趨勢,之後礦商跟上,白銀最終從黃金手中接過領先地位。一旦白銀領漲,貴金屬、關鍵礦產以及其他商品便大幅走高,形成一個風險非常高的局面。正如預期,這項風險最終得以實現。
隨後出現了預期中的多月修正,持續約 5 個月。
2026 牛市,第一階段
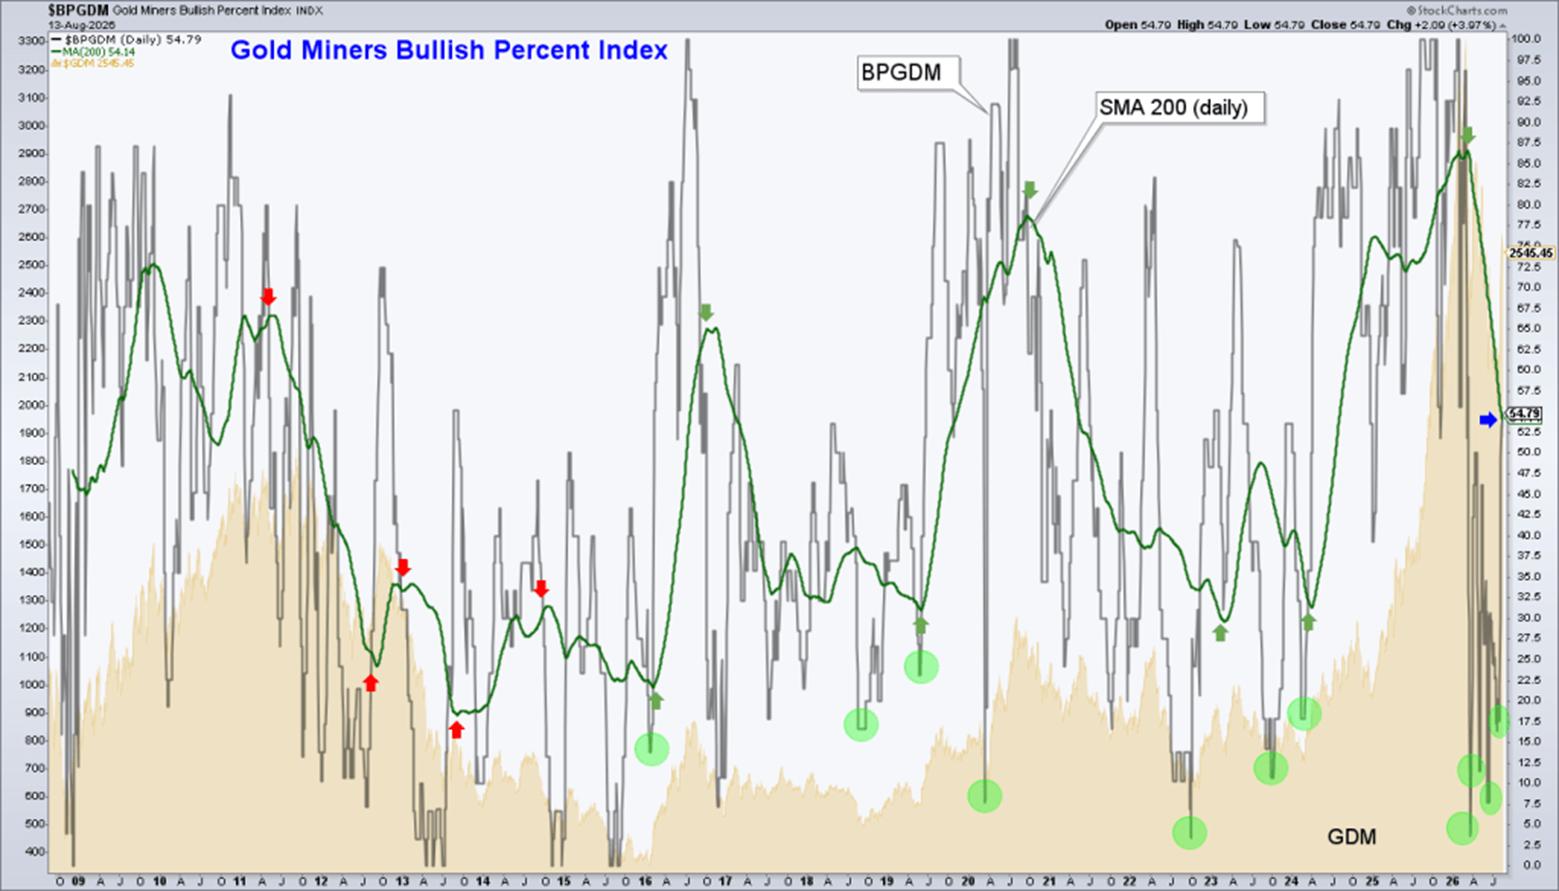
自 7 月初以來,我們就預期貴金屬會在深度超賣的情況下出現可交易的反彈或上升。我們的主要指標是 BPGDM 的 200 日移動平均線——以綠線表示——其走勢如預期般向下並形成更高的低點。
透過忽略該震盪指標本身的雜訊,我們得以更平滑地觀察整體狀況,並辨識出一個風險極低的情境,而不是追逐修正期間日復一日的上下波動。即使 BPGDM 再度出現尖峰,而貴金屬整體很可能已經形成最終低點,200 日簡單移動平均線仍應繼續下行,並預期最終會相對於 2024 年低點形成一個更高的低點。這一直是我們自 1 月以來的計畫,而且目前仍符合預期。
8 月 5 日,這波反彈終於明確展開。黃金大幅上漲,白銀大幅上漲,而黃金/白銀比率(SGR)則持續形成一個形態,未來可能自此上行,並引領 2026 牛市的第二階段。
雖然我認為 SGR 很快就有機會上探(橙色)200 日簡單移動平均線,但其真正的領導性走勢很可能會留到牛市第二階段(見下文),屆時預計會有許多商品與資源類股票跟隨貴金屬走高。白銀之所以值得關注,是因為它同時兼具貨幣與工業需求,與更廣泛的商品板塊聯動程度比黃金更高。
目前,我們在 NFTRH 中密切管理黃金股反彈,使用詳細的技術分析,包括費波納奇回撤位與圖表阻力,來為 HUI Gold Bugs 指數設定上行目標。與此同時,我們也在管理目前進行中的小幅回檔參數。
這裡我們先檢視 GDX 與這次小回檔的關係,而把上行目標留給 NFTRH Premium。到目前為止,GDX 仍守住 200 日簡單移動平均線,因此即使最近的下方缺口 78.86 被回補,我們也不必過度擔心整體反彈。這波走勢是從正向 RSI 背離開始的——GDX 創下較低的價格低點,而動能振盪器卻形成較高的低點——這與主要修正是從負向背離開始的情況相似。
如果 GDX 跌破 200 日簡單移動平均線以及 84-87 支撐區,我們就必須考慮這波反彈是否會比預期更早結束,也就是在我們兩個 HUI 目標中的較低者,而不是較高目標之後才結束。不過就目前而言,這波反彈仍然明顯「在進行中」。
隨著夏季接近尾聲,較整體股市而言,貴金屬反而不是更大的疑慮。回顧來看,Gold/SPX 比率,也就是 GLD/SPY 比率——黃金 ETF 對標普 500 ETF 的相對強弱比較——看起來正如我們預期那樣觸底,並相對於前一個主要低點形成更高的低點。
黃金已從高相對風險轉為低相對風險。這一直是 2026 年至今的故事。
其間
股市的季節性平均值在 9 月前後轉向偏空。John Authers 對 VIX 季節性的觀察——VIX 是由 S&P 500 期權價格推算出的 Cboe 指數,也是市場最廣泛關注的波動率指標——與我們近期在 NFTRH 中討論的內容相呼應。廣泛市場的買入機會出現之前,這場行情很可能會先被打斷。
2026 牛市,第二階段
基於 Gold/SPX 比率所顯示的低相對風險、BPGDM 的 200 日平均線,以及其他正在發揮作用的宏觀訊號,在第四季買入機會來臨時,偏向黃金、黃金股與白銀領先是合理的。
在 2026 年整體期間,當我們在年初判定貴金屬風險偏高之後,我們一直強調分散配置。就我個人而言,我大多避開了這輪修正,雖然也做了幾筆多頭與空頭交易。我們努力跟上市場內部輪動——例如從半導體轉向生技、轉向軟體、部分離開軟體、再回到半導體,以及更多其他板塊——在 2026 年取得了獲利效果。
我目前仍持有優質黃金股多頭部位,並偏向權利金公司。這類公司持有的是礦山產出分成的合約權利,而非自己經營礦山,因此對生產成本的直接曝險較低。不過,在中間經歷一段較為艱難的時期後,最好的輪動預期將重新回到黃金、白銀與礦商。NFTRH 會在每一步持續評估這個過程,而我本人也會持續管理現金,對廣泛市場中漲幅過大的標的獲利了結(包括黃金股),並將資金重新配置到新的反彈候選標的,直到音樂停止。
當音樂再次響起時,我預期自己會已經站在貴金屬這一邊,並為 2027 年做好充分準備。這就是目前宏觀格局的走向。
若您想閱讀涵蓋貴金屬、商品、股票等更多領域的頂層宏觀分析與市場策略,請訂閱 NFTRH Premium,其中包括完整的每週市場報告、詳細的 NFTRH+ 更新、圖表與交易設定構想,以及每日市場筆記。您也可以在 NFTRH.com 取得可執行的免費公開內容,並訂閱我們的免費 Substack。
關於作者
Gary Tanashian
若您想獲得涵蓋主要市場的頂層分析,請訂閱 NFTRH Premium,其中包括深入的每週市場報告、詳細的中期市場更新,以及 NFTRH+ 動態更新與圖表和交易設定構想。
請在 Twitter 關注 @NFTRHgt。
來自 nftrh.com 的 Gary Tanashian 曾成功經營一家進步型醫療零組件製造公司 21 年,並在多個經濟週期中讓公司的基本面與全球經濟現實保持一致。這段經驗自然培養出對全球總體經濟的理解與重視,並延伸至個別市場與產業。
Biiwii.com(2019 年已停用,因為沒有足夠時間同時經營兩個網站)創建於 2004 年,目的是傳達對膨脹金融體系中過度債務與槓桿問題的關切。這些擔憂在 2007 年得到證實,當時系統開始清除這些扭曲,最終導致 2008 年 10 月至 2009 年 3 月的大幅清洗。
biiwii.com 這個網址來自一句老話「but it is what it is」,這種態度反映出即使有個人信念,也有必要對市場保持中立。長遠來看,世界會改變,成功的市場參與者必須準備好接受變化,或對既有計畫作出修正。
之後又加入了技術分析、人類心理,以及各種獨特的宏觀市場比率指標,最終形成金融市場報告 Notes From the Rabbit Hole(NFTRH),結合這些特質,提供一項在各種市場環境下都能保持投入並具有成效的服務。
自 2004 年以來,相關作品曾出現在包括 GoldSeek 和 SilverSeek.com 在內的金融網站上。

