技術快訊:美國債務逼近 40 兆美元之際,黃金盤整
重點速覽
- •黃金本週上漲 0.8%,白銀上漲 1.9%,白金持平,鈀金下跌 4.6%。
- •金礦股表現優於黃金本身,HUI 本週上漲 1.9%,TSX Gold Index 上漲 0.3%。
- •Chapman 認為,美國債務逼近 40 兆美元、年度赤字約 2 兆美元,對黃金有支撐作用。
- •6 月各國央行增加 51 公噸黃金,使 2026 年迄今買入量達到 345 公噸。
- •Chapman 表示,黃金需突破 4,500 美元才可能進一步上行,白銀則需升破 70 美元。
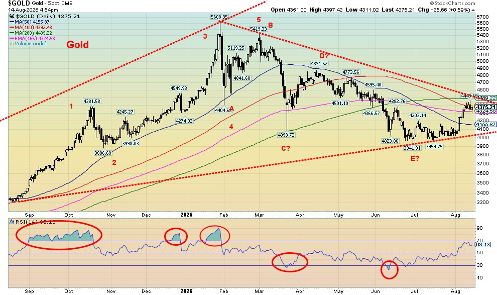
在前一週強勁上漲之後,黃金價格在過去一週盤整,David Chapman 在本週 Technical Scoop 專欄節錄中寫道。黃金本週上漲 0.8%,白銀上漲 1.9%。白金持平,鈀金下跌 4.6%。銅價持續創下歷史新高,但收盤略低於高點,本週上漲 0.5%。金礦股延續漲勢,Gold Bugs Index(HUI)——由未避險金礦公司組成的籃子——上漲 1.9%,追蹤金礦股的 TSX Gold Index(TGD)上漲 0.3%。Chapman 指出:「沒有什麼特別驚人,但仍然延續了上行走勢。這是正面的。」圖表資料:www.stockcharts.com
債務是驅動因素
債務、債務、債務——這是黃金的驅動因素,Chapman 認為。美國債務正逼近 40 兆美元——這個總額會依據已發布的美國財政部數據每日更新——而在年度赤字約為 2 兆美元的情況下,再過五年就可能達到 50 兆美元。全球市場會任由這種情況發生而不加理會嗎?他寫道:「不太可能。」
各國央行持續增加黃金儲備,代價是增加美國債務。6 月,各國央行增加了 51 公噸,使 2026 年迄今的買入量達到 345 公噸。這些總量由世界黃金協會每月的央行統計彙編而成;近年來,官方部門的黃金買盤一直處於歷史高位。
Chapman 指出,公眾對黃金的持有比例仍然偏低,只占金融資產的 3%。央行正在買入,但「公眾不了解正在發生什麼」——他們把黃金看作交易標的或末日資產,而不是戰略核心資產。印度擁有最高比例的黃金持有者;北美公眾則遠遠落後。最大的可開採儲量位於俄羅斯和澳洲。
技術水準
從技術面看,黃金仍等待突破 4,500 美元,以暗示進入下一階段上行;若突破該水準,目標可能上看 6,000 美元以上。白銀則等待突破 70 美元,之後目標可能高達 136 美元。
金礦股領先
金礦股似乎正在領先。Gold/HUI 比率——即黃金價格與礦業指數的比較,其中比率下降代表礦股表現優於黃金——已從 7 月的 6.8 降至 5.7。HUI 在 2026 年迄今上漲 9.4%,TGD 上漲 8.7%,而黃金僅上漲 1.4%。以加幣計價的黃金在 2026 年上漲 2.4%,因為加幣相對美元走強。白銀在 2026 年仍下跌 9.1%。我們注意到的主要領漲品種是銅,2026 年迄今上漲 16.9%。黃金追隨銅價。金銀比本週再次回落,偏向白銀。市場預期是白銀與金礦股將領先黃金(實物金屬)。
季節性
Chapman 寫道,黃金已進入正面的季節性區間,並似乎正如預期般上行。這波上漲可持續至 9 月底或 10 月,之後另一輪回調可能在 12 月展開;再往後,黃金通常會進入持續到 3 月的最強時段。「黃金有一些非常誇張的目標。我們通常會記錄它們,但許多看起來像是空中樓閣。一步一步來。先站上 4,500 美元再說。」
貨幣走勢偏弱
本週貨幣市場也較為平淡。疲弱的零售銷售拖累了 US$ Index,雖然回落,但本週仍勉強上漲 0.1%。加幣上漲 0.5%,歐元上漲 0.1%。在日本央行與美國財政部干預後大幅反彈之後,日圓本週下跌 1.1%。是否會有另一輪干預?閱讀完整報告:Technical Scoop: Possible Inflation, Golden Sign, Oily Football
Copyright David Chapman 2026
免責聲明
David Chapman 並非註冊投資顧問服務,也不是豁免市場交易商(EMD),亦非持牌財務顧問。他不提供也不能提供個別化市場建議。David Chapman 在金融業工作超過 40 年,曾任職於大型金融機構、銀行與投資交易商。本通訊資訊僅供資訊與教育用途,不應被視為任何證券的要約、要約邀請或出售。雖然我們已盡力提供準確且完整的資訊,但無法保證不會有錯誤。我們不對本評論內容的準確性、完整性或充分性作出任何聲明、承諾或保證,並明確免除對內容中的錯誤與遺漏所承擔的責任。David Chapman 會盡最大努力確保所有資訊的準確性與及時性。讀者在交易證券時須自行承擔所有風險,並建議在進行本通訊所 प्रस्तुत的任何交易或想法之前,諮詢如 Enriched Investing Incorporated 之類的持牌專業財務顧問或投資組合經理。David Chapman 可能持有本通訊所提及公司的股份。在投資之前,潛在投資者應閱讀各證券的發行文件,當中總結了目標、費用、支出及相關風險。雖然人工智慧(AI)可能會不時被使用,但 AI 輸出會被監督,並在必要時為確保準確性而調整。David Chapman 所分享的想法與觀點僅供資訊與教育用途,並期望讀者在考慮任何證券部位之前進行盡職調查,包括諮詢自己的持牌專業財務顧問,例如 Enriched Investing Incorporated。不保證績效,數值會頻繁變動,過往表現未必重現。
關於作者
David Chapman
網站: https:// www. enrichedinvesting .com
免責聲明:David Chapman 並非註冊投資顧問服務,也不是豁免市場交易商(EMD),亦非持牌財務顧問。我們不提供也不能提供個別化市場建議。David Chapman 在金融業工作超過 40 年,曾任職於大型金融機構、銀行與投資交易商。本通訊資訊僅供資訊與教育用途,不應被視為任何證券的要約、要約邀請或出售。讀者在交易證券時須自行承擔所有風險,並建議在進行本通訊所 प्रस्तुत的任何交易或想法之前,諮詢持牌專業財務顧問。David Chapman 可能持有本通訊所提及公司的股份。我們所分享的想法與觀點僅供資訊與教育用途,並期望讀者在考慮任何證券部位之前進行盡職調查,包括諮詢自己的持牌專業財務顧問。

