韌性紅利:重新定位菲律賓房地產,迎接下一步發展
重點速覽
- •預計到2035年,馬尼拉大都會將成為東南亞增長第三快的主要經濟體,僅次於胡志明市和河內。
- •菲律賓在130個國家的綜合韌性指數中排名第90位,在評估的6個東南亞市場中排名第5。
- •2025年可再生能源容量約達8.7吉瓦,但可再生能源發電量仍低於整體電力組合的25%。
- •菲律賓數據中心市場預計將由2025年的約$0.69 billion增長至2031年的$2.48 billion,電力供應是主要限制因素。
- •2025年公寓空置率達24.7%,2026年第二季度灣區甲級辦公室空置率為36%,與工業地產及REITs活動較強形成對比。
作者:Cha Carbonell
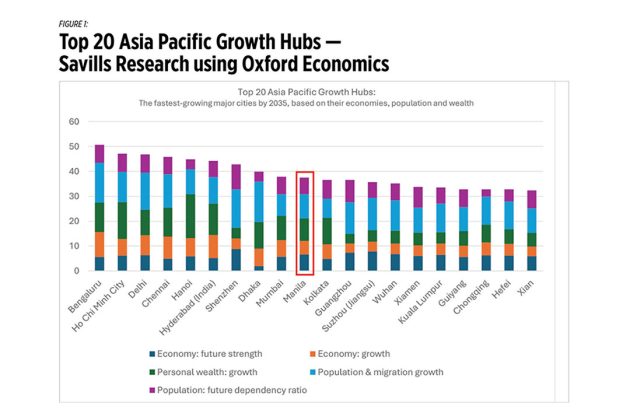
根據Savills Research採用Oxford Economics數據進行的分析,預計到2035年,馬尼拉大都會將躋身亞太地區增長最快的10個主要經濟體之列,並成為東南亞增長第三快的經濟體,僅次於胡志明市和河內。
從表面看,增長故事依然成立,人口增加、財富擴大,經濟持續發展。但增長與韌性並不是一回事。
在涵蓋氣候、地震、宏觀經濟及治理因素的綜合韌性指數中,菲律賓在130個國家中排名第90位,在納入指數的6個東南亞市場中排名第5。該國在氣候、地震及網絡安全風險方面表現較弱,但通脹管理能力較強。
國家正在增長的地區與其脆弱地區之間的差距,正是房地產業需要處理的課題。以下5項優先事項有助於縮小這一差距。
基礎設施發展
做好防洪工程
由世界銀行及JICA支持的Pasig-Marikina河道改善工程,在2024年將洪水淹浸範圍降低18%,並避免估計達P143億的損失。Marikina在Ondoy颱風後推行的改革,使其在2012年Habagat季候風洪災中實現零人死亡;P43億的Iloilo防洪工程則已持續發揮作用超過10年。
其模式十分清晰:長期規劃、多邊融資及可驗證的成果。這些正是所謂「幽靈工程」所欠缺的特點,也應成為開發商在將公共防洪措施納入地塊價值前所要求的標準。
紓解馬尼拉港口瓶頸
馬尼拉港的擁堵主要是堆場使用率問題。僅馬尼拉國際貨櫃碼頭就處理全國約70%的貨櫃流量,已接近其額定上限。
八打雁正協助紓解壓力。當地現有碼頭在2026年初增加了400,000個20呎標準貨櫃(TEUs)的容量。International Container Terminal Services, Inc.(ICTSI)亦為Bauan South Luzon Container Terminal舉行動土儀式。該碼頭是菲律賓歷史上由私人資金提供資助的最大海運碼頭。蘇比克未充分利用的港口則提供額外容量。
布拉干省及第3區的機場與鐵路網絡
布拉干省的新馬尼拉國際機場旨在紓解尼諾伊·阿基諾國際機場(NAIA)的擁堵。該機場通過收費公路及MRT-7支線連接馬尼拉大都會、布拉干省及克拉克。克拉克國際機場正在增加第二條跑道,仍是最明確的即時可用替代方案。
達沃、三寶顏、邦勞—薄荷島及卡利博均證明,區域樞紐機場可以在不讓所有旅客都經由NAIA的情況下取得成功。
酒店及休閒業
每項區域樞紐升級工程同時也是酒店及休閒業的機遇。邦勞—薄荷島、卡利博、達沃、三寶顏及杜馬格特,同時是航空及度假區客源市場。
郵輪旅遊也在快速發展。郵輪旅客人數由2023年的88,080人增加至2025年的226,247人,增幅超過一倍,並高於疫情前水平。這一增長得到馬尼拉灣娛樂城一座P50億母港碼頭的支持;娛樂城本身也是全國辦公室及住宅供應過剩最嚴重的次級市場。
鐵路及道路網絡
以南北通勤鐵路及馬尼拉地鐵為主的鐵路項目,預計可大幅縮短通勤時間,使衛星城市更適宜居住,同時將通勤者轉移至低碳交通工具。
甲米地—內湖高速公路(CALAX)、甲米地—八打雁高速公路,以及NLEX-SLEX連接線,將這些發展項目連接成一個繞過馬尼拉飽和道路的系統。
可持續發展與可再生能源
優先發展可再生能源
可再生能源(RE)發電容量持續增加,截至2025年約達8.7千兆瓦(MW),而煤電容量為11.9千MW,兩者相差1.4倍。
發電量方面的差距更大:煤電發電量為72千吉瓦時(GWh),RE發電量為32千GWh,煤電超過RE兩倍。這些數據顯示,菲律賓已建立相當規模的RE容量,但尚未能產生相稱的電力。間歇性可再生能源與幾乎全天候作為基載電力運行的煤電並存。
能源部(DoE)的《國家可再生能源計劃》設定目標,到2030年RE發電佔比達35%,到2040年達50%。然而,儘管發電容量增長較快,RE發電量在2025年仍低於整體能源組合的25%。
綠色能源拍賣計劃正將太陽能及風能項目與電池儲能配套。沒有儲能的情況下,容量增長會反映在MW上,但未必能反映在GWh上。由DoE的3.3-GW GEA-5拍賣帶動的離岸風電,是實現更穩定輸出的最大潛在槓桿。
可持續企業的報告標準
房東與租戶之間仍存在結構性差距。綠色能源選擇計劃等機制將房東登記為公用事業消費者,令租戶缺乏可在自身環境、社會及治理(ESG)報告中引用的資料。
可能的解決方案包括在租戶層面安裝分戶電表、向每名租戶分配可再生能源證書,以及在租約中列明成本轉嫁安排。隨著證券交易委員會(SEC)的披露規則自2026財政年度起分階段實施,率先解決這一問題的房東將更有能力留住全球能力中心(GCCs)及跨國企業(MNCs)。
人工智能與科技顛覆
數據中心成為新資產類別
數據中心市場在2025年的估值約為$0.69 billion,預計到2031年將達到$2.48 billion。
電力是主要限制因素。資訊及通信科技(ICT)業在2026年前需要300-500 MW的基載容量,而菲律賓擁有東南亞最高的商業電價。因此,發展可再生能源不僅是氣候議題,也是競爭力議題。
BPO及IT服務:顛覆與重塑
人工智能(AI)對馬尼拉大都會辦公室吸納量最大來源的行業構成重大威脅。國際貨幣基金組織(IMF)的研究認為,到2025年,客戶服務自動化風險最高可達80%。
與此同時,菲律賓資訊科技及商業流程協會(IBPAP)仍預計,該行業收入將於2026年達到$42.3 billion,原因是大多數受AI影響的職位屬於互補性職位,而非可被取代的職位。
全球能力中心目前佔IT-BPM辦公室需求的39%,反映行業正由成本套利轉向更高價值的活動。
菲律賓人才培訓與技能提升
菲律賓仍是亞洲人口最年輕的國家之一。約67.1%的人口處於工作年齡,勞動力參與率則處於2005年以來的最高水平。
IMF將2025-2035年視為把這一人口結構轉化為真正人口紅利的關鍵窗口期。AI的影響主要集中在文職及面向客戶的職位。
菲律賓最大的人才培養管道來自商業、行政與法律,以及教育。這些領域合計近200萬名在校生及畢業生,直接進入數據指為最容易受AI影響的職業;農業及技工等受影響程度較低的領域,人才來源規模則小得多。
再培訓應首先從商業、行政與法律,以及教育領域開始,因為這些領域同時具有最大的AI暴露程度及人才規模。培訓應集中於複雜判斷及AI增強技能。
ICT人才管道約有590,000人,考慮到其重要性,規模仍然不足,應予擴大。技工、農業及技術和職業教育與培訓(TVET)課程的人才池雖然最小,但最能抵禦AI影響,應予保護,作為一項對沖安排。
平衡房地產資產類別
馬尼拉大都會住宅市場顯示出最明顯的過度投入。公寓空置率在2025年達到24.7%,約有81,000個未售單位,集中於帕賽、帕拉尼亞克及蒙廷盧帕。這些地區屬於同一個灣區,該區在氣候及地震評分方面被列為較弱。
辦公室市場也呈現類似情況。截至2026年第二季度,灣區甲級辦公室空置率為36%,相比之下,博尼法西奧環球城(BGC)低於8%。
相比之下,工業地產存量自2015年起持續增長,由約980萬平方米增至預計2025年的1,590萬平方公尺(sq.m.),增幅達63%。這一擴張反映出成熟及新興地區持續有項目落成,開發商繼續滿足物流、製造及分銷需求。
2024年是單年增幅最大的一年,新供應超過100萬sq.m.,其中大部分新增供應來自八打雁及內湖,進一步確立南呂宋作為菲律賓主要工業走廊的主導地位。
房地產投資信託(REITs)作為多元化資產類別,讓資本得以大規模流動。REITs總收入在2025年按年增長24%,資本由供應過剩的公寓轉向物流及數據中心、零售及酒店業。
集中於單一供應過剩的資產類別,並位於全國最容易受衝擊的地區的投資組合,就如同一個所有經濟活動都經由單一港口或機場輸送的經濟體一樣脆弱。
減少投機性住宅建設、專注於工業及數據中心需求、酒店及零售業,並從一開始就納入可持續發展的開發商,並不是在韌性與回報之間作出選擇。他們正在建設中的,正是菲律賓未來將形成的房地產市場。
Cha Carbonell是Savills Philippines的首席營運官。
來源:https://bworldonline.com/special-reports/2026/09/14/776494/the-resilience-dividend-repositioning-philippine-real-estate-for-whats-next/

