從 JPY 到 EURC:鏈上外匯市場的下一步可能是什麼?
重點速覽
- •edgeX 已宣布從基於 Arc 原生外匯路徑的 JPY 開始推出外匯永續合約,隨後計畫增加更多交易對、以非美元穩定幣計價的外匯現貨及非美元保證金,Arc 主網定於 2026 年 9 月 16 日上線。
- •JPY 永續合約提供日圓貨幣對的價格敞口,但不會產生日圓銀行餘額、日圓支付工具,或可透過日本銀行體系贖回的能力。
- •Circle 的 EURC 是一種以歐元支持的穩定幣,可在多條公鏈上按 1:1 贖回歐元,其流通量、儲備數據及審計證明材料公布於其透明度頁面。
- •多貨幣鏈上外匯的規模化需要足夠的鑄造與贖回能力、貫穿東京、倫敦和紐約時訂單簿深度、與現金工具匹配的預言機與標記價邏輯、審慎的抵押品規則,以及按貨幣區劃分的監管明確性。
- •國際清算銀行主張下一代貨幣體系應建立在代幣化的央行準備金、商業銀行貨幣和政府債券之上,而歐洲央行則建議在某些批發結算用途上,代幣化存款可能優於穩定幣。
簡答
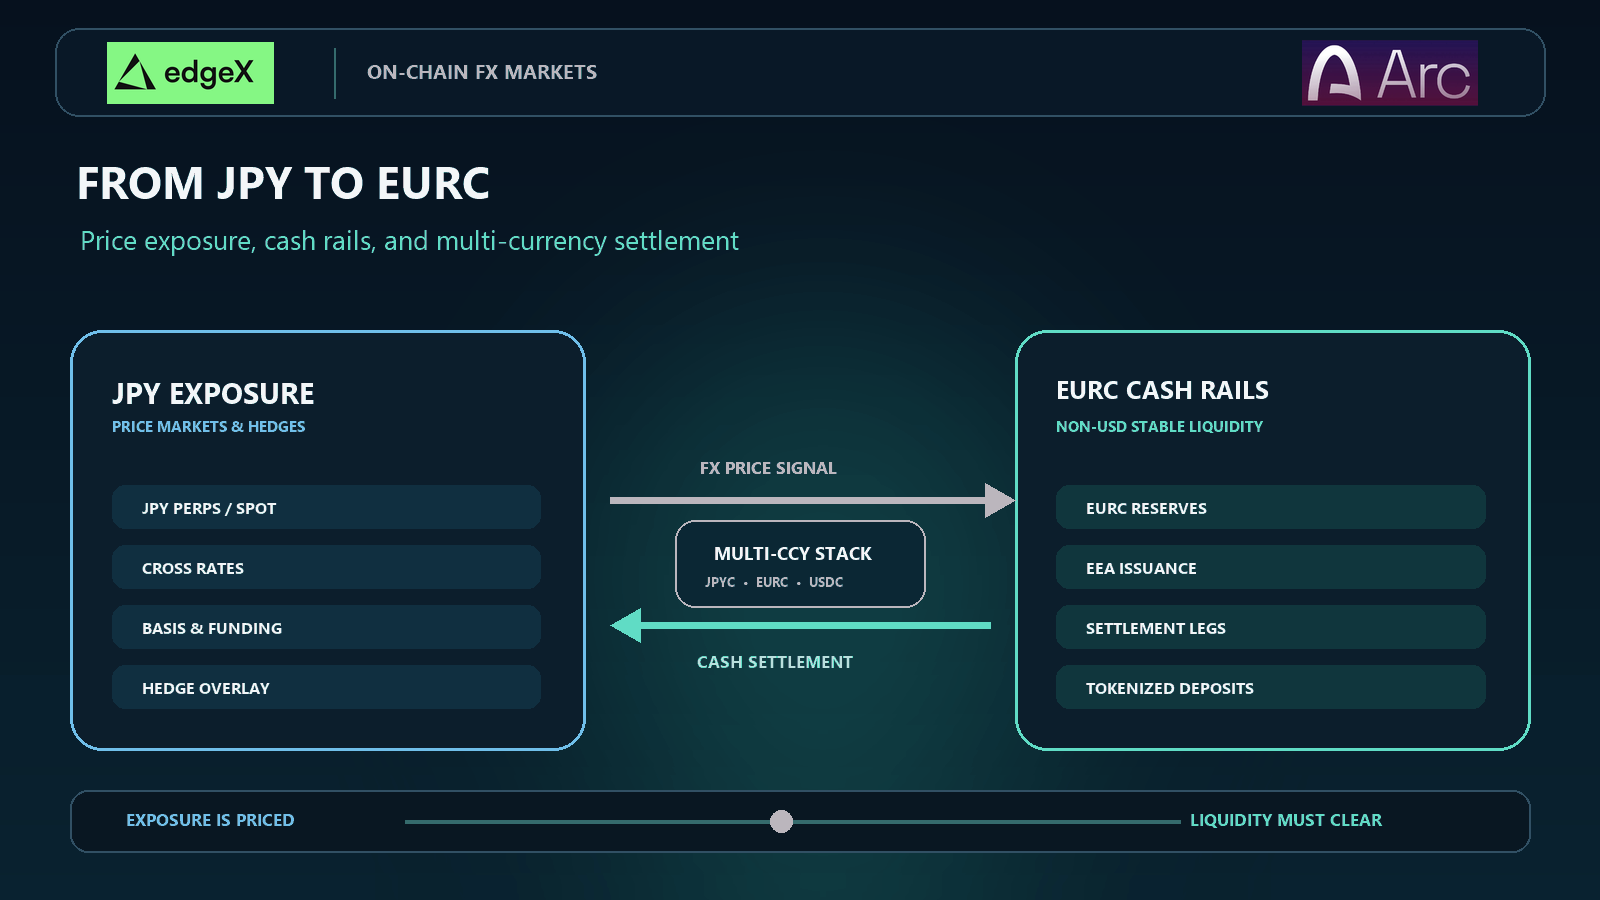
鏈上外匯正在超越僅以美元為中心格局。日圓市場顯示加密貨幣交易平台可以率先上市外匯敞口產品。EURC 則顯示一種非美元的現金工具可以在公鏈上流通,並具備發行方透明度與歐元贖回能力。接下來的重點,與其說是發明更多代碼符號,不如說是市場能否以可靠的深度和明確的退出路徑,來結算、對沖並持有多種貨幣。
實際的路徑是分階段的。交易平台可以從以 USDC 保證金的外匯永續合約開始。如果流動性和託管條件支持,隨後可以加入以非美元穩定幣計價的現貨交易對。隨著時間推移,代幣化存款和公共貨幣軌道可能與私人穩定幣競爭或互補,成為結算資產。交易者應依據現金工具、市場類型以及兌換相關的管控來評估每一步,而不是僅憑「鏈上外匯」這個標籤。
鏈上外匯並非單一市場類型
外匯是將一種貨幣索取權兌換成另一種貨幣的市場。將這類活動搬到鏈上,並不會自動產生相同的金融工具。一個平台可以提供:
| 市場形式 | 交易者持有或取得的內容 | 適用用途 | 不會自動提供的內容 |
|---|---|---|---|
| 外匯永續合約 | 對某一貨幣對的價格敞口 | 在 不持有外幣現金的情況下對沖或表達觀點 | 直接贖回為銀行貨幣 |
| 穩定幣現貨交易對 | 一種穩定幣兌換成另一種 | 鏈上兌換與庫存 管理 | 在每個司法管轄區都保證 鏈下銀行結算 |
| 非美元抵押品 | 以當地貨幣 穩定幣或存款代幣計價的保證金 | 減少被迫換回 />美元的情況 | 各平台之間一致的風險處理 |
| 支付兌換 | 跨境轉帳的結算 | 在不同貨幣區之間轉移價值 | 為活躍交易者提供做市深度 |
這些形式可以相互支持,但它們的失效方式各不相同。永續合約可能有乾淨的價格饋送,但退出流動性稀薄。一種穩定幣可以按面額向發行方贖回,卻在承壓的平台上以折價交易。支付軌道可以快速結算,但收款人仍可能面臨兌換、合規或銀行方面的摩擦。
這就是為什麼「鏈上外匯」這個詞需要追問第二個問題:是敞口、現金、抵押品,還是支付?答案會改變風險地圖。
日圓已是加密外匯敞口的橋樑貨幣
日圓市場之所以重要,是因為日本在傳統外匯中是主要的融資與交易貨幣,而加密市場的大部分活動仍以美元結算。JPY 永續合約讓交易者可以對 USDC 或其他帳戶單位表達日圓風險,而無需開立日本銀行帳戶。對許多交易團隊而言,這是第一個有用的步驟。
edgeX 的存檔發布資料描述了從 JPY 開始、基於 Arc 原生外匯路徑的鏈上外匯永續合約,隨後將探索更多交易對、以非美元穩定幣計價的外匯現貨,以及非美元保證金。即使在各項產品上線之前,這一順序也具有啟發性。它先從價格發現開始,再追問現金工具和抵押品規則能否支撐更完整的外匯體系。
日圓敞口也會暴露出僅有美元的訂單簿所能掩蓋的市場結構問題:
- 東京、倫敦還是紐約時段承載真正的深度?
- 當傳統外匯交易清淡時,資金費率應如何表現?
- 如果日圓跳動快於加密訂單簿所能吸收的速度,會發生什麼?
- 參考價是現貨外匯指數、期貨曲線,還是特定平台的標記價?
一個 JPY 市場可以具有價值,而不必是一套完整的日圓現金體系。交易者仍需要一條路徑,將帳戶貨幣計價的盈虧轉回銀行貨幣、稅務申報以及當地支付需求。這座橋樑之所以有用,正是因為它並不完整。
EURC 顯示非美元現金工具可以發揮作用
EURC 與日圓永續合約不同,因為它是一種現金索取權而不僅是價格押注。Circle 將 EURC 描述為一種以歐元支持的穩定幣,可按 1:1 贖回歐元,可在多條公鏈上使用,並應用於加密資本市場、外匯交易、借貸等場景。Circle 的透明度頁面公布 USDC 與 EURC 的流通量、儲備數據及審計證明材料。
這一組合對鏈上外匯設計至關重要。歐元現金代幣可以支持:
- 以 USDC 或其他穩定幣計價的現貨外匯。
- 為不希望每個庫存週期都經由美元的歐洲用戶提供歐元計價餘額。
- 需要歐元單位而非純價格饋送的代幣化資產或支付結算。
- 讓保證金更貼近交易者本國貨幣的抵押品實驗。
這些用途都不會自動實現。EURC 仍然取決於發行方准入、鏈支持、交易所上市、銀行連接以及當地法規。Circle 的歐洲經濟區資料將 EURC 置於 MiCA 時代的監管討論之中。歐洲中央銀行曾主張,穩定幣結合了貨幣職能與技術性結算職能,歐洲不應將這種工具與其希望從數位貨幣基礎設施獲得的成果混為一談。
對市場參與者而言,啟示很實際。EURC 證明非美元現金可以在具有公開儲備的公共軌道上存在。但它並不證明每一個以 EURC 計價的外匯交易對都已具備機構級深度,也不證明歐元穩定幣將在未來結算中占據主導地位。與日圓掛鉤的現金工具則是另一條路線。JPYC Inc. 將自己定位為具有公鏈發行紀錄的日圓掛鉤穩定幣發行方,這對面向日本的軌道是相關背景,但它並不使日圓現金等同於日圓價格敞口。
多貨幣外匯規模化之前必須改善的方面
與在承壓環境下支持一個交易對相比,上市個交易對是容易的。多貨幣鏈上外匯需要多個層面同步推進。
1. 發行與贖回能力
只有當用戶能夠以可預期的時間和管控在銀行貨幣與代幣之間轉換時,穩定幣才能真正錨定外匯。薄弱的鑄造與贖回能力,會使每一次錯位都擴大為鏈上價格與鏈下外匯之間的基差。
2. 能夠貫穿各時段的市場深度
貨幣對理論上全天候交易,但流動性仍然聚集。鏈上訂單簿需要能在東京、倫敦和紐約時段持續管理庫存的做市商,而不僅在加密原生高峰時段。
3. 與現金工具匹配的預言機與標記價邏輯
如果現金端是 EURC,而參考價是傳統的 EURUSD 報價,平台必須明確當穩定幣基差、銀行營業窗口或指數停滯介入時該如何處理。乾淨的圖表不等於乾淨的結算標記。
4. 抵押品與折價規則
非美元保證金可以減少兌換摩擦,但前提是平台審慎估值資產、限制集中度,並說明資產何時不再被視為可用抵押品。共享帳戶可能將一種貨幣餘額的壓力傳導至不相關的持倉。
5. 按貨幣區劃分的監管明確性
新加坡金管局正就立法徵詢意見,以實施單一貨幣穩定幣監管框架,可涵蓋新加坡元或任何 G10 貨幣,並包含牌照、價值穩定性和用戶保護要求。這類制度本身不會創造流動性,但它為需要區分受監管現金代幣與一般加密標籤的機構提供了更清晰的路徑。
| 規模化瓶頸 | 對外匯的重要性 | 「良好」的樣態 |
|---|---|---|
| 鑄造與贖回軌道 | 將鏈上價格錨定至銀行貨幣 | 可預期的存取窗口、公開 儲備、可用的出金渠道 |
| 訂單簿深度 | 決定真正的對沖與退出品質 | 跨時段的雙向規模深度,而不僅是 窄的盤口價差 |
| 預言機與標記價設計 | 控制清算與資金費率 | 明確處理跳空、過時報價 與穩定幣基差 |
| 抵押品政策 | 折價、集中度限制與 提款邊界 | |
| 當地牌照 | 決定誰能發行、持有和分銷 現金代幣 | 按司法管轄區明確的發行方 地位與用戶保護 |
代幣化存款與公共貨幣軌道可能重塑下一層
私人穩定幣並非鏈上外匯結算的唯一候選方案。國際清算銀行曾主張,下一代貨幣體系應建立在央行準備金、商業銀行貨幣和政府債券的代幣化「三位一體」之上,而將穩定幣視為更有限或輔助性的工具,除非受到良好監管。歐洲央行的演講也提出了類似的架構觀點:結算職能需要共同的錨,而代幣化存款在某些批發用途上可能優於穩定幣。
這場辯論對外匯市場很重要,因為貨幣兌換本質上是對不同貨幣體系索取權的交換。如果代幣化存款可以在機構之間流通使用,外匯結算可能成為銀行負債之間的轉移,而不僅限於私人發行方代幣之間。這些發展都不會抹去 USDC 和 EURC 目前的角色。在銀行和央行建設並行或可互操作軌道的同時,穩定幣可以繼續作為加密市場實用的公鏈現金。
交易者與投資者應如何評估下一批外匯交易對
從工具本身開始。上市的是永續合約、現貨交易對、支付兌換產品,還是抵押品功能?如果平台說「JPY」,要問清楚是指價格敞口、日圓現金,還是兩者兼有。
接著審查現金路徑。對 EURC 或任何其他非美元代幣,應查看發行方披露、鏈支持、贖回渠道,以及交易者實際的出金路徑是直接的還是須經由交易所中介。公開的儲備報告是必要的證據,但不能取代平台流動性。
然後,在關鍵時段檢驗市場品質。檢查價差、深度、資金費率行為,以及傳統外匯時段和週末加密市場條件下的跳空風險。某個時間點看起來高效的交易對,當庫存必須經由稀薄訂單簿轉移時可能變得昂貴。
最後,梳理帳戶設計。多貨幣餘額只有在估值、折價、提款和清算規則都明確時才有幫助。最糟糕的結果是帳戶在貨幣標籤上看似分散,實際上仍集中於同一風險引擎同一退出通道。
投資者摘要
鏈上外匯正從以美元為中心的加密基礎設施,擴展至更廣泛的貨幣索取權。日圓市場顯示,在完整的當地貨幣現金體系出現之前,平台即可引入外匯敞口。EURC 顯示非美元現金代幣可以在公鏈上運行,並具備贖回能力和儲備透明度。代幣化存款和公共結算軌道日後可能再次改變現金端。
投資者應區分三個問題。哪些工具已上線?哪些是已宣布或探索性的?哪些仍依賴尚未在壓力下得到驗證的銀行、牌照和做市能力?機會是真實的,但只有在兌換、託管和流動性共同經得起考驗之處,機會才會複利增長。
核心要點
從 JPY 到 EURC 的路徑並非從一個代碼到下一個代碼的直線。它是從僅以美元為假設,轉向多貨幣設計問題。價格敞口可以先到。現金工具在發行、贖回和分銷運作良好時到來。機構級規模則在私人代幣、銀行負債和公共軌道能夠互動而不破壞結算最終性時到來。
交易者和投資者應歡迎更廣泛的外匯選擇,但不要將標籤誤認為基礎設施。下一個有用的市場,是當貨幣真正跳動時,仍能以明確規則進入、估值、對沖並退出的市場。
在 edgeX 上以 Arc 結算交易永續市場
將您的 USDC 投入專為活躍交易者打造的市場層。edgeX 為加密貨幣、美股、大宗商品和外匯的永續市場帶來訂單簿交易體驗,其白皮書描述了平台背後的執行架構。Arc 旨在提供底層的穩定幣原生結算環境。已宣布的整合旨在讓保證金與結算保持在原生 USDC 之中,使交易流程與結算資產協同運作,而不是分散在互不連通的系统之間。
準備好交易單一市場之外的機會了嗎?探索 edgeX,了解平台及可用的永續市場。如需了解 Arc 相關路徑,請查看 edgeX on Arc 並關注已宣布的上線計畫。edgeX 已宣布在其現有市場之外推出新的外匯永續合約,Arc 主網定於 2026 年 9 月 16 日上線。可用性、市場及上線細節可能變動。
永續合約是為希望獲得靈活、全天候市場訪問的交易者而計的,但它們並非被動產品。槓桿、資金費率、預言機設計、流動性和清算都可能影響結果。交易前請審閱產品條款和風險管控。
常見問題
JPY 永續合約等同於持有日圓嗎?
不等同。JPY 永續合約在平台的合約規則下提供日圓貨幣對的價格敞口。它本身並不會產生日圓銀行餘額、日圓支付工具,或可透過日本銀行體系贖回的索取權。
EURC 對鏈上外匯為何重要?
EURC 是一種具有公開贖回能力和儲備披露的歐元現金代幣。這使它不只是價格參考。當平台和銀行軌道支持時,它可以用於現貨兌換、歐元餘額和結算場景。
非美元穩定幣會取代 USDC 嗎?
不一定。USDC 在加密結算中仍居核心地位。非美元工具可以為當地用戶減少兌換摩擦並創造新的外匯交易對,但在流動性、託管和整合最深的地方,美元軌道仍可能保持主導地位。
穩定幣與代幣化存款有何不同?
穩定幣通常是在既定框架下由儲備支持的發行方代幣。代幣化存款則是以代幣形式表示的銀行負債。它們在某些流程中可以發揮類似的結算功能,但其信用、法律和準入模式不同。
交易者在使用新的鏈上外匯交易對前應檢查什麼?
檢查該產品是敞口還是現金、標記價如何形成、訂單簿在各時段的深度如何、鑄造與贖回如何運作,以及平台如何處理抵押品、提款和清算。

