美國9月非農就業新增2.9萬人,遠低於預期的8.9萬,前兩月合計下修8.1萬
重點速覽
- •美國9月非農就業新增2.9萬人,遠低於市場預期的約8.9萬人。
- •修正使前兩個月數據合計減少8.1萬個就業崗位,就業增幅低於最初公布的數字。
- •納入QCEW數據的早期基準成長速度低於公布的非農就業,不過Econbrowser的評估發現整體圖像並無重大改變。
- •家庭調查就業尚未回到2025年1月的水準,且貨運服務指數較上次(截至5月)讀數大幅下滑。
- •根據Torsten Slok與Ernie Tedeschi的分析並經AP via BNN Bloomberg報導,2.9萬人的增幅仍高於部分就業損益兩平點的估計。
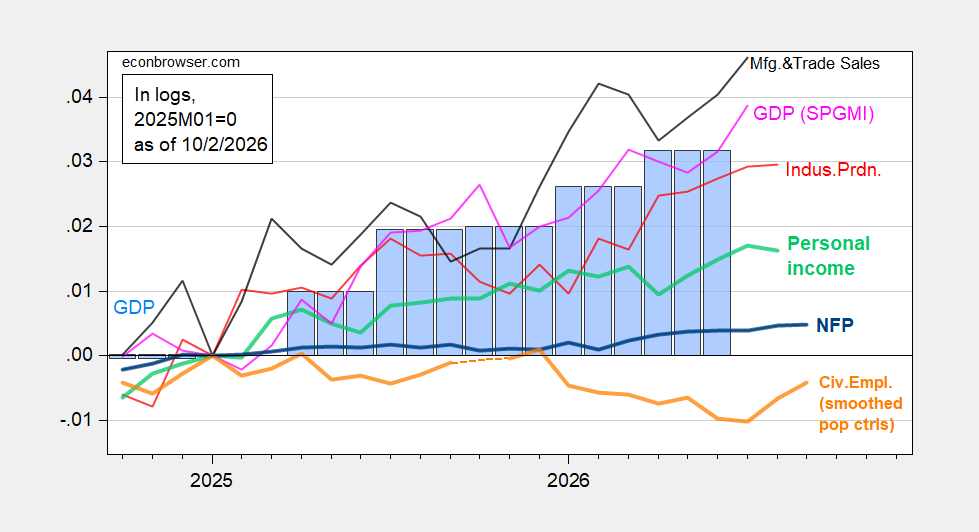
美國9月非農就業人數增加2.9萬人,遠低於市場預期的約8.9萬人,屬於低於預期的意外;同時,修正後的前兩個月數據合計減少8.1萬個就業崗位。由於每次月度發布也會修正先前估計,這些下修使得前兩個月的就業增幅低於最初公布的數字。非農就業數據來自機構調查,追蹤企業薪資名冊上的職位;而另一項獨立的家庭調查則統計就業人數,並作為官方失業率的計算基礎——這也是兩項數據走勢可能不一致的原因之一。根據Econbrowser對景氣循環指標的評估,納入早期基準修正後,整體圖像並無重大改變。
圖1: NFP就業(粗藍線)、經平滑人口控制的家庭調查民間就業(粗橘線)、工業生產(紅線)、剔除當前移轉收入的實質個人收入,以2017年幣值計(粗淺綠線)、製造業與貿易銷售額,以2017年幣值計(黑線)、月度GDP,以2017年幣值計(粉紅線),GDP以藍色柱狀圖呈現,全部取對數並以2025M01=0標準化。資料來源:BLS via FRED、BLS、聯準會、BEA 2026Q2第三次發布、S&P Global Market Insights(前身為Macroeconomic Advisers、IHS Markit;2026年9月2日發布),以及作者計算。
來自家庭調查(當前人口調查,CPS)的就業人數持續上升,但尚未回到2025年1月的水準。該指標因樣本較小而具有較大的標準誤,不過在人口控制一致的情況下,其年內趨勢受到修正的影響較小。
經調整至NFP概念的家庭就業序列——一項研究用序列——斜率明顯較平緩,同樣低於2025年1月的水準。此外,納入QCEW數據的早期基準——即「就業與工資季度普查」,一項由各州失業保險紀錄彙編、接近全面普查的就業統計,也是BLS年度基準修正的依據——其成長速度低於公布的NFP。
圖2: 經調整至NFP概念並採用平滑人口控制的民間就業,5年採實驗性人口控制(粗橘線)、製造業生產(紅線)、ADP民間非農就業(淺綠線)、經CPI平減的實質零售銷售(黑線)、貨運服務指數(棕線)、同步指數,以2017年幣值計(粉紅線),GDO以藍色柱狀圖呈現,全部取對數並以2025M01=0標準化。資料來源:BLS、ADP via FRED、費城聯準銀行、美國運輸統計局、聯準會 via FRED、BEA 2026Q2第三次發布,以及作者計算。
值得注意的是,貨運服務指數相較於上次(截至5月)的讀數大幅下滑。貨運指標追蹤實體貨物的運輸情況,因此與就業、零售及產出指標同屬這組同步指標。
近期民間NFP修正的模式如下:
圖3: 8月發布的民間NFP(紅線)、9月發布的民間NFP(藍線),以及隱含的Bloomberg共識(紅色+號),單位均為千人,經季節調整,採對數刻度。資料來源:BLS、Bloomberg,以及作者計算。
根據Torsten Slok與Ernie Tedeschi的分析,並經AP via BNN Bloomberg報導,新增2.9萬人的增幅仍高於部分就業損益兩平點的估計——即一般而言為跟上勞動力成長所需的就業增速。接下來,9月數據本身的修正路徑、未來的QCEW基準更新,以及涵蓋5月之後期間的貨運讀數,將顯示這些指標中的轉弱訊號是否持續。
本文係根據Econbrowser發表的原始評論撰寫。

