2030年前美國最多九座新鋰礦可能投產
重點速覽
- •CRU預測,到2030年美國最多可有九座新鋰礦投產,在所有項目都實現的情況下,年產量可提升至95,000噸LCE,仍不到全球供應的4%。
- •Lithium Americas的內華達州Thacker Pass預計將是第一座投產的新礦,目標明年底機械完工,年產最高40,000噸電池級碳酸鋰,部分資金來自美國能源部22.3億美元貸款。
- •Controlled Thermal Resources位於南加州的Hell's Kitchen項目計畫共同生產鋰與地熱電力,已與通用汽車及Stellantis簽訂供應協議,並透過約47億美元的SPAC合併將在Nasdaq上市。
- •Ioneer的Rhyolite Ridge是該大陸唯一已知的鋰硼礦床,其BLM批准仍面臨訴訟,上訴裁決預計於2027年中出爐,該公司表示這不會延誤建設。
- •Standard Lithium與Equinor的南阿肯色州項目將是直接提鋰技術(DLE)首批大規模商業化測試之一,目標每年生產22,500噸碳酸鋰,首批生產計畫於2029年。
Albemarle(NYSE: ALB)位於內華達州的Silver Peak礦場——目前美國唯一在產的鋰礦——可能很快迎來一批新生產者。Silver Peak自1960年代起即從Clayton Valley的鹵水中提取鋰,長期以來象徵著儘管這種金屬在電動車電池與電網儲能中扮演核心角色,美國本土產量依然單薄。根據總部位於倫敦的市場研究與商業情報機構CRU,從現在到2030年底,美國最多可能有九座新鋰礦開始投產。
此一項目管線包括Lithium Americas(TSX, NYSE: LAC)位於內華達州的Thacker Pass項目——該項目可望成為西半球最大鋰礦來源之一——以及Standard Lithium(TSXV: SLI; NYSE-A: SLI)位於阿肯色州的項目。
這波建設熱潮不足以讓美國成為全球鋰業強權,但象徵一個起點。CRU預期,到2030年,美國每年可生產最多95,000噸碳酸鋰當量(LCE)——假設所有現有項目都能實現,這仍不到全球初級供應的4%。
在納入部分項目可能延宕機率的調整基礎上,CRU預測美國2030年產量為55,000噸,即全球供應的2%。相較之下,今年預估產量為5,000噸,佔全球產量的0.3%。礦業項目經常面臨許可爭議、融資缺口與工程超支等風險,因此風險調整後的預測通常遠低於項目管線的帳面數字。
全球鋰供應仍然高度集中。根據投資研究公司Alpine Macro六月的一份報告,前三大生產國——澳洲、中國與智利——佔礦產鋰產量的77%。僅中國就握有全球近70%的精煉產能。
「現實而言,美國永遠無法從像中國這樣主導鋰市場及整個電池價值鏈的國家手中搶走太多市佔率,」CRU鋰市場分析師Cameron Hughes在接受《The Northern Miner》訪問時表示。「美國的目標是變得更加自主,並建立自己的電池供應鏈。鋰就在那裡,他們將生產足夠的鋰來滿足自身需求。」
價格回升
美國這波鋰業推進,正值該大宗商品價格在電動車與儲能部門需求上升的推動下,從兩年低迷中逐步回升之際。西方政府為了鬆動中國對電動電池供應鏈的掌控,持續提供補助金與價格支持以鼓勵礦場建設。
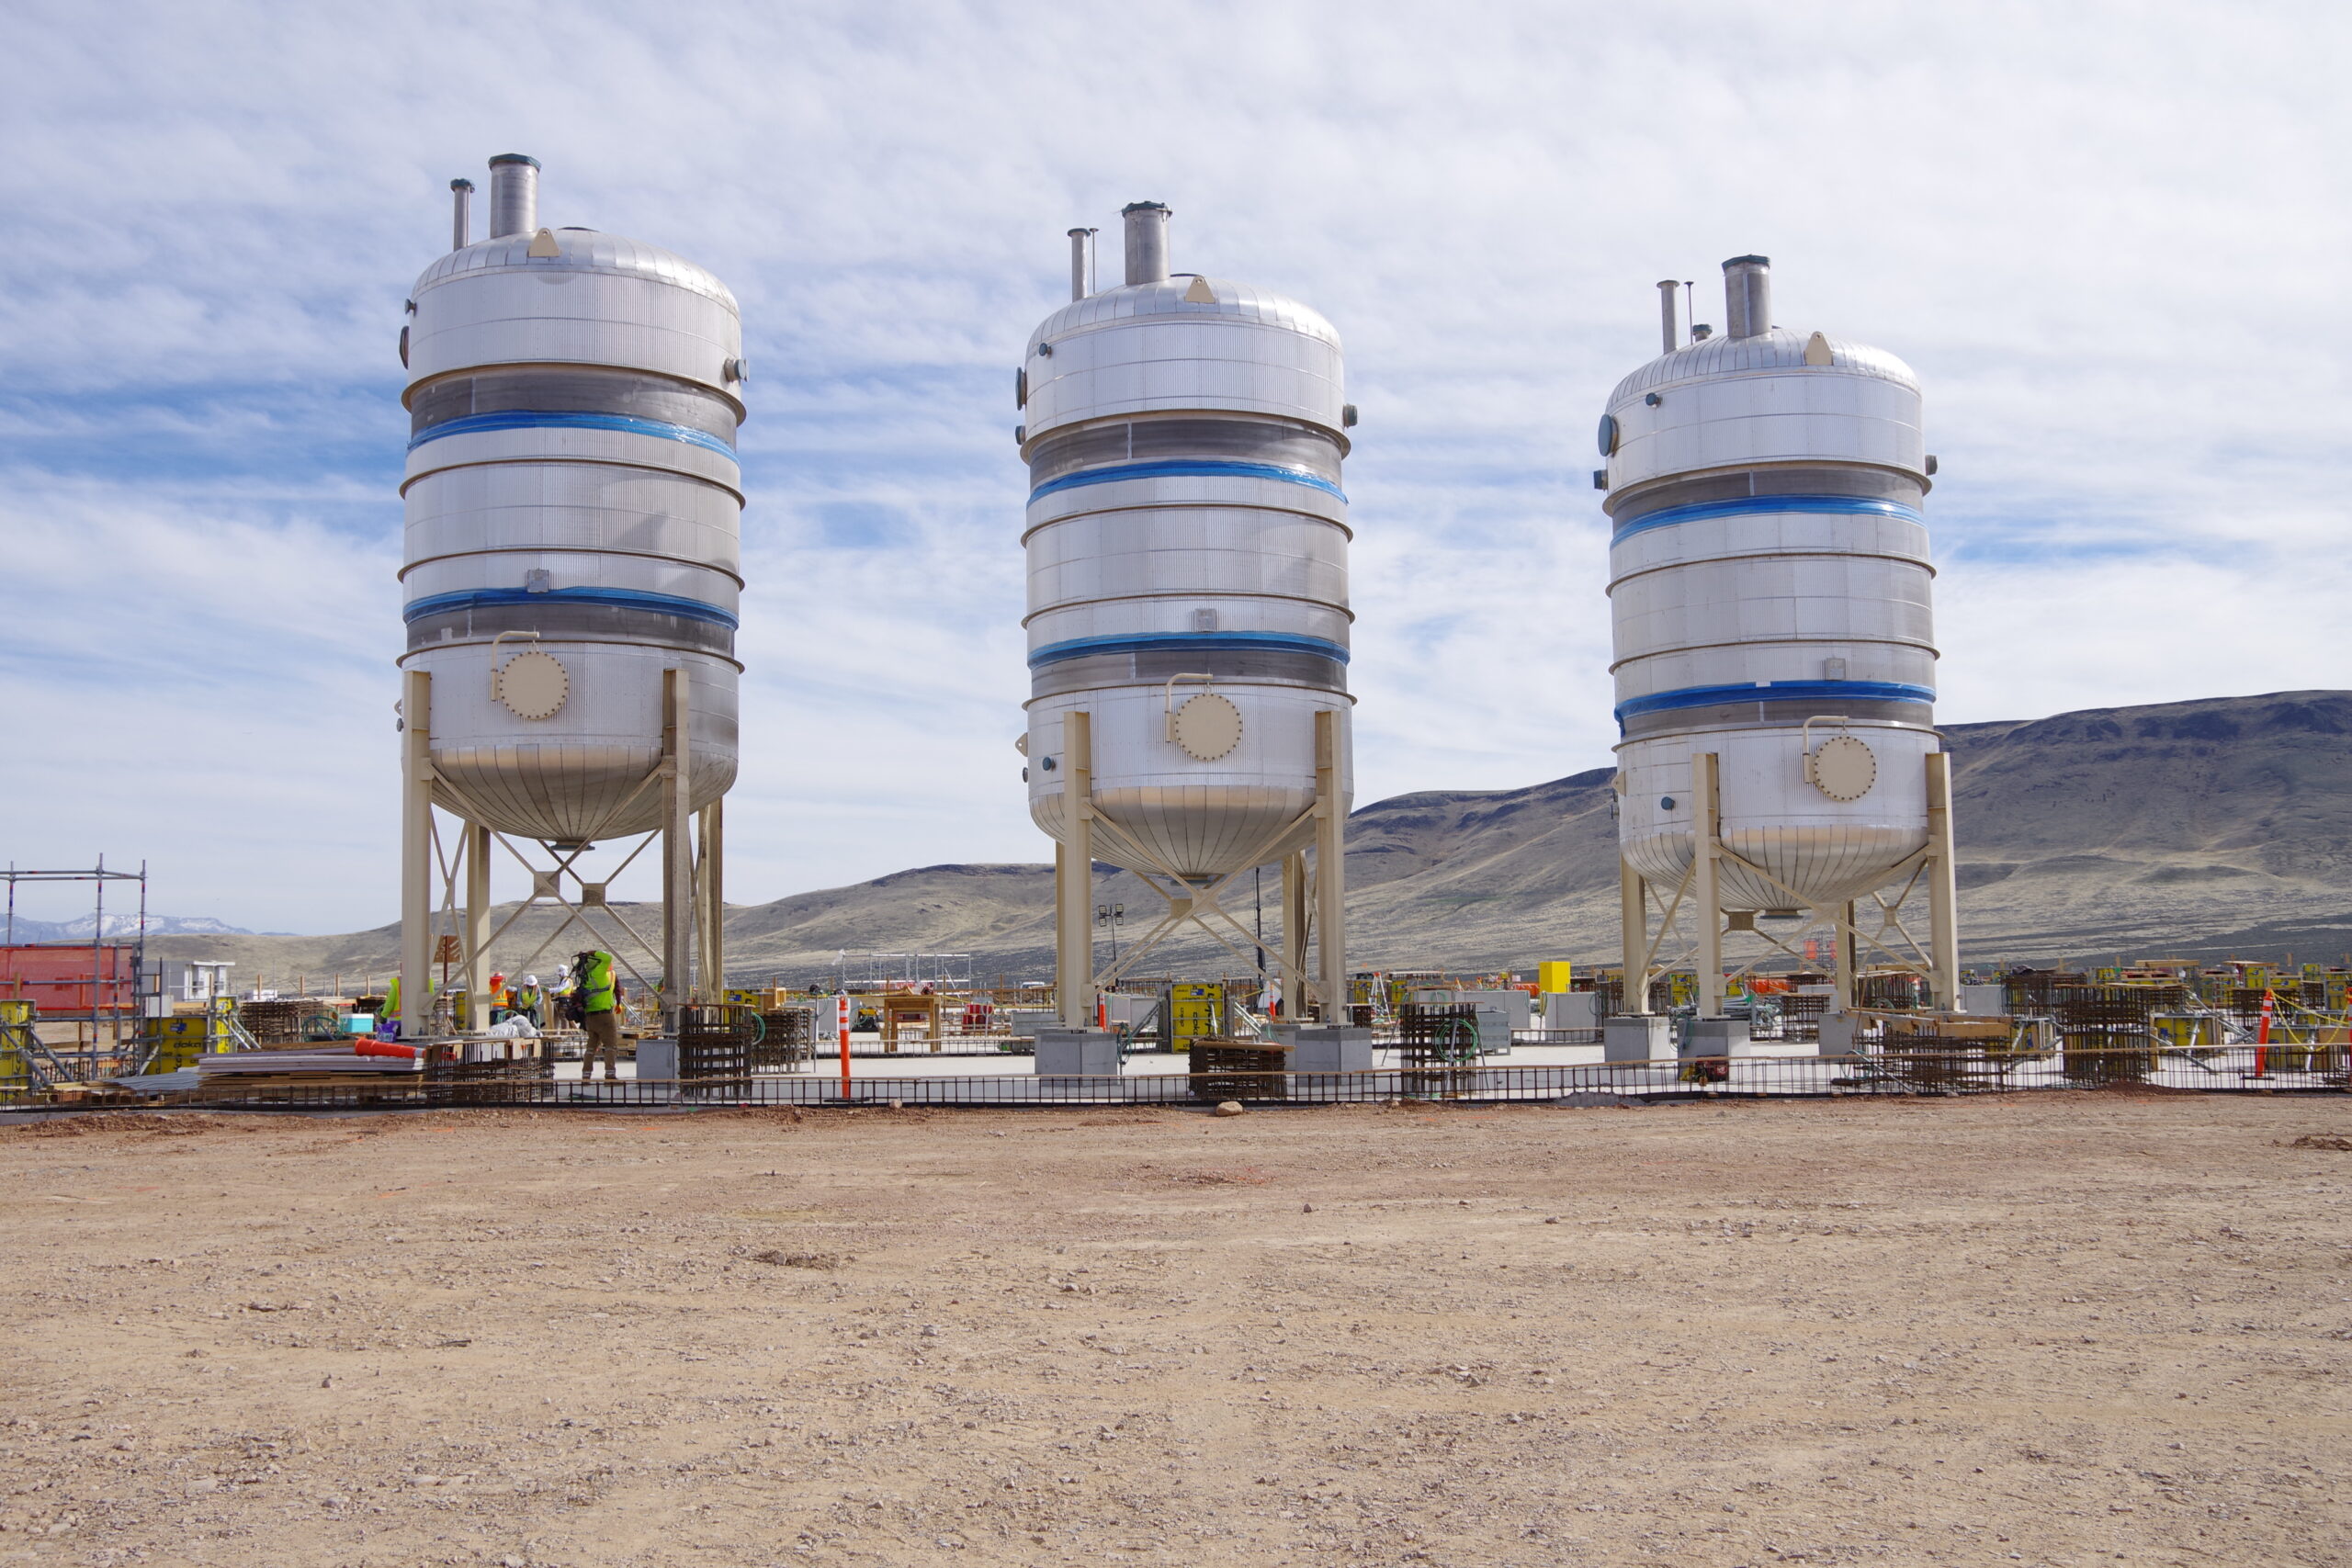
Thacker Pass預計將率先登場。該礦位於奧勒岡州邊界附近,在拉斯維加斯西北北方約835公里處,其初期階段仍排定於明年底「機械完工」,設計年產能最高可達40,000噸電池級碳酸鋰。
執行長Jonathan Evans於8月13日表示,Thacker Pass可望於今年第四季「通電」。Lithium Americas表示,截至6月30日,詳細工程設計已完成逾95%,採購進度超過80%,包括主要廠房材料與設備的出貨。該項目已獲得通用汽車(NYSE: GM)、Orion Resource Partners及美國政府的策略性支持,反映川普政府削弱中國在關鍵金屬領域主導地位的政策方向。
美國政府支持
項目第一階段的融資包括美國能源部22.3億美元的貸款。Yorkville Advisors Global——一家位於紐澤西州、曾資助美國總統唐納·川普多個媒體事業的投資公司——是另一個支持者,已於八月同意購買至少1.5億美元的Lithium Americas公司債。
Lithium Americas上個月表示,Thacker Pass第一階段的預算今年仍維持在13億至16億美元。鑒於工程設計已達先進階段,該公司已開始編製最終資本預算估計,預計於9月30日前完成。
Lithium Americas於五月表示,美國鋼鐵關稅與伊朗戰爭將使Thacker Pass今年的建設成本增加8,000萬至1.2億美元。關稅尚未納入該公司對該項目總計29.3億美元的資本支出估計。
「Thacker Pass是最有前景的項目,」CRU的Hughes表示。「其資本支出偏高,這在北美將是始終存在的問題。但項目正在推進,而且絕對是我們預期最先投產的項目之一。」
Hell's Kitchen
在南加州,私營公司Controlled Thermal Resources(CTR)正在開發Hell's Kitchen項目,將把地熱鹵水轉化為蒸氣以發電。從地熱鹵水中共同生產鋰具有吸引力,因為同一資源可同時產出電力與電池金屬,但此一方式尚未在大規模商業層級獲得驗證。
Hell's Kitchen位於聖地牙哥以東約200公里處,預計到2028年可生產50百萬瓦電力,2029年前年產25,000噸鋰。CTR表示,達到滿產規模時,每年可生產最多100,000噸鋰。CTR已與通用汽車及Stellantis簽訂鋰供應協議。
該項目去年獲川普政府指定為FAST-41涵蓋項目,被列入快速審批清單。
三月,CTR同意與特殊目的收購公司Plum Acquisition合併,交易對Controlled Thermal Resources的估值約為47億美元。CTR將於交易完成後在Nasdaq上市,預計於年底前完成。
法律程序
Ioneer(ASX: INR)提議中的內華達州Rhyolite Ridge礦場是另一個重要的未來供應來源,但其時程遠不確定。
據這家澳洲公司表示,Rhyolite Ridge蘊藏該大陸唯一已知的鋰硼儲量,也是全球僅有的兩處此類礦床之一。硼的產出使該項目在鋰之外擁有第二收入來源。Ioneer表示,將在未來數月內努力作出最終投資決策,之後建設約需36個月。
訴訟增加了不確定性。三個非政府組織正在質疑土地管理局(BLM)2024年授權該公司Rhyolite Ridge營運計畫並完成《國家環境政策法》程序的決定。Ioneer正積極參與對美國地方法院維持BLM批准決定的上訴。儘管程序時程不在該公司掌控之中,其預期將於2027年中獲得裁決。該公司表示,此上訴預計不會延誤建設開工。
韓國支持
六月,Ioneer為該項目獲得兩個韓國工程與基礎設施集團的支持。Ioneer於7月8日表示,其中之一的Korea Overseas Infrastructure & Urban Development正考慮對該項目進行股權投資。
Ioneer自2016年起開發Rhyolite Ridge,最初於2019年引入Sibanye-Stillwater(JSE: SSW; NYSE: SBSW)作為合作夥伴。這家南非礦商於2025年2月退出原定以4.9億美元換取項目50%股權的投資。
2025年10月的Rhyolite Ridge可行性研究計算出,稅後無槓桿淨現值約22.4億美元,內部報酬率18%,回收期七年。該礦場前25年營運期的碳酸鋰當量產量目前估計為每年24,500噸,硼酸產量平均每年135,500噸。
DLE前景
再往東的富油州也可能出現鋰礦。Standard Lithium與挪威國家石油公司Equinor(NYSE: EQNR)透過其Smackover Lithium合資企業,正在阿肯色州與德州推動多個項目。
名列前茅的是其南阿肯色州(SWA)項目,這將是美國首批大規模商業化應用直接提鋰技術(DLE)的項目之一。DLE利用化學程序從鹵水中提取鋰,原則上相較南美使用的大型蒸發池可提供更快的回收速度與更小的土地足跡——但該技術尚未在全球任何地方大規模部署,使阿肯色州項目成為關鍵測試案例。
執行長David Park於8月10日表示,SWA仍按計畫於今年作出最終投資決策並開工建設。首批電池級碳酸鋰商業化生產目標為2029年。
Smackover合資企業仍有兩大關鍵目標:確保客戶承購以及完成項目融資。Standard Lithium上個月表示,正與數家潛在客戶進行「深入」討論,目標是在第三季結束前完成所有剩餘承購協議。
SWA以阿肯色州Smackover地層的含鋰鹵水為基礎,據報導儲量約為447,000噸LCE。現行計畫為每年生產22,500噸電池級碳酸鋰。
石油巨頭
根據美國地質調查局2024年12月的報告,Smackover地層的鹵水中可能蘊含多達1,900萬噸鋰。這吸引了Exxon Mobil、Occidental Petroleum與Chevron等石油巨頭進駐該地區。對於在墨西哥灣沿岸盆地擁有數十年鑽井、鹵水處理與地下專業技術的公司而言,鋰提取提供了一個在全球走向電氣化之際運用現有技能與基礎設施的途徑。
與此同時,私營公司T5 Smackover Partners正在該地區開發整合地熱能與DLE的「平台」。六月,該公司與Glencore(LSE: GLEN)簽署五年承購協議,由這家瑞士大宗商品巨頭包銷T5東德州營運預計生產的全部碳酸鋰——約每年5,000噸。交付預計將於商業化生產啟動後開始,但T5尚未揭露具體時間。
「除了內華達州之外,下一個最有前景的地區可能是包括阿肯色州與德州在內的西南部,」CRU的Hughes表示。
北卡羅來納州復甦
其他非傳統鋰礦聚落也可能崛起。Albemarle正尋求許可批准,以恢復北卡羅來納州曾經生產的Kings Mountain礦場的露天開採並進行擴建,該礦場坐落在美國少數已知硬岩鋰礦床之一。
Kings Mountain自1937年營運至1990年代停產,轉而專注於智利更便宜的鹵水礦床。其可能的復甦反映出,美國國內電池材料需求上升,正使先前不具經濟效益的礦床重獲商業吸引力。根據Albemarle網站,該礦場預計可為50,000噸碳酸鋰當量轉換產能供應足夠原料。該公司尚未公布此礦產的資源量估計。
