奈及利亞央行著手移除阻礙金融科技成長的四大「剎車」
重點速覽
- •奈及利亞央行指出監管碎片化、信任不足、排斥性以及對創新的恐懼,是拖慢該國金融科技產業的四大剎車。
- •CBN新成立、由Abiodun Okunola領導的創新管理部門負責協調各監管機構,讓需要取得NAICOM或PenCom等多張執照的金融科技公司減少延誤。
- •CBN2026年金融科技報告提議設立單一監管窗口,在同一處處理跨機構合規,其落實被視為改革的重要考驗。
- •Okunola估計約有4,000萬奈及利亞身心障礙人士未被金融基礎設施充分服務,並建議為無法提供指紋的顧客改用虹膜驗證。
- •他將奈及利亞430多家金融科技公司之間的互操作性列為戰略重點,並以旅遊分期付款等嵌入式信貸產品為例,說明現有監管類別面臨的壓力。
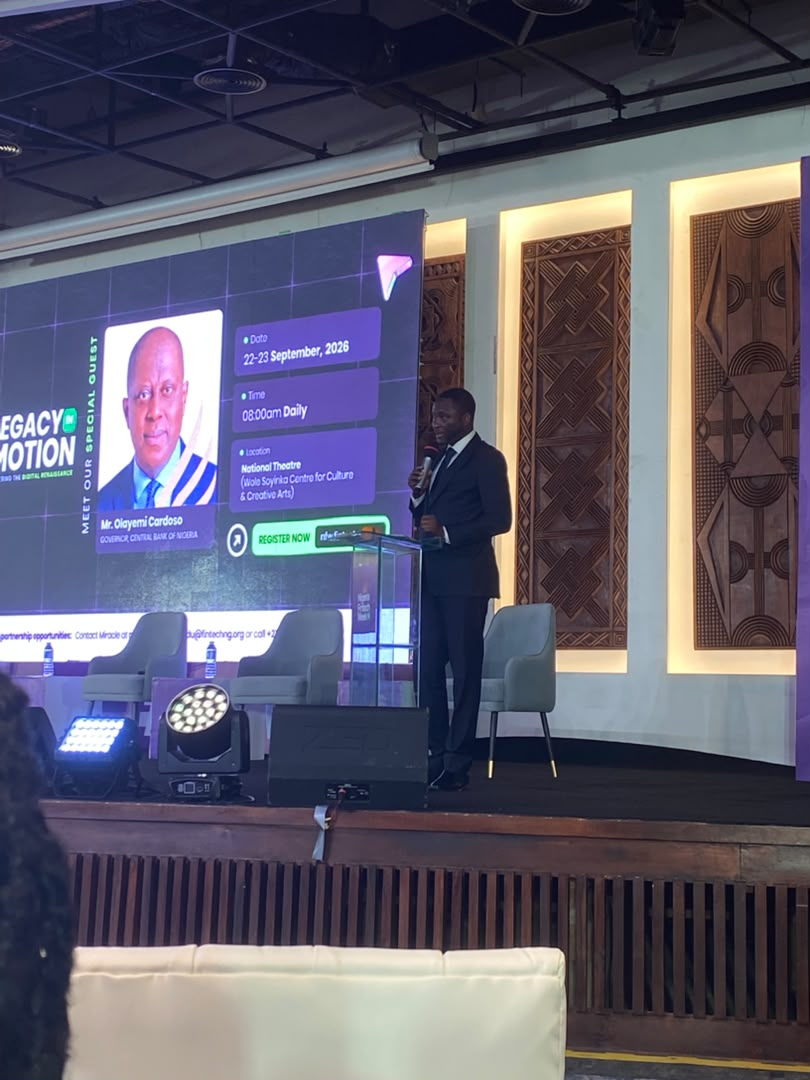
奈及利亞央行(CBN)正尋求移除其口中拖慢該國金融科技產業的四大「剎車」,因為新金融產品已遠遠超出傳統銀行業務範疇,監管機構也正努力追趕創新步伐。
Abiodun Okunola代表CBN行長Olayemi Cardoso在2026年奈及利亞金融科技週開幕式上發言,指出碎片化、信任、排斥以及對創新的恐懼,是奈及利亞數位金融體系面臨的主要挑戰。本次活動在前國家劇院、現為Wole Soyinka文化與創意藝術中心舉行,於9月22日至23日舉辦,主題為「流動中的傳承:驅動數位文藝復興」。這四項剎車分別對應金融產品抵達用戶的各個環節:審批速度、顧客信任程度、可使用的人群,以及全新品類如何被監管。
他的發言之際,正值奈及利亞金融科技從基礎支付擴展至人工智慧、開放金融、嵌入式金融、數位資產與跨境支付——這些都是今年活動的主要議題。
「停滯不前並非穩定;停滯不前就是落後,」Okunola對現場聽眾表示。「挑戰不在於改變會不會到來,而在於我們是否有勇氣、遠見與協調能力去引導它。」
第一道剎車:監管碎片化
Okunola反覆提到一個令人不安的事實:金錢的流動速度比規則手冊更快。金融創新很少以監管機構已有既定框架的形態出現。
一家金融科技公司可能從支付起步,隨後擴展至保險、養老金與借貸。突然間,它面對的不是一個監管機構,而是多個,各自有不同的表格、時間表和對「合規」的定義。本應數月內完成的產品審批可能拖延更久——不是因為有人反對,而是因為沒有任何單一部門負責放行。
「這正是CBN也做出改變的地方,」Okunola說,並指向央行新成立的創新管理部門,由他本人領導。該部門的任務是促成監管機構之間的溝通,讓跨領域經營的企業不必自行充當協調者。
例如,一家在核心之外提供保險的金融科技公司,需要取得CBN的執照,以及NAICOM或PenCom的執照——分別是監管保險的國家保險委員會和監管養老金的國家養老金委員會。
「我們如何能快速溝通,」他問道,「讓你不必因為要取得所有這些執照,而延誤你想要提供的價值?」
CBN自己的2026年金融科技報告顯示,業界一直提出同樣的疑問。碎片化、冗長的審批、模糊的規則以及不斷上升的合規成本,都是市場參與者提出的關切。報告提議設立單一監管窗口,在同一個地方處理跨機構合規事宜。
第二道剎車:對技術的信任
一款金融應用程式可以介面精美、數秒內完成轉帳,但如果人們不信任它能妥善保管現金與個人資料,這些都無濟於事。
Okunola將信任形容為每筆數位交易的基石。「每筆支付或許始於交易,但只有以信任告終才算成功,」他說。
人們需要相信資金會準時送達、資料會保持私密、詐騙會被阻止或補救,投訴會被迅速處理。隨著人工智慧重塑金融服務與金融犯罪,這項工作變得更加艱難。Okunola警告,犯罪分子已在利用AI打造更狡猾的騙術,同時針對顧客與機構。這使AI在奈及利亞金融科技中處於天平的兩端——既是業界正在依託的產品前沿,也是其防禦體系必須緊追的詐騙途徑。
對金融科技公司的啟示是:僅靠速度無法贏得顧客。保管人們資金的系統還必須安全可靠。
第三道剎車:排斥性
奈及利亞金融科技業多年來透過行動應用、代理銀行與數位支付擴大金融服務的覆蓋面。但對Okunola而言,可及性不等於普惠。他舉的例子是身心障礙人士——據他估計約有4,000萬奈及利亞人——該國的金融基礎設施從設計上就未曾考慮服務這一群體。
他舉了一個直白的例子:一位失明的顧客走進銀行,帳戶裡有數百萬存款,但首先遭遇到的卻是惡劣的對待。「即使那個人帳戶裡有2,000萬奈拉,他們也不會好好對待他,」他說。
還有些顧客無法採集指紋。「曾罹患痲瘋病的人已經沒有指紋了,」Okunola說,並建議改用虹膜或其他身分驗證方式。他更宏觀的觀點是:這些缺口不只是社會問題——它們是市場。「那裡有很多錢可以賺,」他說。
第四道剎車:對創新的恐懼
最後一道剎車可能是監管機構最難承認的:恐懼本身——擔心技術的發展速度快於為其設立的規則。監管機構走在一條細線上。行動太慢,有用的產品永遠無法觸及需要它們的人;行動太快,消費者就會暴露在尚未被充分認識的風險之中。
Okunola的回應是,監管與創新從來不該是對手。「創新與管不應被視為對立的力量,」他說。
他認為,監管機構需要保持同步,並持續向所監管的產業學習。這一點比以往任何時候都更重要,因為如今進入市場的產品已不再能整齊地歸入舊有類別。
Okunola的例子顯示金融科技已偏離銀行業務多遠。在嵌入式金融中,非金融企業直接向顧客銷售金融產品。
「如果你到Air Peace訂機票,會看到他們問你:『要不要分期付款?』」他說。Wakanow也提供類似服務,讓顧客分期支付旅程費用。
「現在想想看:他們在提供信貸。對我們而言,他們是非銀行機構;他們沒有提供信貸的執照。我們要如何監管?」
這個問題概括了監管機構當前面臨的困境:金融產品不斷出現在沒有人會稱之為金融機構的企業之中。其中的利害關係非常實際:旅遊網站上的一個分期按鈕,在監管機構眼中就是信貸產品,無論該公司的主營業務是什麼。同樣的趨勢貫穿開放銀行、數位資產、可編程貨幣與跨境支付,這些都列入2026年奈及利亞金融科技週的議程。
氣候金融可能開啟另一個市場。Okunola提到了奈及利亞的碳市場計劃,根據該計劃,保護森林的農民可賺取碳信用,再出售給其他企業。「這意味著將需要能夠實現這些支付的金融科技解決方案,」他說。
互操作性:下一個前沿
據奈及利亞金融科技週主辦方表示,奈及利亞已有超過430家金融科技公司。Okunola認為,下一個挑戰是讓它們協同運作。他將互操作性列為戰略重點,指出平台、機構與監管機構不能再各自孤立運作。
「當系統安全地連接與溝通時,交易變得更可靠,參與成本下降,競爭加深,創新也能更快擴展,」他說。
他表示,這就是「鬆開剎車」的含義。CBN並非要讓監管消失——只是要消除無意義的摩擦。
「我們的任務不是移除紀律或放棄保障,而是用智慧護欄取代不必要的摩擦,讓創新能以機遇的速度推進,同時始終立足於公共利益,」Okunola說。
有兩項指標將顯示這一轉變能否真正落地:CBN 2026年金融科技報告中提議的單一監管窗口能否從提案變為可運作的系統,以及創新管理部門能將多少跨機構協調轉化為更快的審批。
支付、企業與基礎設施均已到位。接下來的關鍵在於,監管機構能否讓這個體系更易於通行,同時不降低其安全性。

