加拿大六大銀行打造代幣化存款軌道,競逐鏈上貨幣主導權
重點速覽
- •加拿大六大銀行正共同開發加元代幣化存款,研究受監管的商業銀行存款能否取代對加密貨幣在區塊鏈結算上的完全依賴。
- •OSFI於9月10日表示,代幣化存款在法律上與傳統存款並無不同,因此銀行可在現有監管框架下運作,無需等待新立法。
- •代幣化存款是在分散式帳本技術上呈現與轉移的普通銀行負債,在受監管的銀行體系內提供可編程性、更快的支付與全天候運作。
- •加拿大的專案與多項平行倡議相呼應,包括BIS的Project Agorá、由The Clearing House營運的美國銀行主導代幣化存款網路,以及涉及17家銀行的SWIFT區塊鏈帳本試驗。
- •該倡議仍處於探索階段而非正式推出;Citi Institute估計在其基準情境下,代幣化資產到2030年可能達到5.5兆美元。
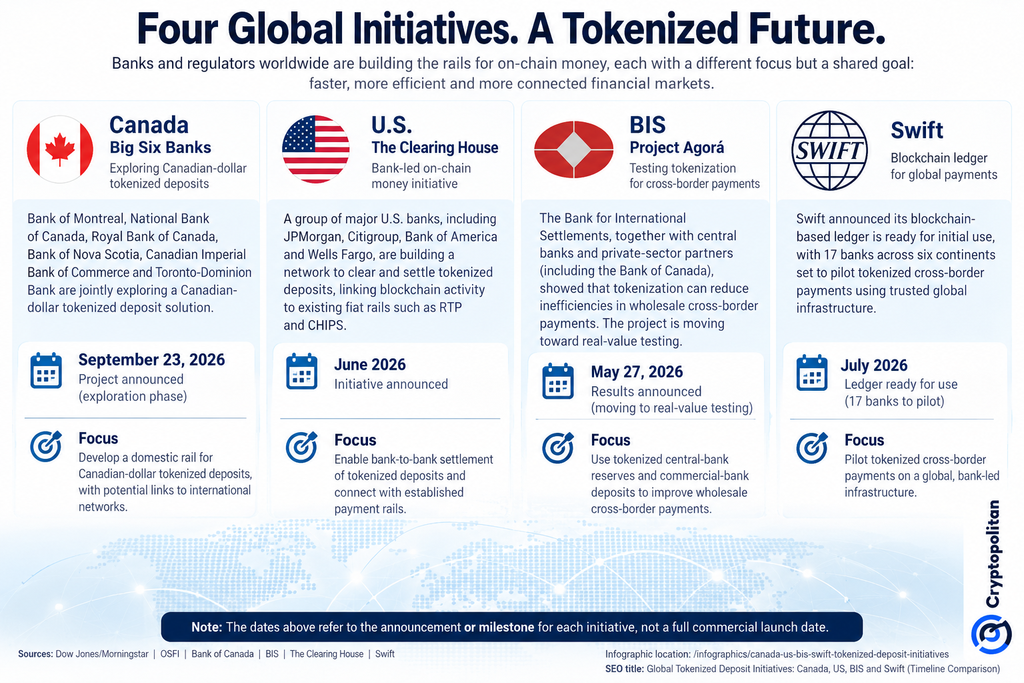
加拿大六大銀行正共同構建加元代幣化存款,這是一項更廣泛的全球行動的一環,旨在確定將由哪種貨幣形式來結算代幣化支付、證券與現實世界資產。
蒙特婁銀行、加拿大國家銀行、加拿大皇家銀行、豐業銀行、加拿大帝國商業銀行與多倫多道明銀行正攜手參與此專案。加拿大主要銀行正在研究受監管的商業銀行存款能否取代對加密貨幣在區塊鏈結算上的完全依賴。
存款,以區塊鏈形式呈現
據Dow Jones Newswires報導,此倡議是升級加拿大國內支付系統的第一步。
代幣化存款本質上是普通銀行存款,唯一的區別在於它們透過分散式帳本技術(DLT)而非傳統軌道來呈現與轉移,且並不構成獨立的資產類別。根據IMF的說法,這些存款被記錄為銀行負債,在區塊鏈或其他DLT基礎設施上持有、記錄與交易。
其價值在於無需離開受監管的銀行體系即可實現可編程性。銀行可提升支付效率與速度、全天候運作,並以複雜程式碼的形式在轉帳中嵌入指令。第一步是實現加拿大金融機構之間的存款轉移,後續階段或可與其他數位資產網路連接。
為何OSFI的裁決為專案奠定基礎
此專案受惠於明確的監管。加拿大金融機構監理總署(OSFI)——監管加拿大銀行的聯邦監管機構——在9月10日發布的聲明中表示,代幣化存款在法律上與傳統存款並無不同,並重申其對此事技術中立的立場。
「金融產品或服務的層技術並不決定其法律性質。」——OSFI
此區分意義重大。由於OSFI監管六大銀行,銀行可繼續在現有的金融機構監管框架下運作,而無需等待立法者制定涵蓋代幣化存款的新法律制度。儘管如此,OSFI仍持續要求受監管實體遵守有關技術、網路安全與第三方風險的適用監管要求。
加拿大已對部分基礎設施進行測試。Project Samara是加拿大銀行的一項實驗,涉及TD、RBC與加拿大出口發展局,在代幣化債券交易中實施DLT與批發型央行數位貨幣。該專案得出結論:原子結算原則上可行,但也指出在複雜性、治理、流動性、營運與法律銜接方面的挑戰。
同樣的押注,在四項倡議中展開
加拿大並非唯一採取此做法的國家。5月,國際清算銀行(BIS)——位於巴塞爾、服務全球央行的機構——報告指出,Project Agorá已證明代幣化可透過代幣化央行準備金結合商業銀行存款,提升批發跨境支付的效率。該專案正進入概念的真實世界測試階段,加拿大銀行亦是參與者之一。
6月,美國主要銀行推出一項由銀行主導的倡議。The Clearing House將營運該計畫,使代幣化存款得以清算與結算,同時將區塊鏈與其營運的現有系統(如RTP即時支付網路與CHIPS清算系統)連接。
「此倡議將數位金融的創新與成熟銀行支付基礎設施的信任、規模與結算確定性結合在一起。」——美國銀行 Mark Monaco
Cryptopolitan報導,JPMorgan、Citigroup、美國銀行與Wells Fargo均為支持美國網路的機構之一。
7月,SWIFT——連接全球銀行的金融訊息傳輸網路——表示其區塊鏈帳本已準備好進行實際試驗,來自六大洲的17家銀行將測試代幣化跨境支付。
這四項倡議指向同一方向:隨著結算轉向鏈上,受監管的銀行貨幣正力圖保持在金融市場的核心。
存款對決穩定幣,以及缺失的結算層
更深層的競爭存在於不同形式的數位貨幣之間。代幣化存款仍是商業銀行負債,而穩定幣則是由儲備資產支持、獨立存在的數位負債。問題不僅在於哪種技術更快,而在於機構最終信任哪種貨幣形式作為代幣化金融的結算層。
機會巨大但仍在早期。Citi Institute估計,在其基準情境下,代幣化資產到2030年可能達到5.5兆美元。Binance Research指出,截至9月15日,鏈上現實世界資產價值約為341.8億美元,僅約0.01%的可觸及資產被代幣化,且被追蹤的代幣化資本中僅約12%活躍用於借貸、流動性或抵押。
目前,加拿大六大銀行仍在探索,而非推出。接下來的問題是:它們選擇哪種技術、是否有更多機構加入,以及加拿大國內系統最終將如何與已朝實際應用邁進的美國、BIS與SWIFT倡議連接。

