2026 年比特幣與以太坊比較:關鍵數據點對照
重點速覽
- •比特幣於 2009 年作為點對點電子現金與價值儲存工具推出,而以太坊於 2015 年作為去中心化應用的可程式化區塊鏈平台推出。
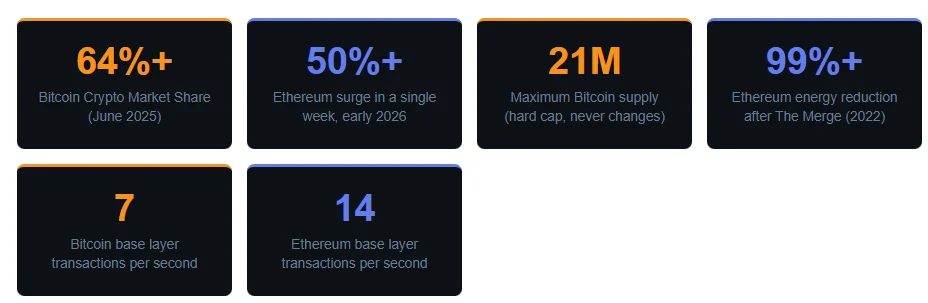
- •比特幣的市場主導地位從 2017 年 3 月的 70.6% 降至 2022 年 8 月的 39.6%,隨後在 2025 年 6 月前回升至 64% 以上。
- •以太坊於 2022 年 9 月轉向權益證明,能源消耗減少逾 99%,並提供約 4% 至 6% 的年化質押獎勵。
- •比特幣的最大供應量固定為 2,100 萬枚,而以太坊沒有供應上限,並在 EIP-1559 升級下銷毀部分交易費用。
- •截至 2026 年,美國現貨比特幣 ETP 持有約 12% 的比特幣總供應量,反映自 2020 年以來兩種資產的機構採用穩步增長。
比特幣與以太坊是市值最大的兩種加密貨幣,兩者皆運行於區塊鏈技術之上。然而它們是為不同目的而建構:比特幣被設計為數位貨幣與價值儲存工具,以太坊則是為去中心化應用打造的可程式化平台。這一目的上的差異,幾乎塑造了兩個網絡在各方面比較的樣貌——也有助於解釋為何這兩種資產如今並列出現在機構投資組合中,卻發揮截然不同的功能。
本比較利用多個來源發布的數據,剖析兩個網絡在市場主導地位、價格歷史、區塊鏈速度、貨幣政策、能源消耗、開發者活動與機構採用等方面的差異。所有關鍵統計數據均取自引用來源。
起源:兩個網絡的起點
比特幣於 2009 年 1 月上線,由一位或一群以「中本聰」(Satoshi Nakamoto)為名的匿名人士創建。2008 年 10 月發表的白皮書將其描述為點對點電子現金系統,旨在讓人們無需銀行即可直接轉帳。
以太坊則在數年後問世。開發者 Vitalik Buterin 於 2013 年提出構想,網絡於 2015 年 7 月上線。Buterin 與共同創辦人的目標是打造一條能夠執行程式、而不只是記錄支付的區塊鏈——一個適用於各類應用的去中心化平台。
兩個網絡皆為開源,由全球社群維護,並運行於任何人皆可驗證交易的公共區塊鏈上。不過,它們的技術設計與既定目標指向截然不同的方向。
市場份額與主導地位
自誕生以來,比特幣一直佔據加密貨幣總市值的最大份額,但隨著更廣泛的市場週期與競爭資產的成長,這一份額多年來有所變動。2017 年 3 月,比特幣佔加密貨幣總市場的 70.6%。隨著生態系擴展出眾多新項目與代幣,這一比例於 2022 年 8 月降至 39.6%,2024 年 6 月回升至 54.1%,並在 2025 年 6 月攀升至 64% 以上,根據 Investopedia 引用的數據。
以太坊始終保持第二大市場份額。其確切百分比隨市場狀況波動,但多年來一直是總市值上明確的第二大資產。
主導地位是加密貨幣領域最受關注的指標之一,因為它能快速反映市場內資金的集中方向。比特幣的主導地位往往在投資人不確定時期上升。當市場趨於謹慎時,資金往往流向比特幣這一持有更廣、根基更穩的資產。這一模式已在多個市場週期中重複出現。
價格表現:BTC vs ETH
兩種資產自誕生以來都經歷過劇烈的價格波動,且往往遵循相同的市場週期,但每次波動的幅度往往相差殊。
在比特幣於 2024 年 4 月完成第四次減半、以及美國推出現貨比特幣交易所交易產品(ETP)之後,比特幣至 2025 年 3 月上漲約 16%。同期以太坊則下跌近 50%,根據 VanEck 研究,這一差距反映了該時期兩種資產投資人需求程度的不同。
2026 年初情勢急轉直下——確切地說是急轉向上。以太坊在單週內飆漲超過 50%,隨著宏觀條件轉變與 ETH 生態系吸引新的關注,收復了先前大部分跌幅。
比特幣的單枚價格一直高於以太坊,但不同時間範圍內的百分比回報則呈現更複雜的故事。單枚價格本身並不能說明相對規模,因為各自的單價反映不同的供應結構:比特幣供應量上限為 2,100 萬枚,而以太坊發行新 ETH 則無固定上限。以太坊歷來在牛市中錄得更高的百分比漲幅——在熊市中也出現更深的百分比跌幅。比特幣在整個市場週期中的波動性相對其他加密資產較低,但相較於股票或債券仍屬高波動資產。
共識機制
兩個網絡使用不同的系統來確認哪些交易有效,這一選擇影響能源使用、安全性,以及誰能參與維護網絡安全。
比特幣採用工作量證明(PoW)。礦工運行稱為 ASIC 的專用電腦來破解密碼學難題;第一台解出難題的機器將下一個區塊添加到鏈上,並獲得新發行的比特幣作為獎勵。這一系統自 2009 年以來不間斷地保障著比特幣的安全。
以太坊於 2022 年 9 月透過名為「合併」(The Merge)的升級轉向權益證明(PoS)。驗證者鎖定 ETH 以獲得提出與確認新區塊的權利,行為不誠實則有損失質押資金的風險。這一系統的能耗遠低於工作量證明,並實現更快的最終確認。兩種模式也設定了不同的參與門檻:工作量證明有利於能投資專用挖礦硬體的營運者,而權益證明則對任何能鎖定 ETH 並運行驗證者軟體的人開放,無需專用硬體。
合併被列為在線區塊鏈上執行過的技術要求最高的升級之一,在不暫停網絡、不干擾用戶的情況下改變了以太坊的核心共識層。
交易速度與吞吐量
兩個基礎層之間的速度差距是最常被引用的技術差異之一,關鍵在於每條鏈產生區塊的頻率。比特幣大約每 10 分鐘新增一個區塊;以太坊大約每 12 秒新增一個,意味著以太坊基礎層每小時產生的區塊數量約為比特幣的 50 倍。對用戶而言,這一差異體現在確認等待時間上:比特幣交易一般需等待下一個區塊,平均每 10 分鐘產生一次,而以太坊交易通常等待約 12 秒即可迎來下一個區塊。
就原始吞吐量而言,比特幣基礎層處理約每秒 7 筆交易(TPS),以太坊基礎層處理約 14 TPS,約為比特幣的兩倍。2025 年 5 月的數據可以具體說明這一差距:在 24 小時內,比特幣產生 157 個區塊,而以太坊產生 7,140 個,根據 Investopedia。當天以太坊處理的交易量接近比特幣的三倍。
兩個網絡都建立了第二層(Layer 2)解決方案,在不修改基礎鏈的情況下處理更多流量。比特幣依賴閃電網絡(Lightning Network)實現快速、低成本的鏈下支付,而以太坊則使用包括 Arbitrum、Optimism 與 Polygon 在內的 Rollup 網絡,突破基礎層的限制。
供應量與貨幣政策
比特幣的最大供應量固定為 2,100 萬枚,這一上限寫入協議之中,除非透過硬分叉——實際上等於創建區塊鏈的新版本——否則無法更改。最終存在的比特幣不會超過 2,100 萬枚。
新比特幣透過支付給礦工的區塊獎勵進入流通,協議每 210,000 個區塊將獎勵減半一次,這一事件稱為減半,大約每四年發生一次。獎勵於 2009 年從每區塊 50 BTC 開始,2012 年降至 25 BTC,2016 年降至 12.5 BTC,2020 年降至 6.25 BTC,並在 2024 年 4 月減半後達到 3.125 BTC。最後一枚比特幣預計將在 2140 年左右被挖出。
以太坊沒有固定的供應上限。其貨幣政策由協議規則管轄,可透過經社群批准的以太坊改進提案(EIP)進行更新。2021 年 8 月推出的 EIP-1559 升級改變了費用結構,銷毀每筆交易費的一部分,而非全數支付給驗證者。
當以太坊網絡活動旺盛時,被銷毀的 ETH 數量可能超過新發行給驗證者的數量,隨時間推移減少總供應量。在較清淡的時期,供應量可能小幅增長。這種靈活的方式與比特幣的固定時間表形成鮮明對比。
比特幣在這方面的長期風險是:隨著挖礦獎勵趨近於零,交易費用必須足夠高,才能補償礦工並維持網絡安全。目前費用佔礦工總收入的比例不足 5%,根據 Ethereum.org。
能源使用
比特幣的工作量證明系統在設計上即為高能耗。礦工全天候運行專用機器,競相破解難題以賺取區塊獎勵,隨著更多挖礦硬體接入網絡,總電力需求也隨之上升。部分營運使用可再生能源,包括水力、太陽能以及石油生產中燃除的天然氣,比特幣社群也持續討論減少環境影響的方法。不過,以多數比較標準來看,其總電力消耗仍然很高。
以太坊的能耗狀況在 2022 年 9 月發生劇變:從工作量證明轉向權益證明,使其能源消耗減少超過 99%,根據 以太坊基金會。驗證者不再需要高能耗硬體;一台標準電腦加上穩定的網路連線即已足夠。這一變化使以太坊成為運行中的大型區塊鏈網絡中較為節能者之一——對於有環境報告要求的機構與項目而言,這是選擇在哪個網絡上建設或投資時的實際考量因素。
開發者生態系
以太坊擁有區塊鏈行業中規模最大的開發者社群之一,為建設者提供廣泛的程式工具、程式庫與開發框架。以太坊基金會運行資助計畫,獨立駭客松每年也吸引新的開發者加入。
以太坊虛擬機(EVM)——智能合約的執行環境——已成為行業標準。許多其他區塊鏈也建立了 EVM 相容性,使開發者能以最小的改動在多個網絡上部署相同的程式碼。
以太坊開發的代幣標準塑造了更廣泛的加密經濟:ERC-20 用於同質化代幣,包括穩定幣與 DeFi 協議代幣;ERC-721 則用於非同質化代幣(NFT)。這些標準使代幣、錢包與智能合約能夠在各平台與應用之間可靠地互通,無需客製化整合工作。
比特幣的開發者社群規模較小但目標集中,主要圍繞維護 Bitcoin Core 協議以及開發閃電網等 Layer 2 工具。協議變更進展緩慢,需要廣泛的社群共識;2021 年的 Taproot 升級經過多年的開發與審查後才被啟用,改善了隱私與腳本功能。
兩個生態系吸引不同類型的貢獻者。比特幣吸引專注於貨幣屬性與安全性的開發者;以太坊則吸引開發應用、協議與金融基礎設施的開發者。
用例
比特幣在 2026 年的主要用例是作為價值儲存工具。投資人將其作為對抗通膨與貨幣貶值的長期對沖,一些國家與企業財庫如今也將比特幣作為儲備資產持有。閃電網絡則為支付與匯款等日常用例提供更快、更便宜的交易。
以太坊驅動更廣泛的應用。Uniswap 與 Aave 等 DeFi 平台讓用戶無需銀行或經紀商即可借貸與交易。NFT 市場運行於以太坊之上,去中心化自治組織(DAO)則利用它進行鏈上治理與財庫管理。該網絡託管全球大多數主要穩定幣,包括 USDC,使其成為快速、低成本轉移數位美元的核心通道。機構開始利用以太坊將債券與投資基金等現實世界資產代幣化,根據 VanEck。
在某些情況下,兩個網絡也會協同運作。Wrapped Bitcoin(wBTC)是基於以太坊的代幣,在以太坊網絡上代表比特幣,讓比特幣持有者無需出售 BTC 即可參與以太坊的 DeFi 生態系。
機構採用
自 2020 年以來,機構對兩種資產的興趣穩步增長。美國於 2024 年初批准現貨比特幣 ETP 是一個轉捩點,讓傳統投資人可透過標準證券帳戶獲得比特幣曝險,而無需直接持有加密貨幣。截至 2026 年,美國現貨比特幣 ETP 持有約 12% 的比特幣總供應量,根據 VanEck。過去兩年,對沖基金、退休基金與企業財庫均已將比特幣納入其持倉。
以太坊在美國同樣擁有獲批准的 ETP,機構對以太坊的興趣來自其作為 DeFi、代幣化資產與穩定幣發行的基礎設施角色。其權益證明系統讓驗證者與 ETH 持有者可獲得約 4% 至 6% 的年化質押獎勵——這是比特幣所不具備的收益組成部分。
如今,兩種資產都是央行討論的議題,並被納入機構投資框架。十年前,兩者幾乎完全由個人愛好者與早期採用者持有;轉向主流機構參與,是加密貨幣歷史上最具影響力的變化之一。
展望
比特幣的近期路徑與其作為儲備資產日益增長的角色密切相關。2024 年 4 月的減半降低了新供應進入市場的速度,而歷史上,減半之後的一兩年往往伴隨價格上漲。2026 年,主權國家與企業將比特幣作為財庫資產的採用持續擴大。比特幣協議在設計上偏於保守,不太可能發生根本性變化——對支持者而言,這種穩定性正是重點。長期挑戰仍然是:隨著挖礦獎勵趨近於零,交易費用必須足夠高,才能維持網絡安全。
以太坊面臨更為複雜的挑戰。其路線圖包括分片(sharding)、進一步以 Rollup 為中心的擴容,以及持續的基礎層改進,但向 Rollup 優先架構的轉變引發了一個問題多少經濟活動與費用收入會留在以太坊基礎層,多少會轉移至 Layer 2 網絡。來自高吞吐量區塊鏈的競爭也帶來壓力:Solana 等平台吸引了尋求更低成本與更快速度的開發者與用戶。以太坊如何處理費用捕獲、Layer 2 碎片化以及更廣泛的競爭,將有助於決定其在未來幾年所扮演的角色。
對大多數投資人與用戶而言,比特幣與以太坊並非彼此的替代品。它們為不同目的而建構,數據顯示它們在市場週期中的表現不同、吸引不同類型的參與者,並在數位資產投資組合中發揮不同的功能。
資料來源
- Ethereum.org: Bitcoin vs Ethereum
- Investopedia: Bitcoin vs. Ethereum: Key Differences Explained, Nathan Reiff(2026 年 3 月)
- VanEck: Bitcoin vs Ethereum in 2026: Comparison and Outlook(2026 年 3 月)
- Ethereum.org: Ethereum Energy Consumption Report
- Ethereum.org: The Merge History
- EIP-1559: Fee Market Change for ETH 1.0 Chain
- Ethereum.org: Proof-of-Stake Consensus Mechanism
本文最初發表於 CoinCentral。

