經濟學家評估AI資本支出所需證明合理性的營收水準
重點速覽
- •美國白宮經濟顧問委員會前主席Jared Bernstein與其他經濟學家,在Econbrowser部落格的文章中計算了要證明當前及規劃中AI資本支出合理所需的營收水準。
- •分析顯示,要讓AI建設在經濟上合理所需的營收,恐怕無法及時實現以符合金融市場預期的時間範圍。
- •哥倫比亞大學經濟學家Stijn Van Nieuwerburgh在《Brookings Papers on Economic Activity》發表的論文中探討同一議題,相關評論並指出這波建設的融資正轉向金融體系中更特殊、透明度更低的角落。
- •企業AI服務計畫支出的調查結果遠低於投資管線所隱含的金額,意味著營收論據目前取決於企業尚未編列預算的需求。
- •Mag-7——蘋果、微軟、Alphabet、亞馬遜、輝達、Meta與特斯拉——的預期本益比以歷史標準而言偏低,但這些數據立基於分析師的預估獲利,而非已公布的實際業績。
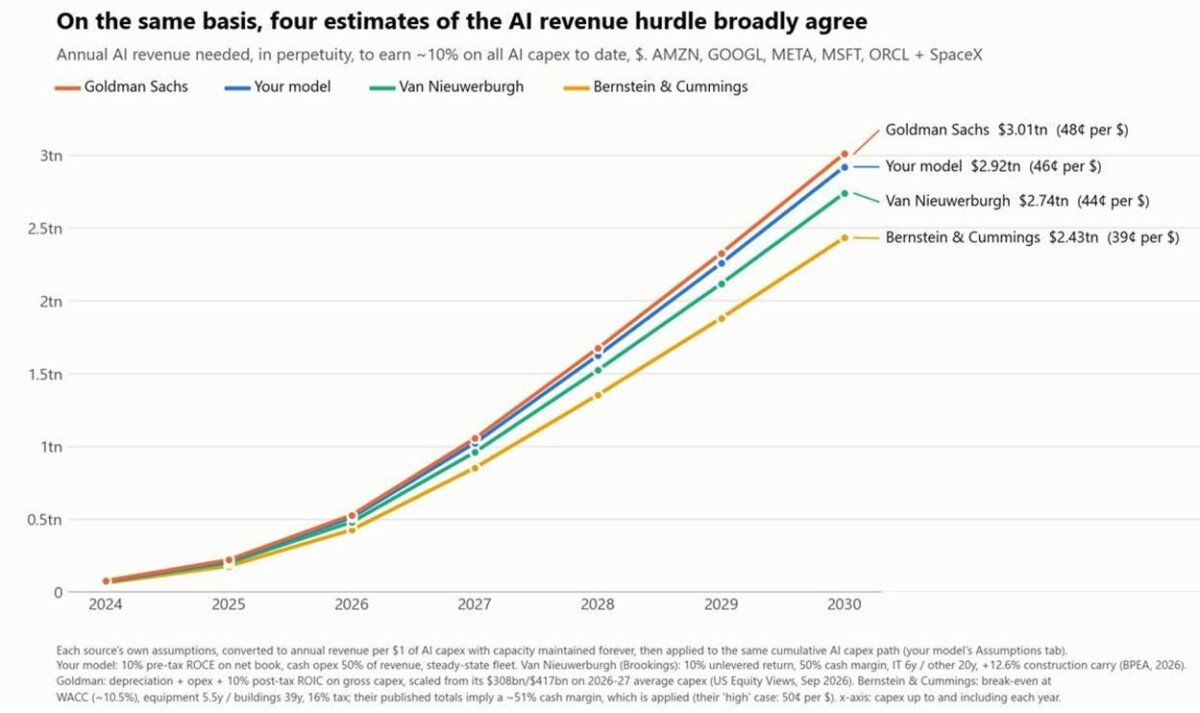
經濟學家Jared Bernstein——美國白宮經濟顧問委員會前主席——與其他人一同在歷史悠久的經濟學部落格Econbrowser發文,計算出要證明當前已投入及規劃中的人工智慧(AI)資本投資合理所需的營收金額。
此估算根據Callum Williams彙整、並由Bernstein分享的圖表(可透過其Substack查閱),正如Bernstein所述,指向的營收水準恐怕無法在金融市場願意容忍的時間範圍內實現——也就是短期之內。這項計算實質上是一道「門檻檢驗」:AI服務提供商需要創造多少收入,才能讓已經展開的支出在經濟上站得住腳。
哥倫比亞大學經濟學家Stijn Van Nieuwerburgh在《Brookings Papers on Economic Activity》(BPEA)發表的一篇論文探討了同一議題;該系列是Brookings Institution長期運作的經濟研究平台。此外也有人指出,這些支出的融資已逐漸轉移至金融體系中更特殊、透明度更低的領域。
這帶出一個基本問題:如果營收會到來,它們究竟從何而來?針對AI服務計畫支出的調查——其本身就相當具有投機性——遠小於投資管線所隱含的金額。這個落差之所以重要,是因為它意味著這波建設的營收論據目前仍倚賴企業尚未納入預算的需求。
在競逐將AI服務推向市場的賽局中,率先抵達的企業仍可能獲得豐厚回報;然而,對於落在最後或接近墊底的企業而言,後續卻可能引發一場大亂局。
監測該產業的一個值得注意的面向:Mag-7的預期本益比——嚴格來說它們並非AI實驗室,因為其營收還來自其他業務——以歷史標準而言相當低。此類比率是將公司股價與分析師預先預估的獲利相比,而非已公布的實際獲利;Mag-7是蘋果(Apple)、微軟(Microsoft)、Alphabet、亞馬遜(Amazon)、輝達(Nvidia)、Meta與特斯拉(Tesla)的簡稱。即便如此,仍須謹記這些是預期獲利,即分析師的「猜測」。這些猜測如何被修正、計畫支出調查是否會縮小與投資管線之間的落差,以及融資最終落在何處,是判斷這波建設背後營收論據能否站穩的實際指標。

