Yoco 从刷卡机起家:四位创始人如何打造服务20万家小微企业的平台
要点速览
- •Yoco 由四位朋友于2013年前后创立,2015年10月正式上线,凭借一款读卡器让小微企业无需应对为大公司设计的繁琐流程即可受理刷卡支付。
- •在2015年被本地风投拒绝后,公司首轮融资56万美元主要来自天使投资人,并由 Mercantile Bank 同意担任其收单银行合作伙伴。
- •新冠疫情期间封锁导致 Yoco 交易量下降约90%,促使公司发布交易数据作为公共仪表板,并推出线上支付产品。
- •2020年,Yoco 从刷卡机扩展至POS软件、线上支付及其他商业和金融服务,为商户提供统一的商业管理平台。
- •Yoco 迄今融资超过1亿美元,包括2021年8300万美元的C轮融资,目前服务20万家小微企业,而南非中小微企业市场估计有数百万家。
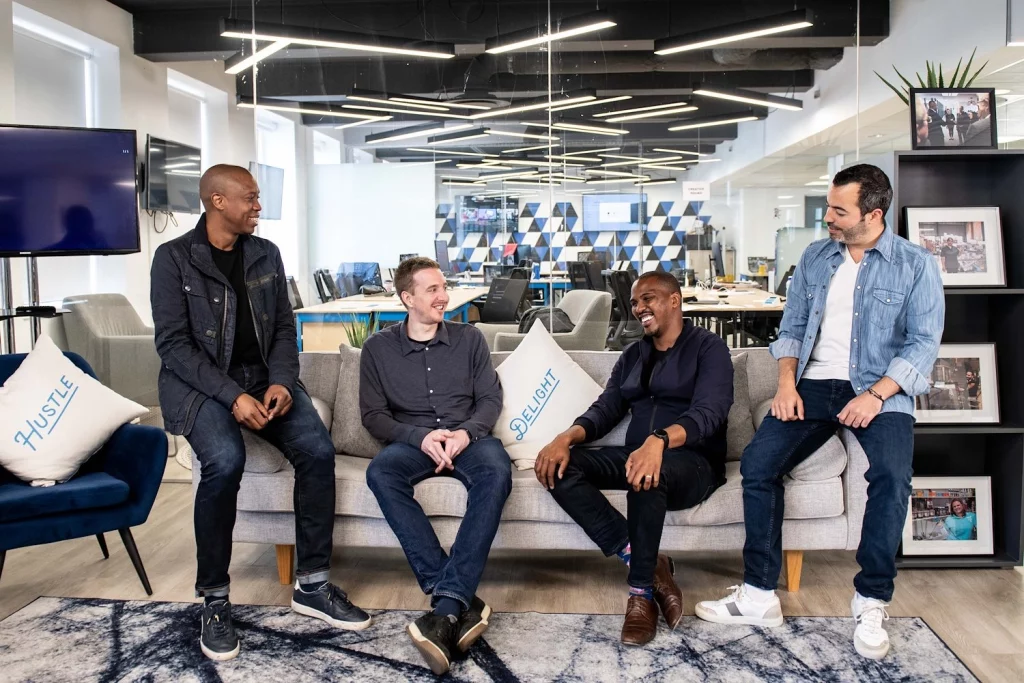
当 Carl Wazen、Katlego Maphai、Lungisa Matshoba 和 Bradley Wattrus 在2013年前后决定一起创业时,他们并没有一份完善的商业计划,也没有打造支付公司的宏大愿景。他们拥有的,只是一个无法忽视的问题。
"我们都处在人生的这个阶段,想做一件更有意义的事情," Yoco 联合创始人兼首席商务官 Wazen 在接受 TechCabal 采访时回忆道。
四位创始人的道路因工作和多年的友谊而交汇。Wazen 和 Maphai 在电信咨询公司 Delta Partners 共事时相识。Maphai 与 Matshoba 从小就是朋友,后来又上了同一所大学,而 Wattrus 曾与 Maphai 在尼日利亚的全球创业孵化公司 Rocket Internet 共事。
他们选择解决的问题在南非经济中早已显而易见。当时南非正走向刷卡支付:2010年至2014年间,刷卡交易笔数几乎翻倍,从10.2亿笔增至19.6亿笔,流通卡数量从5800万张增至9000万张。然而,小微企业却被抛在了后面。对许多企业来说,接受刷卡支付意味着要应对银行、繁琐手续、费用以及为大型企业设计的硬件设备。
创始人们相信,一定有一种更简单的方式,让小微企业接受刷卡支付,而不必周旋于一个围绕大型成熟企业需求而构建的银行体系。这个简单的想法催生了 Yoco,该公司在经历了为期一年、超过500家商户参与的测试后,于2015年10月正式上线。公司从一款小型刷卡机起步,如今已成长为服务20万家小微企业的科技平台。
要做到这一点,创始人们必须说服一家银行信任四位毫无支付行业履历的人,说服投资人投资一家尚不存在的企业,并随着商户需求的变化不断重塑公司。
"有整整一年时间,我们任何时刻的现金都只够支撑90天," Wazen 告诉 TechCabal。"那始终是我唯一的工作。我一直在融资,在飞机上,寻找投资人。"
四位创始人都仍在 Yoco,只是角色不同。Matshoba 负责产品与技术,Wattrus 作为首席财务官主管财务,Wazen 继续以首席商务官的身份负责业务。Maphai 于2025年卸任CEO,目前仍以战略顾问的身份参与公司事务。
"对我们来说,小微企业主因为这种劣势而无法像成熟企业那样增长,这一点让我们觉得不对," Matshoba 谈及公司创立时说。
简单的设备,复杂的后端
问题看起来显而易见,但解决起来并不容易。
Yoco 的首款产品是一台可以放在店铺柜台上的小型刷卡机,让小微企业能够受理顾客钱包里已有的银行卡。然而,这台简单设备背后,是银行合作、风险与信任等远为复杂的挑战。
创始人们无意通过再建一家银行与南非发达的银行业竞争。相反,他们希望用一个小型读卡器和软件,把刷卡支付带给传统支付体系基本忽视的企业当时,想接受刷卡支付的小企业必须与银行打交道,经历冗长的申请流程,并承担使受理刷卡变得不切实际的硬件和费用。Yoco 去除了这些负担:商户可以快速注册,获得一台小设备,无需经历为大公司设计的流程即可开始受理刷卡。
但在提供这些服务之前,Yoco 必须先解决其最大的问题。这家初创公司无法简单地把刷卡机接入南非支付系统就开始处理交易。它需要一家收单银行——即让商户能够受理刷卡支付的机构——将其接入卡组织网络,并代表其商户处理交易。Yoco 需要这样一家银行提供进入卡组织网络的通道,更重要的是,信任这家初创公司去获取并管理一批全新的商户。
对一家商业银行来说,这是一个艰难的提议。Yoco 没有经营历史、没有客户、在支付领域也没有任何业绩记录。银行不仅要评估四位年轻创始人能否打造出可行的产品,还要评估他们能否识别合法商户、管理风险、支持这些商户,并在支付体系的规则内运营。
"我们花了一整年时间,试图说服一家银行接受我们作为合作伙伴," Wazen 说。
他把这种安排比作移动虚拟网络运营商:一家较小的电信公司利用较大公司的基础设施和牌照,为自己的客户提供专业服务。Wazen 说,在很多方面,银行是把 Yoco 作为一个单一商户接纳的,同时允许其在这一关系之下聚合一个大得多的企业群体。
"我们基本上是在纸面上非常详细地构建了一个业务,我们必须让银行相信这是一个可信的商业计划," 他说。该计划涵盖商户获取、风险管理、运营和客户支持。
机构犹豫之际,天使投资人挺身而出
融资问题同样艰难。Yoco 在产品尚未上市、缺乏实质性增长势头时就试图募资,本地风投公司对此持怀疑态度。Maphai 说,2015年本地风投拒绝了这家公司,因为它既没有经营历史,也没有牌照。
其首轮融资56万美元主要来自天使投资人,Wazen 借助了他在中东的职业人脉。早期支持者包括金融科技投资人 Robby Hilkowitz 以及作为早期出资人和顾问加入的 Greg Kidd。
机构资金是另一个问题。用 Wazen 的话说,公司陷入了"先有鸡还是先有蛋"的困境:它需要证明自己能募到资金以促成银行合作,而银行则希望得到 Yoco 有充足资金支持的保证。
Mercantile Bank 打破了僵局。这家规模较小的南非商业银行批准了 Yoco 的申请,同意与这家初创公司合作,通过其收单基础设施为其提供支付系统接入。
然而,就在银行批准合作之后,已经出具投资条款书的机构投资人却撤出了。Wazen 未透露原因。这样的时机让 Yoco 握有了运营所需的银行合作关系,却失去了原本 expected 为下一阶段提供资金的投资者。
"我们在想,'我们要不要告诉天使投资人发生了什么?要不要告诉银行?'" Wazen 说。
创始人们继续前行。银行已经对他们下了注,天使投资人也选择加大投入。"所有天使投资人都留下来了。他们甚至决定加码,把全部份额都吃下来," Wazen 说。
这让 Yoco 在没有机构领投的情况下获得了足够的资金,开始打造产品并吸纳首批商户。创始人们亲自处理销售、商户入驻和客户支持,做 Wazen 所说的"无法规模化的事情"。
"我们都在做商户入驻,都在做销售," 他说。"即使后来有了团队,在客户体验方面我们仍保持非常亲力亲为,因为我们拥有的只有这些。"
Wazen 说,产品设计得足够简单,商户无需正式培训即可使用,口碑为 Yoco 在开普敦积累了最早的商户基础,随后公司才扩展到其他城市。
模式开始奏效之时
有几个时刻,创始人们意识到 Yoco 可能找到了可以规模化增长的东西。
其中一个出现在2016年,Yoco 的商户数量从年初的大约500家增长到年底的5000家。"那是增长10倍的一年," Matshoba 说。
随着数字营销、 inbound 销售和自助入驻形成可复制的增长引擎,增长变得更有体系。当创始人们相信自己跑通了这一循环后,他们设定了更具野心的目标。2016年7月,Yoco 力争一个月内新增400家商户——几乎是此前最高纪录150家的三倍——并成功达成。到11月,每月新增商户已超过800家。
2019年,公司推出了 Yoco Go,一款更小巧、更便宜的刷卡机,旨在让更多小微企业用得起刷卡支付。市场反应立竿见影。据 Matshoba 称,Yoco 在单个月内签下15000家商户,显示出尚未覆盖的企业中仍存在巨大需求。
新冠疫情:交易量骤降90%,转向数据
对于一家服务小微企业的支付公司来说,新冠疫情远不止是又一段艰难时期。南非进入封锁后,全国企业缩减或暂停运营,营业额和交易量大幅下滑。Yoco 通过平台上的企业感受到了冲击,封锁最严重时交易量下降约90%。
"交易笔数骤降,我们非常震惊," Wazen 说。
Yoco 最终在其收集的数据中找到了机会。在企业、政府、投资人和媒体都在努力理解封锁的经济影响之际,公司发布了显示交易下滑情况的数据,并建立了一个按省份和行业追踪复苏的实时仪表板。这些数据帮助 Yoco 了解客户的情况,同时也成为一项公共资源。
所涉市场规模可观。到2020年,南非估计有260万家正规中小微企业(SMMEs),小微企业署估计微型和非正规企业数量约为330万家。由于对小企业的定义不同,各项估计存在差异,但都指向 Yoco 多年来所深耕市场的规模。Yoco 用近十年积累的20万商户,仍只占这一群体的一小部分,创始人们最初想要服务的大部分市场仍在平台之外。
Matshoba 说,这场危机考验的不只是公司的应变能力。当时的全球叙事认为,实体商业可能永久让位于线上购物。接受这一观点,就意味着质疑 Yoco 多年来一直服务的市场。
"我们从根本上相信,街头是一切企业的孵化器,尤其是小微企业," Matshoba 说。"如果一切都数字化,你就开始进入大型企业的世界。"
公司迅速采取行动,在动荡中支持商户,推出了线上支付产品,并随着企业在实体和数字商务之间转移而不断调整。
"在那段时间里,我们不得不做出许多对客户高度敏感的决策,确保我们的客户始终拥有合适的产品和我们的支持," Matshoba 说。
超越支付
Yoco 以一个简单的命题起步:让小微企业更容易受理刷卡支付。随后,支付本身又创造了新的机会。
一旦商户的交易被数字化,关于销售、客户和经营表现的信息就可以支撑其他服务。POS软件、商业工具和金融服务都可以围绕原有的支付关系展开。
"我们早期没有意识到,支付产品上线后这么快就会感受到客户对其他产品的 pull(需求牵引)," Matshoba 说。
商户希望系统更少、复杂度更低。他们不想为支付、POS和店内体验的其他环节分别使用不同的供应商。受理刷卡只是经营企业的一部分;他们还需要管理销售、订单、产品和日常运营的工具。
2020年,Yoco 从刷卡机扩展到POS软件、线上支付及其他商业和金融服务,把一种支付关系变成了一套更广泛的工具。其理念是让小微企业在一个地方管理更多的商业事务,而不是拼凑多个系统。
"你必须始终贴近客户最需要你提供的东西," Wazen 说。
存活逾十年
Yoco 在2013年进入的南非创业生态,远比今天的小而不成熟。十年来,南非已成为非洲主要的创业融资市场之一,是非洲大陆持续吸引大部分风险投资的"四大"市场之一。据 Africa: The Big Deal 数据,2025年南非初创企业融资6亿美元,同比增长51%。Yoco 自身的融资历程2015年被本地风投拒绝,此后累计融资超过1亿美元——也印证了这一更大的转变。
Yoco 本身自早期以来已融资超过1亿美元,包括2021年8300万美元的C轮融资,并在此过程中从刷卡机业务扩展为面向小微企业的更广泛平台。
这家公司已经挺过了融资繁荣与回调、新冠疫情、基础设施限制、消费者行为变化,以及打造可持续业务的日益增长的压力。Wazen 并未把这一点归因于单一原因,而是归功于决策、环境与些许运气的结合。
其中一个决策是公司的融资方式。Yoco 在没有实质性增长势头之前没有接受大额机构融资,这使创始人们得以保留更多所有权和控制权。
"我认为我们在早期以正确的方式为自己注入了资本," Wazen 说。
这种控制权给了创始人们做出长期决策的空间,董事会和投资人群体可以提供建议而不主导战略。他还把功劳归于四位创始人的结构:当一位创始人承受压力时,其他人可以承担更多。
"一个人 struggling(撑不住)的时候,另一个人可以帮忙分担," 他说。
Matshoba 则指出一个不那么明显的原因:公司在追求规模化的过程中,拒绝把个别客户的问题视为不值一提的小事。
"今天影响一家商户的问题,10天后可能影响数千家," 他说。
Yoco 学会在问题变得系统性之前将其解决,这意味着随着公司成长,仍要紧盯每一位客户的诉求。
Wazen 把当前时期形容为近乎又一次创业的起点。一家经营了十年的公司,不能假设过去行之有效的东西会一直有效。
"我们构建了很多东西,但其中很多是10年前建的," 他说。"它们在规模化之后一直表现很好,但肯定会有更好的做法,更智能的做法。"
Yoco 能以多快的速度重建这些十年前的旧系统,以及它能在多大程度上扩展商户不断要求的软件和金融服务,将决定它的第二个十年。

