纽约联储分析显示:对冲基金与货币市场基金主导13.5万亿美元回购市场
要点速览
- •从事美国国债现金-期货基差交易的对冲基金在2025年7月通过回购借入3.0万亿美元,高于一年前的2.5万亿美元。
- •货币市场基金在2026年1月向回购市场借出3.0万亿美元,约为其2020年7月水平的三倍。
- •外国银行美国分支机构、美国存款类机构和REITs是次大的借入类别,截至2025年10月合计借入1.2万亿美元。
- •对冲基金出1.3万亿美元、同时借入3.0万亿美元,使其净回购借入约为1.7万亿美元。
- •美联储的常备回购便利于2021年设立,旨在遏制流动性压力,其使用情况和回购利率飙升可指示市场压力。
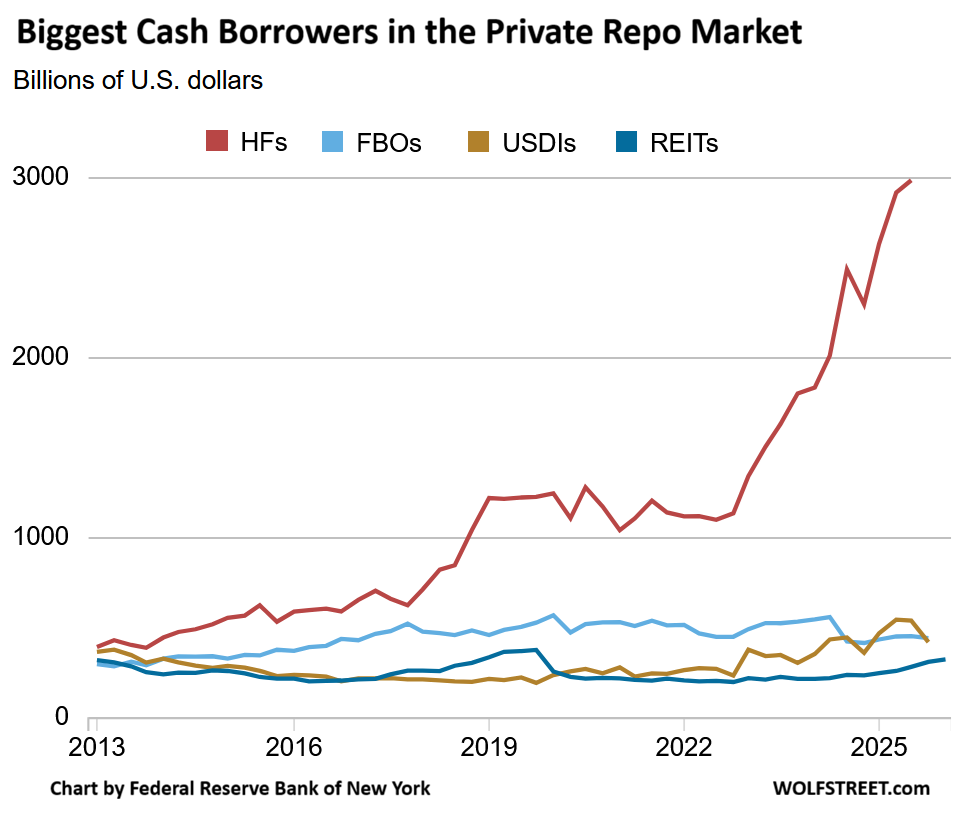
据美国政府金融研究办公室(OFR)的数据,美国回购协议(repo)市场每日未偿协议规模已膨胀至超过13.5万亿美元。纽约联储周一发布的一项新分析,经Wolf Street的Wolf Richter报道予以重点介绍,列出了该市场最大的现金借入方和借出方——从事美国国债“基差交易”的对冲基金和货币市场基金分别以大幅优势位居两份榜单之首。
通过回购市场,金融机构相互借入和借出资金——多为隔夜,但也有更长期限,如一周——每笔交易均以优质流动抵押品作担保,并适用“折扣”(haircut),即对抵押品价值的折减。约70%的回购以美国国债作担保。其余大部分以机构证券作担保,例如政府支持企业(GSE)房利美和房地美发行的抵押贷款支持证券(MBS),以及高等级公司债券和资产支持证券。就所有抵押品类型而言,风险越大,折扣越大。
一些机构出于收益和流动性目的向回购市场借出现金,例如货币市场基金。另一些机构借出现金是为了借入其在其他交易中满足保证金要求所需的美国国债,例如对冲基金。还有一些机构从回购市场借入现金以放大金融头寸或交易,或其他原因。交易商在借出方与借入方之间充当中介。
对冲基金大幅领先,是最大的借入方
据纽约联储的分析,截至2025年7月,从事“基差交易”的对冲基金在回购市场借入3.0万亿美元,高于2024年7月的2.5万亿美元、2022年7月的1.1万亿美元和2017年7月的6,640亿美元——遥遥领先于其他所有类别的借入方。
在美国国债现金-期货基差交易中,对冲基金买入美国国债并卖出美国国债期货合约,从两者之间的价差中获利。由于价差很小,它们通过在回购市场借入现金并质押美国国债作抵押来放大该策略,借助巨额杠杆成倍提高回报——这也是该交易的增长直接推高回购借入总额的原因。
从事该交易的资金作为杠杆化大买家为美国国债市场提供流动性。但当基差交易在2020年3月遭遇困境、对冲基金不得不解除部分头寸时,美国国债市场陷入冻结。美联储将解决这一失灵作为其在2020年3月大规模购买美国国债的原因之一。美联储曾指出,对冲基金凭借其巨额杠杆和不透明性,是金融稳定的主要风险之一——它们在2020年3月没有让人“失望”,此前还因在2019年秋回购市场爆发事件中扮演的角色引起美联储的关注。
远远落后其后的三大现金借入方,截至2025年10月,分别是“外国银行组织”(FBO)的美国分支机构和代理机构,为4,450亿美元;美国银行,即美国存款类机构(USDIs),规模为4,220亿美元;以及房地产投资信托基金(REITs),尤其是抵押贷款REITs,规模为3,130亿美元——合计1.2万亿美元。
纽约联储的数据来源包括OFR、联邦金融机构检查委员会(FFIEC)以及圣路易斯联储的FRED数据库——这种详细程度揭示了谁依赖短期融资,以及依赖程度有多深。
货币市场基金大幅领先,是最大的借出方
货币市场基金(MMFs)远超所有其他现金借出方,截至2026年1月已向回购市场借出3.0万亿美元——是其2020年7月水平的三倍。高点出现在2023年4月,为3.3万亿美元。
向回购市场出借资金为货币市场基金提供了短期投资渠道,包括隔夜回购(次日即可获得流动性),投资于主要由美国国债担保的高等级证券。隔夜回购使货币市场基金能够在保持现金投资的同时管理赎回。
过去12个月,货币市场基金总余额增长近1万亿美元,在2026年第二季度达到8.4万亿美元,其中家庭持有的资金达到创纪录的5.1万亿美元——据Wolf Street报道,其中相当一部分资金投资于回购市场。这一资金流入使家庭现金成为市场借出基础日益重要的支柱,将日常现金管理与在回购市场融资的银行、基金和交易商联系在一起。
远远落后其后的对冲基金,截至2025年7月向回购市场借出1.3万亿美元——部分是将原本未投资的现金进行短期配置,部分是通过交易商进行“抵押品转换”,即它们实际上从回购市场借入美国国债,然后将其质押为抵押品,例如以满足衍生品交易的严格保证金要求。对冲基金的杠杆是多层级且复杂的。净额计算,对冲基金从回购市场的借入(3.0万亿美元)远大于其向回购市场的借出(1.3万亿美元),当时净借入约为1.7万亿美元。
在借出方中进一步靠后的是美国银行(USDIs)6,890亿美元和外国银行美国分支机构(FBOs)4,190亿美元,两者均截至2025年10月;以及GSEs的2,490亿美元,截至2025年7月。
一个紧密互联的市场,且有美联储支持
13.5万亿美元的回购市场通过短期现金和抵押品交换,将广泛的金融机构——交易商、银行、对冲基金、货币市场基金和GSEs——连接在一起。这套机制运转良好,直到突然失灵:鉴于该市场的相互关联性和庞大规模,回购市场某一角落的流动性问题——当SOFR(担保隔夜融资利率)等回购利率飙升时可见——可能在极短时间内蔓延至金融体系的其他部分。
为了在流动性问题蔓延之前加以遏制,美联储于2021年7月设立了常备回购便利(SRF)。根据该便利,获批银行可以按SRF利率——自9月16日加息以来为4.0%——并适用折扣从美联储借入现金,然后将现金借入回购市场,从利差中获利,并在这一过程中拉低回购利率。2025年9月至12月回购市场的波动期间正是如此,Wolf Street对此进行了记录,这些压力若非如此可能会蔓延至金融体系。回购利率和SRF使用情况是市场的实时压力指标:利率飙升显示何处现金短缺,而该便利的借入情况则显示参与者对美联储支持机制的依赖程度。

