Jackdaw与Rosebank项目待批,英国北海发展面临关键十字路口
要点速览
- •英国政府即将决定是否批准Shell运营的Jackdaw气田和Equinor牵头的Rosebank油田,两者合计涉及近110亿英镑的私人投资。
- •能源利润税已提高至38%,使北海利润的边际税率达到78%,令投资商业论证难以成立。
- •BP已宣布为其英国北海油气业务寻找买家,运营商继续撤离该盆地。
- •未来五年北海近四分之一的支出将用于弃置,预计从2029年起弃置支出将超过资本投资。
- •据目前估计,弃置税收减免与税收收入损失的合计影响到2035年可能接近130亿英镑。
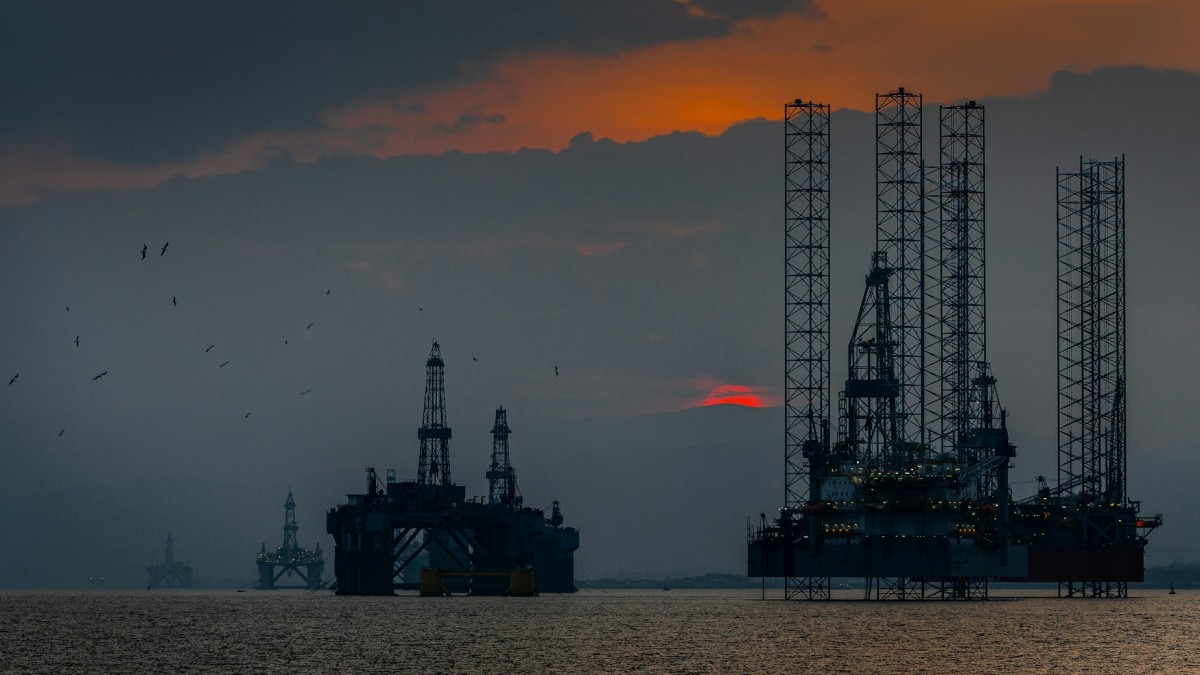
英国政府即将就是否批准Jackdaw和Rosebank油田做出决定,这将成为北海历史与未来的关键时刻。Jackdaw是由Shell运营的天然气开发项目,而由Equinor牵头(在Equinor出售股份后,Ithaca Energy已成为合作伙伴)的Rosebank是英国海域最大的未开发油气田。两者合计涉及近110亿英镑的私人投资,其结果将表明英国能否重塑其作为可靠能源投资目的地的声誉。
批准将传递积极信号,但问题远不止这两个项目。历届政府多年的政策不稳定、对新钻探的限制以及能源利润税(EPL)——该暴利税于2022年推出,随后提高至38%(使北海利润的边际税率达到78%)——使得投资商业论证极为困难,导致资本枯竭。
加速关闭英国北海并不能减少全球排放。石油和天然气需求依然存在——英国约一半的天然气需求仍来自北海,其余依赖进口——这意味着生产和碳排放只是被转移到了国外,使英国失去了宝贵的就业、投资和税收收入。这损害了该国的能源安全和长期国家财富,而俄罗斯入侵乌克兰后欧洲经历的供应冲击更加剧了这一担忧。用作者的话说,这不是有序衰退,而是“以净零之名对国家所拥有的国有资源进行的意识形态式摧毁”。
弃置悖论
批准Jackdaw和Rosebank本身并不能挽回多年的损害。由于多年来被告知英国北海不是可靠的资本投放地,运营商纷纷用脚投票——关闭油田并将投资转向别处。上个月,BP成为又一家长串运营商名单中宣布退出的一员,披露其正在为其英国北海油气业务寻找买家。
讽刺的是,这些转移的投资大部分流向了同一个盆地,只是换了旗帜。挪威目前在其本国大陆架上的投资约为英国的10倍,甚至还将部分天然气出口回英国海岸。
当投资消失时,油田会更早关闭,弃置工作也会提前。北海过渡管理局(North Sea Transition Authority)最近披露,未来五年该盆地近四分之一的支出将用于关停基础设施而非建设。从2029年起,弃置支出预计将超过资本投资。
北海的加速衰退还给英国财政部带来另一个重要且常被忽视的后果。公司可以在税收中抵扣相当大比例的弃置成本,因此过早关闭不仅仅是切断未来的税收——它还把账单提前了。目前的估计表明,弃置税收减免与税收收入损失的合计影响到2035年可能接近130亿英镑。在公共财政已然承压之际,加速这一负债在作者看来无异于经济自残。
稳定应该是什么样子?
在未来多年里,石油和天然气仍将是英国能源结构的一部分。问题不在于该国是否使用这些资源,而在于它是自己生产,还是付钱让其他国家代为生产。这也是一个节奏问题:政府自己的气候变化委员会(Climate Change Committee)曾建议,英国产量应与需求同步下降,而非突然关停——这一表述使当前辩论与其说是关于转型方向,不如说更多是关于转型的速度和可预测性。
允许Jackdaw和Rosebank继续推进将就英国的意向传递重要信号。然而,仅仅为两个油田开绿灯是不够的。除批准之外,作者还主张建立更稳定的财政制度,为运营商提供投资所需的确定性,取消政府对新钻探的限制,并改革EPL。
政府现在面临选择:负责任地管理这一关键自然资源和英国能源安全的支柱,同时保护就业和税收;或者加速其衰退——在全球不稳定之际输出排放、增加进口,同时给财政部的钱袋留下一个大窟窿。
作者:INEOS Energy董事长Brian Gilvary,经由CityAM
来源:OilPrice.com
