稳定币供应量30天缩减142亿美元,创2022年6月以来最快收缩速度
要点速览
- •稳定币供应量30天缩减142亿美元,创2022年6月以来最快收缩速度,但约为2022年比特币于15,500美元附近见底前五个月记录的约300亿美元降幅的一半。
- •Tether和Circle在截至11月7日的一周内合计赎回44亿美元,约占每周收缩的三分之二;Ethena的USDe和Ripple的RLUSD是逆势增长的例外。
- •比特币11月11日交易于74,300美元附近,低于75,600美元的短期持有者成本基准和77,800美元的大选日收盘价,73,000美元被标记为下行参照位。
- •比特币ETF在截至11月9日的20个交易日内净流出约16亿美元,但由于SEC允许实物赎回,部分比特币是在未被出售的情况下离开基金的。
- •只有持有100–1,000 BTC和1,000–10,000 BTC的钱包在增持,Glassnode指出同样这两个群体曾在9月下旬短暂转向买入,但随后买盘减弱。
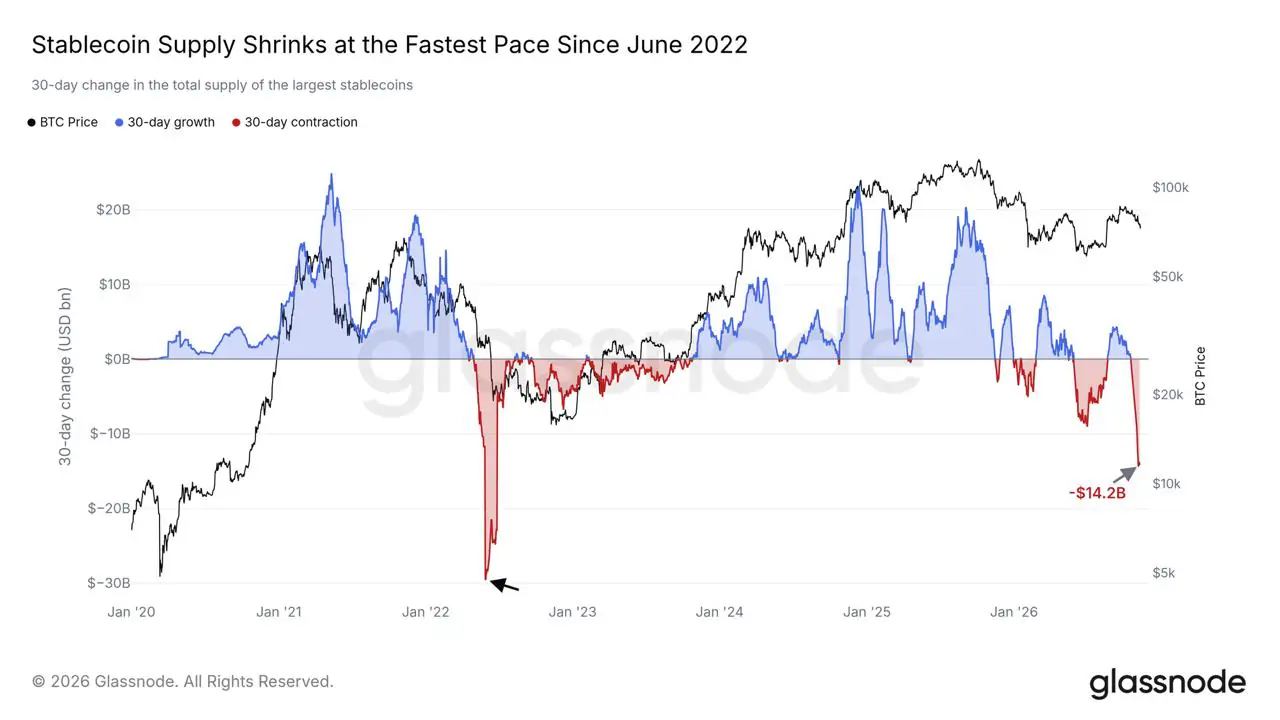
根据Glassnode 11月11日发布的报告《Running on Empty》,与美元挂钩的稳定币供应量在过去30天缩减了142亿美元——创下2022年6月以来的最快收缩速度。这一对比参照的是Terra崩盘以及Celsius和三箭资本(Three Arrows Capital)倒下后,加密市场仍在去杠杆化的时期。据The Block对同一数据的解读,2022年那一轮30天降幅接近300亿美元,大约比比特币在当年11月于15,500美元附近见底早了五个月。当前的降幅约为当时的一半——这正是标题对比所需的背景。
比特币于11月11日17:33 UTC在Coinbase上的交易价格约为74,300美元。这一价位低于Glassnode所使用的75,600美元短期持有者成本基准(即持有不足155天的代币的估计 acquisition 价格),也低于77,800美元的大选日收盘价——报告将该水平视为比特币与美国股市重新同步的标志。
Tether 和 Circle 承担了大部分赎回
Glassnode的数据来自由11种美元代币组成的固定篮子,每种代币按1美元计价,因此它衡量的是离开流通的代币数量,而非价格效应。覆盖范围更广的DefiLlama系列数据追踪了更多代币,显示在截至11月7日的30天内降幅略大,为150亿美元,从3,070亿美元降至2,920亿美元。稳定币总供应量于5月17日在3,160亿美元附近见顶,11月9日约为2,950亿美元。单日降幅最大的三天分别是10月29日、11月3日和11月7日,每天均超过14亿美元。
两家发行方占每周收缩规模的约三分之二。Tether和Circle在截至11月7日的一周内合计赎回44亿美元,且十大代币中有八种出现萎缩。例外是带收益的合成美元代币:Ethena的USDe和Ripple的RLUSD均有所增长。
USDe的增长值得一提,因为它表明将总量视为法币离场账本的读法存在局限。Ethena的文档描述的赎回机制是返还USDT或USDC而非银行美元,因此在支撑它的代币缩减的同时,合成美元仍可能扩张。Glassnode还指出,Tether的交易价格略低于1美元——这是赎回需求超过发行量的第二个迹象。
ETF 是第二条流出渠道
Glassnode的ETF数据显示,截至11月9日的20个交易日内净流出约16亿美元。来自Farside Investors的每日数据显示,其中15.8亿美元集中在11月2日以来的七个交易日内,11月4日是唯一的净流入日;11月9日流出2.01亿美元,11月10日又流出9,500万美元(晚于Glassnode的数据截止点)。Coindoo此前对这些资金流的分析显示了撤资中有多少来自单一发行方。
ETF资金流出并不等同于现货抛售:SEC允许实物赎回,因此部分比特币是在未被出售的情况下离开基金的。两条流出渠道的共同点在于方向——美元代币和受监管的主要比特币入场渠道在同一个月内同步失血。
到底是谁在买入
在这一背景下,Glassnode的增持模型显示有两个群体在增持代币:持有100–1,000 BTC和1,000–10,000 BTC的钱包。所有其他规模的群体,包括持有超过10,000 BTC的最大群体,都在派发一侧。报告补充说,本轮下跌已清除当前价位附近的大部分多头杠杆,且现货订单簿中买盘大于卖盘,这是其论点中偏利多的一半。
同样这两个群体此前已经尝试过一次。Glassnode指出,它们在9月下旬曾短暂转向增持,随后买盘减弱,而比特币此后已跌破短期持有者成本基准。同一批群体在没有其他群体加入的情况下的第二次尝试,是一个需要谨慎对待的形态。
这一动态也解释了增持与稳定币供应萎缩如何并存。假设一位买家花费10,000 USDC购买比特币。卖方现在持有这批USDC,比特币易手,但没有新的稳定币被铸造。如果卖方随后赎回,供应量下降,而增持分数上升。Glassnode的分数对实体余额及其变化进行加权,不包括交易所和矿工;它衡量的是谁在增持代币,而不是有多少新进资金为买入买单。
买盘受到考验的关键价位
最近的上方参照位是75,600美元的短期持有者成本基准——Coindoo此前对近期浮亏买家的分析将其确定为过去五个月内买入的持有者的盈亏平衡点。其上方是77,500美元的True Market Mean(Glassnode的活跃投资者成本参照),报告称若收复该位,大约一半的短期持有者供应将重回盈利;再上方是77,800美元的大选日收盘价。
下方Glassnode的73,000美元参照位构成下行防线。收复75,600美元且ETF资金流在多个交易日内转为正值,将支持"这两个增持群体并非孤军奋战"的观点。若供应持续收缩的同时73,000美元被持续跌破,则表明并非如此。仅凭价格——在交投清淡的交易日穿越任一水平——无法解决任何一个问题。
什么可能改变局面
Glassnode自己的检验标准很简单:报告写道,稳定币供应恢复增长将是新资金入场的第一信号。在应用这一检验时,滚动的30天数据需要做一项调整。10月29日和11月3日的两次降幅(均超过14亿美元)将在11月下旬和12月初移出统计窗口,届时月度总量可以在没有任何新资金到来的情况下改善。要判断赎回是否真正停止,应看DefiLlama的每日和每周序列,而非滚动总量。
在此之前,抄底买盘来自系统内部已有的流动性,由9月曾做过同样尝试的两个群体提供。这可以撑起一次反弹。但它尚未支撑起一轮复苏。
数据背景:Glassnode的稳定币、ETF、成本基准和增持数据截至2026年11月9日。DefiLlama供应量数据截至11月7日和11月9日。Farside的补充资金流数据覆盖11月10日。Coinbase报价时间戳为11月11日17:33 UTC。

