白银被低估的韧性:抛物线崩盘后的强势
要点速览
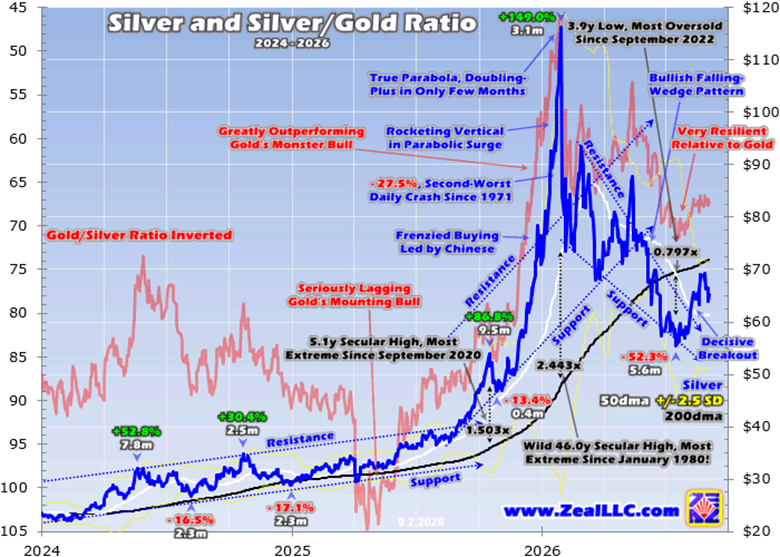
- •白银于2026年1月下旬在3.1个月内暴涨149.0%后见顶于每盎司近116美元,随后单日暴跌27.5%,为1971年以来第二大单日跌幅。
- •在2026年7月中旬低点,白银在5.6个月内下跌52.3%至55美元上方,作者认为在极端抛物线行情后(如1980年以76.9%崩盘收场的先例)这已接近最佳结果。
- •白银2026年迄今均价接近74美元,较2025年同期高出116.7%,即便在7月中旬低点仍同比上涨46.7%。
- •自2026年5月以来白金比平均为65.4x,是除不可持续的抛物线行情外白银对黄金约十二年来最强的相对表现。
- •作者的保守情景显示,若黄金每年上涨15%,白银年涨幅可达30%以上,大型银矿商盈利可能在两年内再翻一倍以上。
作者:Adam Hamilton | SilverSeek | 2026年9月4日
近期白银市场情绪冷淡偏空,交易者对其敬而远之。这在今年早些时候白银价格腰斩之后可以理解。然而,尽管市场如此看待,白银正展现出相当被低估的强势。它较为平稳地度过了危险的抛物线后崩盘,且相对于自身历史及其主要驱动因素黄金而言仍处于高位。作者认为,这种韧性是一个看涨信号。
1月下旬,白银随黄金飙升至每盎司近116美元的历史新高。这一峰值为一场历时27.8个月、涨幅455.2%的壮观牛市画上句号,以2.3倍的幅度放大涨幅,跑赢了黄金同期创纪录的周期性牛市。不过白银的表现并不均衡:前期落后于黄金,临近尾声时才以抛物线式上涨追赶上来。最后的暴涨极为极端——在截至1月下旬峰值的仅3.1个月内,白银飙升149.0%。白银双向放大黄金走势的特性反映了其双重属性:它既像黄金一样作为价值储藏手段交易,又带有大量工业需求,这种组合历史上使其比黄金波动更大。
正如作者在白银见顶前约一周的1月中旬文章中所警告的,那是一场危险的极端抛物线行情——依据数十年市场史研究,其定义为大牛市之后两到三个月内价格翻倍。这种单边的、由贪欲驱动的投机狂热行情总是以惨败收场。
1980年1月的著名案例说明了这种风险。当时白银在仅2.0个月内暴涨196.1%见顶;那些价位直到31.3年后的2011年4月才重现。到1980年3月,即见顶仅2.2个月后,白银已暴跌76.9%。2026年1月中旬的那篇文章以冷静的警告作结:“垂直暴涨风险极高,不可轻慢。……交易者应避免追逐白银的大众投机狂热收益,并为即将到来的大幅快速抛售做好准备。”
一周多后,白银较其关键的200日均线基准高出144.3%——这是46.0年来超买程度的最高纪录,为1980年1月以来最极端读数。对称性崩盘随即以猛烈的方式到来:从1月下旬峰值开始,白银单日暴跌27.5%,为1971年以来第二大单日跌幅。作者在2月中旬的另一篇文章中分析了其影响。
2026年1月这近半个世纪来最狂热的极端行情之后果本可能严重得多。白银在抛物线后的清算中本可能下跌75%以上,那将把价格砸回近29美元。但事实上,最糟的情形出现在7月中旬:白银在5.6个月内下跌52.3%,在55美元上方见底。虽然腰斩是严重的抛售,但在极端抛物线之后,这一结果已接近最佳情形——作者认为这正是真正韧性的证据。
在7月中旬的抛物线后低点,白银年内下跌21.9%,加剧了羊群看空情绪。但这种视角是短视的,被抛物线后的清算所扭曲:即便在那个近期低点,白银同比仍上涨46.7%。尽管截至7月中旬的半年内惨烈下跌,白银2026年迄今均价仍接近74美元——较2025年同期(截至9月初)高出116.7%。
身为拥有超过四分之一世纪经验的金融通讯出版人,作者收到的读者反馈反映了这种看空情绪。近几个月没有一封订阅者邮件看好白银;来信者普遍对今年的崩盘感到失望,并预期亏损将继续扩大。几周前,在一档播客长谈黄金之后,主持人问他为什么白银表现如此糟糕。作者回答说白银今年表现相当不错,相对黄金展现出令人印象深刻的韧性——这一回答令主持人惊讶。
在市场中保持全局视角至关重要,因为人类天然倾向于把最近看到的走势外推至无穷。心理学家对此有深入研究,称之为近因偏差、可得性启发式和双曲贴现等。情绪上过度看重当下会严重妨碍低买高卖。几天、几周甚至几个月的行情不足以提供充分背景;最低限度是过去半年——而在白银出现极端抛物线飙升异动之后,视角应扩展到过去数年。
黄金是白银最主要的主导驱动因素,黄金走势在很大程度上左右着白银情绪与交易。实际的白金比(SGR)是难以解读的小数(周中约0.015x),而坐标轴倒置后的金银比更易解读,周三为67.3x。
如果白银是在一轮正常牛市之后六个月内腰斩,那将是灾难性的。但在3.1个月内暴涨149.0%、达到1980年1月以来最超买水平之后被腰斩,相比之下已相当有韧性;出自近半世纪极端水平的抛物线后跌幅本可能再次超过四分之三。
7月围绕抛物线后筑底期间,白银均价略高于58美元——仍比2025年7月同期均价高出55.0%。今年的白银表现只有在短视地以1月下旬抛物线顶点为起点衡量时才显得疲弱,而那样的极端水平从来不可能持续。
即便在抛物线后的崩盘中,白银也走出了一个巨大的看涨下降楔形形态,与黄金的同类形态如出一辙。此类形态往往以强劲的向上突破告终,黄金、其矿业股以及白银确实都实现了突破。白银的果断突破紧随其7月中旬深度筑底而来:在略高于55美元处,白银仅为其200日均线的79.7%——3.9年低点,是2022年9月以来最超卖的读数,比其大牛市启动还早一年多。5.6个月内52.5%的抛售清除了抛物线顶点处羊群的极度贪婪,作者认为这在技术与情绪层面为下一轮大牛市铺平了道路。
白银被低估的强势在白金比(SGR)上体现得最为明显,而这一指标并不被广泛跟踪。2020年1月至2023年9月(白银后期牛市启动前夕),SGR平均仅为81.7x——即需要81.7盎司白银才等值于一盎司黄金,相对55x至60x左右的长期均值,这在历史上非常疲弱。2023年10月至2025年10月,即白银后期牛市期间(不含截至2026年1月下旬的最后三个月抛物线行情),SGR更差,平均达87.3x。正如SGR曲线所示,在那轮创纪录牛市的大部分时间里,白银严重落后于黄金——作者指出他当时很少写白银,因为它是贵金属中的弃儿。
白银抛物线见顶前的三个月与之后对称的三个月是极端异常,上行阶段SGR平均66.5x,下行阶段62.0x——不代表任何可持续水平。此后的走势才揭示了白银的强势:自5月起,在白银情绪低迷、价格腰斩的这四个多月中,SGR平均仍达65.4x。除那段不可持续的抛物线行情外,白银对黄金的相对强度为2014年年中以来最佳——尽管经历了抛物线后崩盘,白银对黄金仍处于十二年来最好水平。对于初次接触该指标的读者:历史上该比率大致从1980年初白银最强时的约30x到白银深度失宠时的100x以上不等,因此60多的读数稳稳处于白银长期历史区间的较强一半。
作者指出了其中的现实利害:随着黄金近月筑底,其通讯在小型矿商中积极新增头寸,到8月下旬未实现收益在不到六周内已高达+63%。在这18笔新头寸(多为金矿商)中,包括一家大型银矿商。该公司不披露全面维持成本(AISC),但其同业第二季度AISC大致在每盎司6至37美元之间。鉴于上季度白银收盘均价超过73美元,即便经历抛物线后崩盘,开采白银仍极为有利可图。大型及主营银矿商正赚取可观利润,而其股票相对基础盈利的估值仍处低位。
与其猜测价格目标,作者给出了一个保守情景:白银主要由黄金驱动,倾向于以2倍以上放大黄金的重大走势。如果黄金的年轻上攻演变为年均温和上涨15%的新牛市,则意味着白银年涨幅可达30%以上,矿商利润还将进一步放大。假设大型银矿商今年AISC平均为25美元并以每年10%上升,且下一轮白银牛市自7月近58美元的均价启动,那么两年内银矿商盈利将再翻一倍以上——而两年30%的涨幅仅会把白银带到每盎司98美元附近,仍远低于2026年1月116美元以上的抛物线极端。读者可关注几个作者本人依赖的具体指标:黄金上攻是否延续、SGR相对其近期65.4x均值落于何处,以及矿商业绩是否继续反映AISC与实际银价之间的巨大差距。
作者认为,受近因偏差束缚的交易者恐将错过这些收益:只要羊群冷淡或看空,他们也将如此,从而无法在银股真正失宠时相对低位买入,只会在大部分大涨已实现之后才转多。药方就是对价格走势保持足够的全局视角。
结论:近几个月白银展现出重大的被低估强势。是的,它在抛物线暴涨后腰斩,但在近半世纪的极端之后,依历史先例那些损失本可能滚雪球般超过四分之三。抛物线后的清算把白银砸回近四年最超卖的水平。此后,白银已从其巨大的下降楔形形态果断突破,并对黄金保持韧性,处于十二年来最佳的相对水平。作者总结道,近来对白银的冷淡与看空都是短视且错位的——白银的实际表现远比羊群所认可的要好。
Adam Hamilton,CPA,2026年9月4日。版权所有 2000–2026 Zeal LLC。Zeal LLC专注于以逆向视角进行股市投机与投资,研究全球市场以在低估和失宠板块中寻找低位买入机会,其研究成果以金融市场通讯形式发布,客户遍及全美各州及60多个国家。
来源:SilverSeek
