白银被低估的韧性:抛物线行情崩塌后的坚挺表现
要点速览
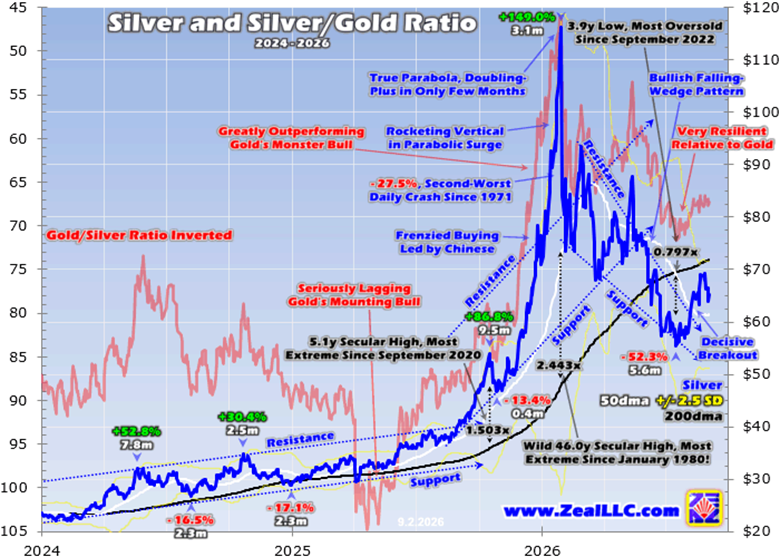
- •白银在2026年1月底以接近每盎司116美元见顶,结束了27.8个月涨幅455.2%的牛市,随后在5.6个月内最多下跌52.3%,于7月中旬在55美元上方触底。
- •白银见顶后单日27.5%的初始暴跌,是可追溯至1971年的记录中第二糟糕的单日跌幅。
- •尽管经历抛售,白银2026年至9月初均价仍接近74美元,较2025年同期上涨116.7%,且在7月中旬低点仍同比上涨46.7%。
- •自2026年5月以来金银比均值录得65.4x,撇除抛物线异常,为约十二年来白银相对黄金最强势的表现。
- •作者认为,植根于近期偏差的看空情绪是错误的,白银矿商依然利润丰厚,其股票估值仍处低位。
作者:Adam Hamilton — 2026年9月4日
近来白银的市场情绪明显冷淡甚至偏空,交易者对这种金属避之不及。在今年早些时候白银价格被腰斩之后,这种反应可以理解。然而,尽管存在这种认知,白银正展现出相当可观却被低估的强劲。它相对平稳地度过了危险的抛物线后崩盘,且与其自身历史及其主要驱动因素黄金相比,价格仍处于相当高的水平。这种韧性是看多的信号。
抛物线式见顶
1月底,白银随黄金一同飙升至接近每盎司116美元的历史新高。这一顶部为一场历时27.8个月、涨幅达455.2%的壮观牛市画上句号,其表现以2.3倍的杠杆放大了黄金同期创纪录的周期性牛市涨幅,整体跑赢黄金。不过白银的走势并不均匀:前期落后于黄金,临近尾声时才以抛物线式上涨追赶上来。最后的暴涨极为疯狂——在截至1月底高点的短短3.1个月内,白银飙升了149.0%。
正如作者在1月中旬、即白银见顶前约一周所警告的,这是一种危险的极端抛物线行情——基于数十年市场历史研究,作者将其定义为在大规模牛市之后两至三个月内价格翻倍。这种单边的、由大众投机狂热和贪婪驱动的走势向来以惨淡收场。
臭名昭著的1980年1月事件提供了参照。当时白银在仅仅2.0个月内暴涨196.1%见顶;那些价位直到31.3年后的2011年4月才再度出现。到了1980年3月,即见顶后仅2.2个月,白银暴跌了76.9%。2026年1月中旬的文章以冷静的警告作结:
"垂直式的暴涨风险极高,绝不可轻慢。……交易者应避免追逐白银的大众投机狂热收益,并为即将到来的大幅快速抛售做好准备。"
一周多之后,白银较其关键的200日均线基准线高出惊人的144.3%——创下46.0年来的超买之最,是自1980年1月以来最极端的读数。
崩盘
在这种超高风险的抛物线暴涨之后,白银注定会像以往类似暴涨泡沫之后那样出现对称性崩盘,而它来势迅猛。就在1月底见顶之后,白银单日暴跌27.5%——这是可追溯至1971年的记录中第二糟糕的单日跌幅。作者在2月中旬的另一篇文章中分析了其影响。
2026年1月这场近半个世纪以来最狂热的极端行情,其后果本可能严重得多。在必要的抛物线后清算中,白银本可能再度下跌75%以上;若损失四分之三,价格将被砸回接近29美元。然而最糟糕的情况下,白银在5.6个月内下跌了52.3%,于7月中旬在55美元上方触底。鉴于当时的情形,这已接近极端抛物线行情后的最佳结果。
在7月中旬的低点,白银年内下跌21.9%,这无疑助长了近期看空的羊群情绪。但这种视角是短视的,被抛物线后的清算所扭曲:在那个低点,白银同比仍上涨46.7%。而且,尽管截至7月中旬的半年内行情惨烈,白银2026年以来的均价仍接近74美元——比2025年截至9月初的同期高出116.7%。
情绪盲区
因此,听到交易者和分析师 increasingly 看轻白银,令人惊讶甚至费解。作者在金融资讯行业从业逾四分之一个世纪,收到大量订户反馈——却想不起近几个月收到过任何一封看多白银的电子邮件。所有写信谈论白银的人,都对其今年的崩盘感到失望,并预期巨额亏损会继续扩大。
几周前,在一次播客访谈中,在长时间讨论黄金之后,主持人问作者为什么白银表现如此糟糕。作者回答说,白银今年表现相当不错,相对黄金展现出令人印象深刻的韧性——这一回答显然让主持人吃了一惊,随即转开了话题。
在市场中保持全局观至关重要,因为人类天然倾向于将最新走势外推至无穷。心理学家对此进行了深入研究,称之为近期偏差、可得性启发式和双曲贴现等。这对交易者是个大问题,因为情绪上过度看重当下会严重损害低买高卖的能力。几周甚至几个月的价格走势不足以提供充分背景;最低限度是回顾过去半年,而在出现白银这种极端抛物线异动之后,视野必须延伸到最近几年。
解读金银比
黄金是白银最主要的驱动因素,黄金近期的价格走势在很大程度上左右着白银的市场情绪和交易。这一定程度上源于白银的双重属性:与黄金不同,它既是侧重货币属性的贵金属,又是广泛使用的工业原料,这使其历史上波动性高于黄金,并倾向于放大黄金的重大行情。为便于阅读,文中使用倒置坐标轴的黄金/白银比,而非小数形式的白银/黄金比(周中为0.015x);周三该比值为67.3x。
如果白银只是在一场正常牛市之后六个月内腰斩,那将是灾难性的。但在3.1个月内飙升149.0%、达到自1980年1月以来最超买水平之后,价格被腰斩反而体现了韧性——从近半个世纪的极端水平出发的抛物线后跌幅本可能达到四分之三甚至更多。
7月,在抛物线后筑底前后,白银均价略高于58美元——仍比2025年7月同期均价高出55.0%。如果去年有人告诉交易者白银会达到近期这样的水平,他们会欣喜若狂。今年的表现之所以显得疲弱,只是因为从1月底抛物线顶点这一短视视角来看,而那种极端水平从一开始就不具备任何可持续的机会。
在抛物线后的下跌过程中,白银构筑了一个巨大的看涨下降楔形形态,与黄金的同类形态平行。此类形态往往以强劲的向上突破告终,黄金、其矿业股以及白银 indeed 都出现了这种突破。白银的果断突破,加上7月中旬底部之深,暗示更大行情的酝酿:在略高于55美元处,白银一度跌至其200日均线基准的79.7%——为3.9年低点,也是自2022年9月(即其大牛市启动前一年多)以来最超卖的水平。5.6个月内52.5%的抛售彻底清除了抛物线顶点时的羊群贪婪,重置了技术与情绪面。
白银被低估的强劲在白银/黄金比中体现得最为明显,而这一指标关注者并不多。想谈论白银的疲弱吗?2020年1月至2023年9月(白银后期牛市启动之前),SGR均值仅为81.7x——即需要81.7盎司白银才能等值于一盎司黄金——而长期均值约为55x至60x。2023年10月至2025年10月,即截至2026年1月底最后三个月抛物线行情之前的后期牛市期间,SGR均值更差,达87.3x。在创纪录黄金牛市的大部分时间里,白银严重落后;作者指出,当时白银表现如此惨淡,以至于他很少撰文讨论。
抛物线见顶前后各三个月是一次近半个世纪未见过的极端异常:SGR读数上行期间平均66.5x,下行期间平均62.0x,不代表任何可持续水平。但自此之后——从5月该异常逆转开始——所展现的正是白银的强劲。在过去四个多月里,尽管情绪低迷、价格腰斩,SGR均值仍达到65.4x。撇除那段不可持续的抛物线行情,白银相对黄金的强势为2014年年中以来之最——尽管经历了必要的抛物线后崩盘,这是十多年来白银对黄金的最佳表现。
矿企与保守情景
随着黄金近月触底,作者所在公司在对基本面更优的小型矿商中新增了18笔资讯组合交易;到8月下旬,未实现收益在不到六周内已高达+63%。虽然以黄金矿商为主,但这些交易也包括一家大型白银矿商。该公司不公布全维持成本(AISC),但其同行第二季度AISC大致在每盎司6美元至37美元之间——而白银上季度收盘均价超过73美元,即便在抛物线后崩盘之后,开采白银仍利润丰厚。大型及主要白银矿商正赚取可观利润,而其股票相对盈利的估值仍处于低位。
作者没有猜测价格目标,而是给出一个保守情景。白银主要由黄金驱动,倾向于以2倍以上杠杆放大黄金的重大行情。如果黄金的新一轮上涨演变为年均温和上涨15%的新牛市,则意味着白银未来每年上涨30%以上。假设大型白银矿商今年AISC平均为25美元、且每年上升10%:若白银下一轮牛市从7月约58美元的均价起步,白银矿商的盈利将在两年内再度翻倍以上——而两年30%的涨幅只会将白银推至接近每盎司98美元,仍远低于2026年1月超过116美元的抛物线极端。(这些是作者的示意性假设,并非保证。)
受近期偏差束缚的交易者可能错失其中大部分收益,只要羊群依然冷淡或看空,他们就无法在白银股真正不受青睐时相对低位买入——而只会在下一轮牛市已充分展开后才转向看多。对策是对价格走势保持足够宽广的视野。
结论
近几个月白银展现出重大的被低估的强劲。诚然,它在抛物线暴涨之后被腰斩,但基于历史先例,在如此近半个世纪的极端之后,跌幅本可能超过四分之三。必要的抛物线后清算将白银砸至近四年最超卖的水平,而自那以后,白银已从其巨大的下降楔形形态中实现果断突破。相对其主要驱动因素黄金,白银目前处于十多年来最强势的水平。作者认为,近期对白银的冷淡与看空是短视且错误的:白银的实际表现远好于羊群给予它的评价。
Adam Hamilton,CPA,Zeal LLC总裁。该公司专注于逆向思维的股市投机与投资,出版金融市场资讯刊物;其客户遍及美国全部50个州和60多个国家。
来源:GoldSeek
