Robinhood 股价下滑:第三季度加密货币营收暴跌55%至1.2亿美元
要点速览
- •Robinhood 第三季度加密货币交易营收下降55%至1.2亿美元,尽管期间比特币从57,300美元反弹至87,300美元,原因在于平台费用取决于交易活动而非资产价格。
- •总营收增长12%至创纪录的14.2亿美元,但由于营业费用增加16%至7.39亿美元,净利润下降14%至4.76亿美元。
- •公司将全年支出指引下调5000万美元至26.75亿至27.75亿美元区间,并预计成本将随时间下降。
- •Robinhood 正准备在 SEC 为期五年的创新豁免下推出基于代币化的24/7股票交易,智能体交易量已突破16亿美元。
- •Rothera 预测平台已实现1亿美元年化营收,合约数量达64亿份,而技术分析显示短期或下探83.43美元,随后可能出现向100美元的长期反弹。
10月28日,Robinhood 股价收跌。此前这家零售券商公布的第三季度业绩显示,加密货币交易营收大幅下降55%,尽管公司整体营收创下纪录,并继续向新产品扩张。
业绩发布后,该股(交易代码 HOOD)收于91.42美元,下跌3.32%。在交易量增长的推动下,总营收增长12%至14.2亿美元,而加密货币营收则降至1.2亿美元。业绩凸显了加密交易业务活动的疲软以及营业费用的上升,不过期权交易和公司的预测市场帮助吸收了加密业务的大部分下滑。
加密业务低迷拖累创纪录季度
尽管本季度数字资产价格出现明显反弹,加密货币营收仍然下滑。比特币在7月跌至57,300美元后,本季度反弹至87,300美元,专注加密领域的 Galaxy Digital 同期也实现了强劲复苏,凸显了 Robinhood 加密业绩与大盘之间的背离。这一差距反映了券商经济的运作方式:交易营收来自交易活动而非价格上涨,因此标的资产的反弹并不会自动提升平台收取的费用。
在业务的其他方面,本季度净利息收入下降9%至4.15亿美元。其他收入增长61%至1.42亿美元,主要驱动力是 Trump Accounts。
盈利能力则朝着相反方向发展。净利润下降14%至4.76亿美元,这一回落受 Robinhood Ventures Fund 1 表现的拖累,该基金股价较历史高点下跌超过67%。
营业费用攀升16%
营业费用增长16%至7.39亿美元,原因是公司计提了与 Trump Accounts 以及与 Susquehanna 合资的 Rothera 相关的更高拨备。
Robinhood 预计这些成本将随着时间推移而下降。公司目前预计支出将在26.75亿美元至27.75亿美元之间,较此前指引低5000万美元。
24/7股票交易与 AI 智能体蓄势待发
Robinhood 继续推出新产品,力求推动营收和盈利能力随时间增长。最引人注目的举措是即将在其平台推出24/7股票交易,这一服务将允许客户在传统交易时段之外进行交易,并将利用代币化技术——美国证券交易委员会(SEC)此前已就此授予公司为期五年的创新豁免。这一安排将使股票交易更接近加密市场已经在运行的全天候模式。
公司还在着力把握 AI 智能体日益增长的应用趋势。客户现在可以编写 AI 智能体,代表他们开仓和平仓交易。如果这项技术得到广泛采用,可能有助于推动交易营收。智能体交易量已经跃升至超过16亿美元。
公司的预测平台 Rothera 已实现1亿美元的年化营收,合约数量跃升至64亿份。Robinhood 还通过其 Trump Accounts 服务服务于近7000万儿童。综合来看,这些产品已使公司跻身金融服务行业最具创新性的公司之列。在加密活动持续低迷的情况下,这些较新的业务线能持续贡献多少营收,可能仍是 Robinhood 发布下一季度业绩时的关注焦点。
技术面分析
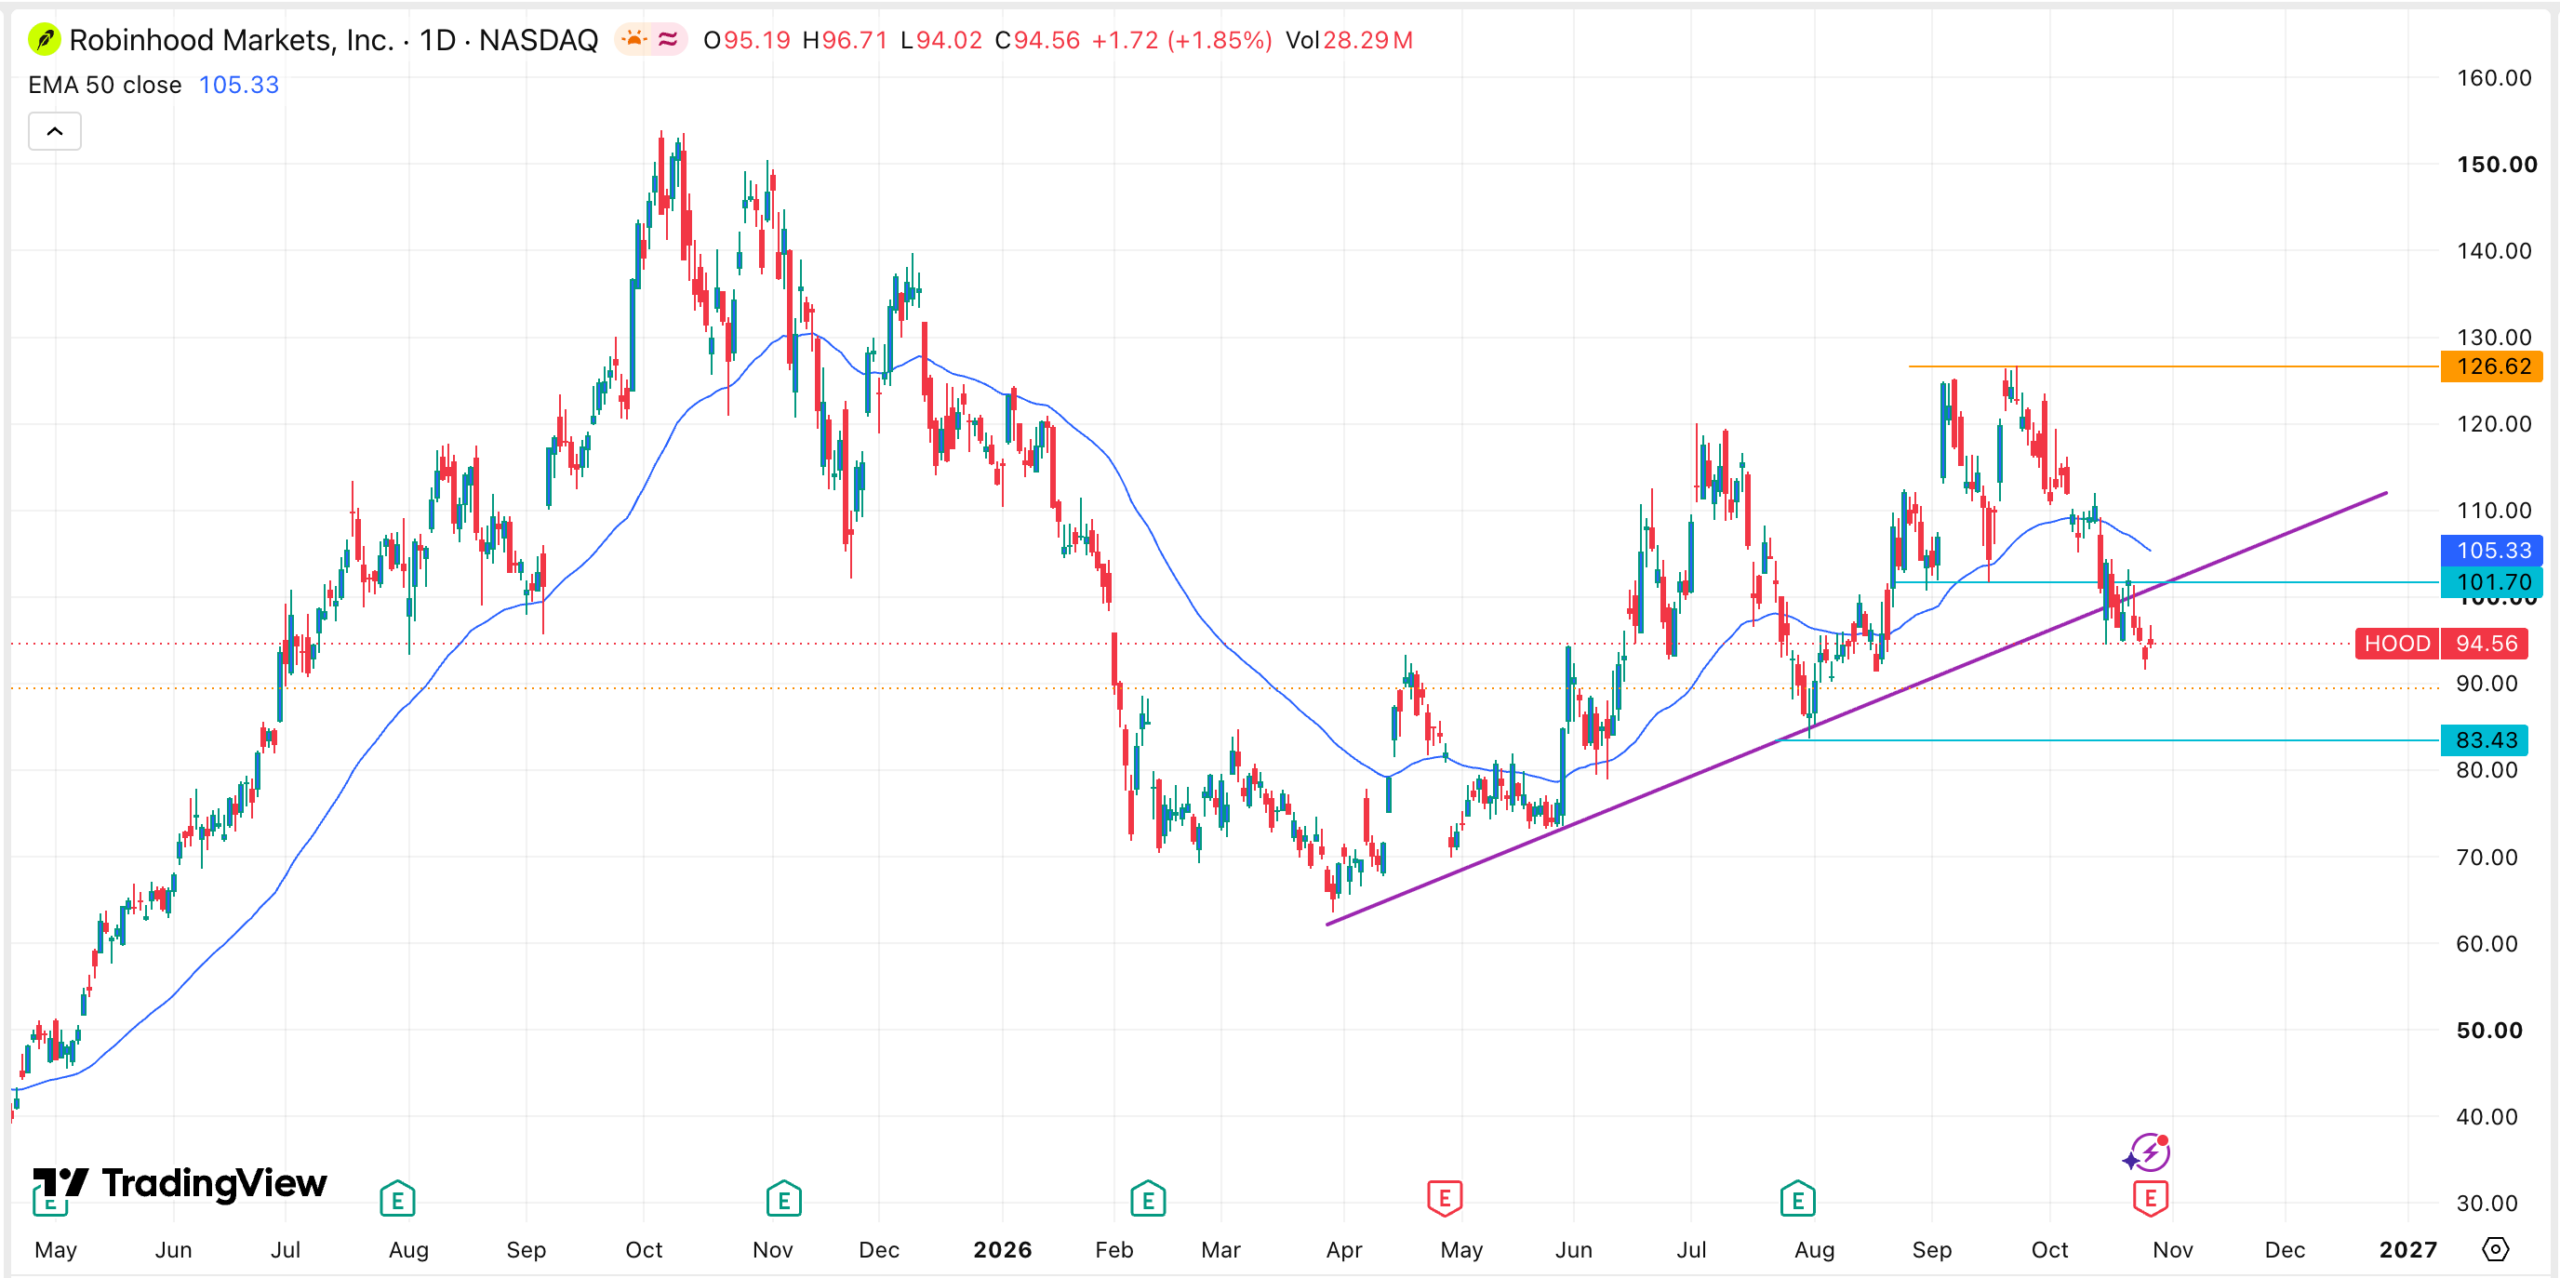
在财报发布前的几周里,该股已经处于回撤之中,从126.62美元的高点下滑,这是随报告发布的日线图分析所显示的。此次回撤发生在该股形成双顶形态之后,颈线位于101.70美元,即9月16日的最低点。双顶在技术分析中被视为最看跌的图表形态之一。
此后,该股已跌破连接今年3月以来最低波动点的上升趋势线,并跌至50日移动均线之下。分析指出,该股可能继续下跌,或跌向83.43美元的关键支撑位,即7月31日的最低点。不过从长期来看,分析认为该股很可能反弹,或回升至100美元。
本文仅供参考,不构成财务建议。股票投资涉及市场波动和潜在损失。读者在做出投资决策前应进行独立研究。

