韧性红利:重新定位菲律宾房地产,迎接下一个发展阶段
要点速览
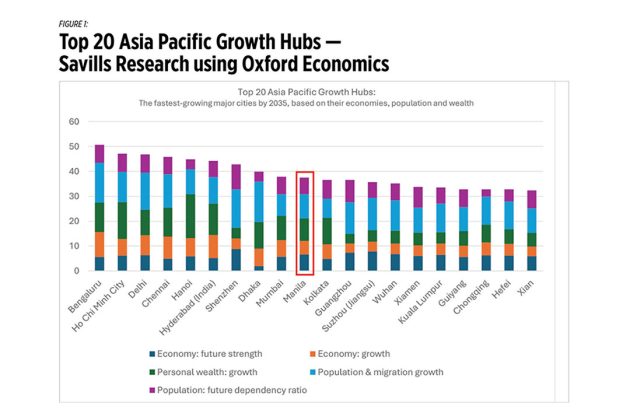
- •预计到2035年,马尼拉大都会将成为东南亚增长速度第三快的主要经济体,仅次于胡志明市和河内。
- •菲律宾在综合韧性指数的130个国家中排名第90位,在评估的6个东南亚市场中排名第五。
- •2025年可再生能源装机容量达到约8.7吉瓦,但可再生能源发电量占电力结构的比例仍低于25%。
- •菲律宾数据中心市场预计将从2025年的约6.9亿美元增长至2031年的24.8亿美元,电力供应是关键制约因素。
- •2025年公寓空置率达到24.7%,2026年第二季度湾区A级办公楼空置率为36%,而工业地产和REIT活动表现更强。
Cha Carbonell
预计到2035年,根据Savills Research使用Oxford Economics数据进行的分析,马尼拉大都会将跻身亚太地区增长最快的10个主要经济体之列,并成为东南亚增长速度第三快的经济体,仅次于胡志明市和河内。
从表面看,菲律宾的增长故事依然成立:人口持续增加,财富不断增长,经济正在向前发展。但增长与韧性并不是一回事。
在涵盖气候、地震、宏观经济和治理因素的综合韧性指数中,菲律宾在130个国家中排名第90位,在纳入该指数的6个东南亚市场中排名第五。菲律宾在气候、地震和网络安全风险方面表现较弱,但通胀管理能力较强。
国家经济增长的区域与其脆弱性所在之间的差距,构成了房地产行业需要解决的任务。以下五项重点有助于缩小这一差距。
基础设施发展
做好防洪工程
由世界银行和JICA支持的帕西格—马里基纳河道改善项目在2024年将洪水淹没范围减少了18%,并避免了估计143亿菲律宾比索的损失。马里基纳在奥恩多伊风灾后的改革,使其在2012年Habagat季风洪灾期间实现零人死亡;435亿菲律宾比索的伊洛伊洛防洪项目则已持续发挥作用超过十年。
其中的规律十分明确:建设周期较长、多边资金支持以及可验证的成果。这些正是所谓“幽灵项目”所欠缺的特征,也应成为开发商在将公共防洪措施计入项目价值之前所要求的标准。
缓解马尼拉海港瓶颈
马尼拉港的拥堵主要是堆场利用率问题。仅马尼拉国际集装箱码头就处理全国约70%的集装箱运输量,已接近额定上限。
巴丹加斯正在帮助缓解压力。其现有码头在2026年初增加了40万标准箱(TEU)的运力。国际集装箱码头服务公司(ICTSI)也已为包恩南吕宋集装箱码头举行奠基仪式。该码头是菲律宾历史上由私人资金投资建设的最大海运码头。苏比克利用率不足的港口则提供了额外运力。
布拉干省与第三区机场及铁路网络
布拉干省的新马尼拉国际机场旨在缓解尼诺伊·阿基诺国际机场(NAIA)的拥堵。该机场通过收费公路和MRT-7支线与马尼拉大都会、布拉干省和克拉克相连。克拉克国际机场正在增加第二条跑道,仍是目前最明确的可立即投入使用的替代方案。
达沃、三宝颜、保和—邦劳和卡利博分别证明,区域门户机场无需让所有游客都经由NAIA中转,也可以取得成功。
酒店与休闲业
每一项区域门户机场升级项目,同时也是酒店与休闲业的发展机遇。保和—邦劳、卡利博、达沃、三宝颜和杜马格特同时具备航空客源地和度假区客源地的属性。
邮轮旅游也在快速发展。邮轮游客数量从2023年的88,080人增加至2025年的226,247人,增长超过一倍,并超过疫情前水平。马尼拉湾娱乐城一座耗资50亿菲律宾比索的母港码头为这一增长提供了支持,而娱乐城本身也是菲律宾办公和住宅供应过剩最严重的子市场。
铁路和公路网络
以南北通勤铁路和马尼拉地铁为主的铁路建设项目,有望将通勤时间缩短到足以提高卫星城市的宜居性,同时推动通勤者转向低碳交通。
甲米地—内湖高速公路(CALAX)、甲米地—巴丹加斯高速公路以及NLEX-SLEX连接线,将这些交通项目连接成一个绕开马尼拉拥堵道路的系统。
可持续发展与可再生能源
优先发展可再生能源
可再生能源(RE)装机容量持续增长,到2025年达到约870万千瓦(MW),而煤电装机容量为1,190万MW,差距为1.4倍。
在发电量方面,差距更为明显:煤电发电量为7.2万吉瓦时(GWh),而可再生能源为3.2万GWh,前者超过后者两倍。数据表明,菲律宾已经建设了相当规模的可再生能源产能,但尚未从中生产出相称的电量。间歇性可再生能源与几乎全天候作为基荷电力运行的煤电并存。
能源部(DoE)的《国家可再生能源计划》目标是,到2030年可再生能源发电占比达到35%,到2040年达到50%。然而,尽管装机容量增长更为强劲,2025年可再生能源发电量占电力结构的比例仍低于25%。
绿色能源拍卖计划正将太阳能和风电项目与电池储能相结合。没有储能,产能增长会体现在MW上,却未必能体现在GWh上。由能源部3.3吉瓦GEA-5拍卖项目引领的海上风电,是实现更稳定发电量的最大潜在杠杆。
可持续企业的报告标准
房东与租户之间仍存在结构性缺口。绿色能源选择计划等机制将房东登记为公用事业消费者,导致租户缺乏可用于自身环境、社会和治理(ESG)报告的信息。
潜在解决方案包括在租户层面安装分表、为每个租户分配可再生能源证书,并在租约中写明成本转嫁安排。随着证券交易委员会(SEC)的信息披露规则自2026财年起逐步实施,率先解决这一问题的房东将更有条件留住全球能力中心(GCC)和跨国公司(MNC)。
人工智能与技术颠覆
数据中心成为新型资产类别
2025年数据中心市场规模约为6.9亿美元,预计到2031年将达到24.8亿美元。
电力是主要制约因素。信息与通信技术(ICT)行业在2026年之前需要300-500 MW的基荷电力,而菲律宾的商业电价为东南亚最高。因此,发展可再生能源不仅是气候议题,也是竞争力议题。
BPO与IT服务:在颠覆中重塑
人工智能(AI)对马尼拉大都会办公楼吸纳量占比最大的行业构成重大威胁。国际货币基金组织(IMF)的研究认为,到2025年,客户服务自动化风险最高可达80%。
与此同时,菲律宾信息技术与商业流程协会(IBPAP)仍预计该行业收入将在2026年达到423亿美元,因为大多数面临AI影响的岗位属于互补型岗位,而非可被取代的岗位。
全球能力中心目前占IT-BPM办公需求的39%,反映出行业正从成本套利转向更高附加值的活动。
菲律宾人才技能提升
菲律宾仍拥有亚洲最年轻的人口之一。约67.1%的人口处于劳动年龄,劳动参与率达到2005年以来的最高水平。
IMF认为,2025年至2035年是将这一人口结构转化为真正人口红利的关键窗口期。AI的影响主要集中在文职和面向客户的岗位。
菲律宾最大的人才供给管道来自商业、行政与法律,以及教育领域。这些领域的在校生和毕业生合计接近200万人,直接进入数据所识别的受AI影响最严重的职业。农业和技工等受影响较低的领域,人才规模则小得多。
再培训应首先从商业、行政与法律,以及教育领域开始,因为这些领域同时具备最大的AI暴露度和最大的人才规模。培训重点应放在复杂判断能力和AI辅助技能上。
ICT人才管道约有59万人,考虑到其重要性,这一规模仍显不足,应予以扩大。技工、农业以及技术和职业教育与培训(TVET)方向的人才规模最小,尽管它们最不容易受到AI影响,也应受到保护,作为风险对冲。
平衡房地产资产类别
马尼拉大都会住宅市场显示出最明显的投资过度。2025年公寓空置率达到24.7%,约有81,000套未售单位,主要集中在帕赛、帕拉尼亚克和蒙廷卢帕。这些地区属于同一个湾区,而该区域在气候和地震评分方面被评为较弱。
办公楼市场也呈现出类似情况。截至2026年第二季度,湾区A级办公楼空置率为36%,而博尼法西奥环球城(BGC)则低于8%。
相比之下,工业地产存量自2015年以来持续增长,从约980万平方米增至预计2025年的1,590万平方米,增幅达63%。随着开发商继续满足物流、制造和分销需求,成熟地区和新兴地区均保持稳定的竣工节奏,推动了这一扩张。
2024年出现了单年度最大增幅,当年新增供应超过100万平方米。新增供应主要来自巴丹加斯和内湖,进一步巩固了南吕宋作为菲律宾主要工业走廊的地位。
房地产投资信托基金(REIT)作为一种多元化资产类别,能够推动资本实现规模化配置。2025年REIT总收入同比增长24%,资本从供应过剩的公寓转向物流、数据中心、零售和酒店业。
投资组合如果集中于单一供应过剩的资产类别,并且位于该国风险暴露程度最高的地区,其脆弱程度就如同一个经济体的全部流量都被导向单一港口或机场。
开发商若减少投机性住宅建设,转向满足工业和数据中心需求,发展酒店与零售业,并从项目初期就融入可持续性,就不是在韧性与回报之间二选一,而是在建设菲律宾正在形成的房地产市场。
Cha Carbonell是Savills Philippines首席运营官。
来源:https://bworldonline.com/special-reports/2026/09/14/776494/the-resilience-dividend-repositioning-philippine-real-estate-for-whats-next/

