AI抛售冲击芯片股,纳斯达克创6月以来最差单周表现
要点速览
- •纳斯达克综合指数周五下跌2.14%,收于26,140.03点,创6月以来最差单周表现,并终结了连续四周的涨势。
- •美国科技股在10个交易日内市值蒸发超过3万亿美元,纳斯达克100指数距离技术性回调仅约2.5%。
- •VanEck半导体ETF周五下跌3%,本周累计下跌10%,创2025年4月以来最大单周跌幅,主因是对来自中国竞争的担忧。
- •CoreWeave周五下跌近12%,本周累计下跌25%,其总债务已升至超过510亿美元。
- •随着美伊及俄乌紧张局势升级,西德克萨斯中质原油上涨3.51%至每桶101.41美元,布伦特原油上涨3.72%至109.86美元。
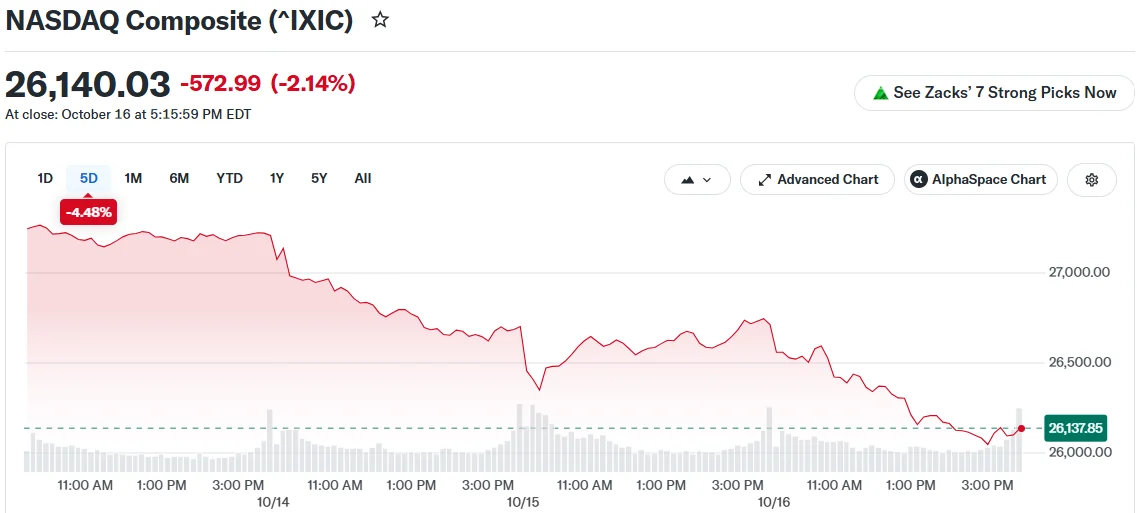
周五,投资者撤离科技与人工智能类股,美国股市持续承压下挫,而不断上涨的油价又为本已艰难的交易日雪上加霜。
纳斯达克综合指数下跌2.14%,收于26,140.03点,创6月以来最差单周表现,并终结了此前连续四周的涨势。标普500指数下跌1.09%,报7,659.44点;道琼斯工业平均指数下跌175.28点,跌幅0.34%,报52,002.41点。标普500指数与纳斯达克指数均收于50日移动均线之下——许多交易员将这一关口作为判断市场中期趋势是否完好的快速指标。备受关注的预期市场波动指标Cboe波动率指数四个月来首次升破22。
芯片股领跌
芯片制造商再度成为受创最重的板块。VanEck半导体ETF周五下跌3%,美光科技、超威半导体和Sandisk领跌。该基金本周累计下跌10%,创2025年4月以来最大单周跌幅,投资者一直担忧来自中国的竞争。半导体是人工智能基础设施的核心投入,因此该板块常被视作更广泛AI交易的晴雨表。
市场评论媒体The Kobeissi Letter在X上发帖指出此次回调的规模:
There it is folks. The Nasdaq 100 is now down -3% on the day and on track for its biggest weekly decline since April 2025. US tech stocks have erased over -$3 trillion in market cap in just 10 days. This puts the Nasdaq 100 just ~2.5% away from entering a technical correction.… pic.twitter.com/Llhtk5QUoj
根据该帖引用的数据,纳斯达克100指数正走向2025年4月以来最大单周跌幅,美国科技股在10个交易日内市值蒸发超过3万亿美元,距离技术性回调仅约2.5%。技术性回调通常定义为从近期高点下跌10%或以上,这一关口往往会引起市场观察人士的高度关注。
专注AI的云基础设施提供商CoreWeave周五下跌近12%,本周累计下跌25%。该公司总债务已升至超过510亿美元。科技板块跌势蔓延,CrowdStrike下跌7%,甲骨文下跌4.5%。投资者还对Anthropic和OpenAI的商业模式提出了疑问。
DataTrek Research的尼克·科拉斯表示,投资者已"对AI感到疲惫",并称利率是催化剂。Angeles首席投资官迈克尔·罗森表示,不断上升的债务发行值得关注,但他指出,目前市场尚未接近过度水平。科拉斯所指的利率敏感性有助于解释为何抛售集中于AI和科技股:其估值高度依赖预期的未来利润,因此对利率路径的预期直接影响其定价。
跌幅并非遍及全市场。标普500指数21只个股周五上涨,道指本周累计上涨0.7%——这一分化表明本周的损失主要集中在科技板块,而非均匀波及整个市场。
油价与通胀加剧压力
随着美国与伊朗、俄罗斯与乌克兰之间的紧张局势升温,油价上涨。西德克萨斯中质原油上涨3.51%,报每桶101.41美元,保持在100美元上方;布伦特原油上涨3.72%,报109.86美元。雪佛龙等能源股上涨,帮助限制了道指的跌幅。油价的攀升对股市投资者而言是把双刃剑:它提振能源板块盈利,但也加剧了令通胀居高不下的整体价格压力。
通胀数据同样是投资者的担忧来源。本周批发通胀创2022年以来最大涨幅,消费者通胀仍远高于美联储2%的目标。
美联储主席凯文·沃什隔夜在曼谷举行的国际货币基金组织活动上发言,但未透露美联储年底前是否会加息。交易员将此解读为央行将维持政策稳定的信号。CME集团的FedWatch工具显示,美联储在10月27-28日会议上维持利率不变的概率为82%。在美联储决议、围绕美伊和俄乌紧张局势的油价走势以及即将公布的通胀数据之间,投资者在消化本周损失之际有一份清晰的近期关注清单。

