Hyperliquid 累计收入突破 14 亿美元,$HYPE 涨势动能减弱
要点速览
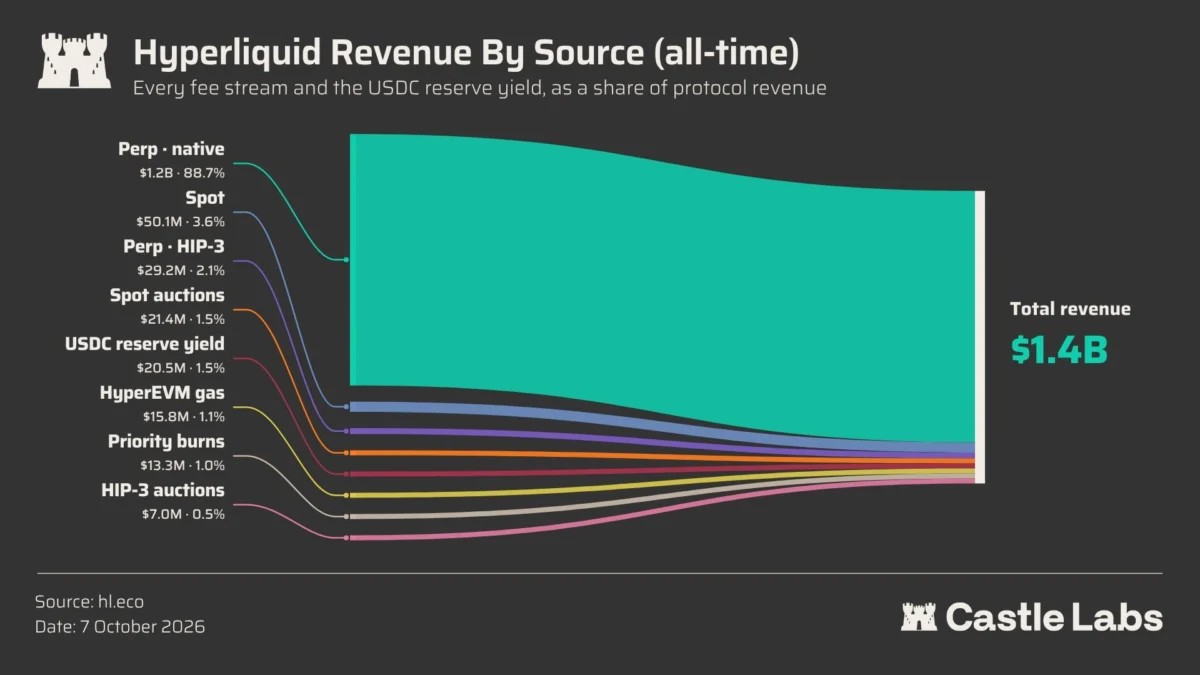
- •根据 Castle Labs 10 月 8 日的报告,Hyperliquid 的协议累计收入已超过 14 亿美元,并在公开市场投入超过 12.6 亿美元回购 $HYPE。
- •HyperCore 交易、Builder Codes 和 HIP-3 市场所收取的费用中约 95% 用于回购 $HYPE,且据估计 Hyperliquid 控制着链上永续合约市场逾 56% 的未平仓合约份额。
- •Builder Codes 已为 Phantom 带来超过 2500 万美元的累计收入,为 MetaMask 带来超过 1050 万美元的累计收入,为第三方钱包将订单流路由至 Hyperliquid 提供了商业激励。
- •$HYPE 现报约 84.41 美元,较 9 月下旬接近 97 美元的高点回落约 13%,约 24 亿美元的衍生品未平仓合约总额在 24 小时内下降 1.95%。
- •OpenETF 于 10 月 6 日推出用于在 Hyperliquid 上交易组合的代币化投资基金测试网,但目前使用的是测试资产,且尚未公布主网上线日期。
Hyperliquid 累计收入突破 14 亿美元,$HYPE 涨势动能减弱
Hyperliquid 的协议累计收入已超过 14 亿美元,进一步巩固了其在去中心化衍生品领域的地位,尽管其原生代币 $HYPE 正从近期高点回落。Castle Labs 10 月 8 日发布的研究报告发现,该协议已在公开市场投入超过 12.6 亿美元回购 $HYPE,同一报告还估计,按未平仓合约计算,Hyperliquid 控制着链上永续合约市场逾 56% 的份额。
与此同时,短期交易面的情况则不那么乐观。10 月 10 日,$HYPE 报价约为 84.41 美元,此前 24 小时内衍生品未平仓合约下降 1.95%。在另一项进展中,OpenETF 于 10 月 6 日推出测试网,展示了 Hyperliquid 的基础设施正被应用于代币化投资产品,而不仅限于直接的衍生品交易。
超越交易所本身的回购模式
Castle Labs 将 Hyperliquid 的大部分增长归因于交易基础设施、第三方分发与代币经济学的结合。根据该报告,通过 HyperCore 交易、Builder Codes 和 HIP-3 市场等活动收取的费用中约 95% 用于回购 $HYPE,从而在费用产生与原生代币购买之间建立了直接联系。
尽管如此,累计回购总额并未揭示该协议目前实际产生的购买需求规模。这一区别至关重要,因为历史支出数据无法证明当前的购买量是否足以抵消市场抛压。
该模型的分发层面更清晰地显示了协议如何扩大其商业覆盖范围。通过 Builder Codes,第三方应用可以将交易路由至 Hyperliquid,并从符合条件的订单中收取额外费用。Hyperliquid 的文档确认,这些费用在链上处理并需获得用户授权,永续合约的 Builder 费用上限为 0.1%,用户可以随时撤销授权。
Castle Labs 指出了这一机制的两大主要受益者:
- Phantom: 累计 Builder Codes 收入超过 2500 万美元
- MetaMask: 累计 Builder Codes 收入超过 1050 万美元
这些收入意义重大,因为它们表明钱包分发 Hyperliquid 交易产品已有成熟的商业激励。Hyperliquid 无需让每位用户都使用其原生交易界面,而是可以从已拥有自身用户群的应用接收订单流。对于钱包提供商而言,衍生品交易成为一笔额外的交易型收入来源。
由此带来的竞争日益聚焦于分发能力与执行质量两个方面。当集成应用吸引到交易者时,Hyperliquid 从中受益,但其地位也取决于这些应用是否持续将交易活动路由至该协议。
衍生品敞口收缩,$HYPE 回落
协议的收入里程碑并未阻止 $HYPE 市场价格的回调。在 Coinbase 日线图上,$HYPE 现报约 84.41 美元,较 9 月下旬接近 97 美元的高点回落约 13%。10 月初的一轮反弹一度逼近 95 美元,但随后失去动能,令代币停留在前高之下。
14 天相对强弱指数(RSI)目前为 44.82,低于其显示的移动平均值 52.35。由于该指标低于 50,近期价格动能偏向卖方;不过,读数仍高于传统的 30 超卖阈值。图表显示出现回调且动能减弱,但并未确立经确认的支撑测试或反转形态。
衍生品持仓状况为市场参与度变化提供了更多证据。10 月 10 日的快照显示,$HYPE 未平仓合约总额约为 24 亿美元,24 小时内下降 1.95%。liquid 在其中占据最大份额,其次是 Binance 和 Bybit。该交易所约占已列示 $HYPE 衍生品敞口的 70%,使其成为交易自家代币杠杆仓位的主导场所。
这一集中度与 Castle Labs 更宽泛的市场份额估计有所不同,后者衡量的是链上永续合约市场的未平仓合约,而非特指 $HYPE 合约。未平仓合约总额的下降表明未结头寸有所收缩,但其本身无法判断交易者是在平多仓、减空仓还是调整对冲。要得出更确定的结论,还需结合资金费率、清算数据与价格图表。
OpenETF 测试代币化组合管理
在交易所现有衍生品业务之外,开发者正在尝试将 Hyperliquid 用作底层金融基础设施的产品。根据 Binance 的信息,OpenETF 于 10 月 6 日推出测试网,允许管理者创建由在 Hyperliquid 上交易的组合所支撑的代币化投资基金。根据发布报告,每只基金包含公开定义的条款以及保存在投资者钱包中的 ERC-20 兼容份额代币。
该架构将基金所有权与组合执行相分离。在 HyperEVM 上,智能合约负责发行份额并处理申购、赎回及相关支付;在 HyperCore 上,对应的金库作为交易基金组合的账户运作。管理者在不获取金库交易密钥的情况下指导交易活动。
初始设计将最低申购额设为 100 $USDC,管理者也可设定更高的门槛。管理者还须至少购买 100 $USDC 的基金份额,并承诺不低于 5% 的比例。业绩费可在 0% 至 50% 之间浮动,默认为 20%;年度管理费可在 0% 至 2% 之间浮动,默认为零。两项费率在份额发行后即固定。
测试网还包含一项赎回调整费,起始为 0.1%,并随名义杠杆上升,上限为 1%。这些费用留存于基金内部。
该模式为 Hyperliquid 的交易基础设施引入了一个潜在用例:代币持有者拥有基金份额,而指定的管理者执行底层策略的投资产品。然而,可运行的测试网与实际上线金融产品之间的区别至关重要。OpenETF 目前使用的测试资产不具有货币价值,并明确警告用户勿存入真实资金。该项目尚未公布主网上线日期。因此,现阶段没有依据将实际资金流入、管理资产或额外协议收入归因于 OpenETF。
收入里程碑之后的关键关注点
Hyperliquid 公布的财务表现表明,它已建立起一个可产生可观费用的衍生品业务,并由包括主要钱包应用在内的分发网络提供支持。对于 $HYPE 而言,更直接的问题在于,在市场持仓依然偏弱的情况下,当前的交易活动能否维持代币回购的节奏。
三项指标将有助于厘清这一关系:新协议收入的增速、持续回购的价值,以及衍生品未平仓合约能否与价格一同企稳。OpenETF 增添了另一个未来活动的潜在来源,但在实际部署吸引用户和资金之前,其经济贡献仍无法评估。
目前来看,Hyperliquid 的累计收入已经确立,其分发模式正在产生可衡量的成效,而 $HYPE 近期的价格走势表明,这些成就并未消除短期抛压。

