第38周大宗商品市场观察:油价站稳100美元上方,美联储加息后黄金反弹,铜因中国需求回升
要点速览
- •WTI原油周五结算报100.30美元,全周守住100美元上方,因沙特管道中断影响小于担忧且霍尔木兹海峡出货量处于六个月高位,缓解了市场担忧。
- •截至9月11日当周,美国商业原油库存减少64万桶,而汽油和馏分油库存增加;创纪录的6.29美元/加仑柴油价格(同比上涨68%)令消费通胀压力保持高位。
- •12月黄金期货周线收涨报4,424.90美元,即使美联储于9月16日加息25个基点至3.75%–4.00%(三年多来首次加息),10年期收益率周五仍反弹至4.995%附近。
- •铜在中国需求增强的推动下回升至6.60美元/磅上方,洋山溢价达到121美元/吨,为2022年11月以来最高,此前精炼铜关税决定推迟一度引发周初下跌。
- •大豆周线收高报13.03½美元,玉米和小麦收软,显示农业继续按照自身的作物出口和贸易日历交易,而非跟随能源或金属走势。
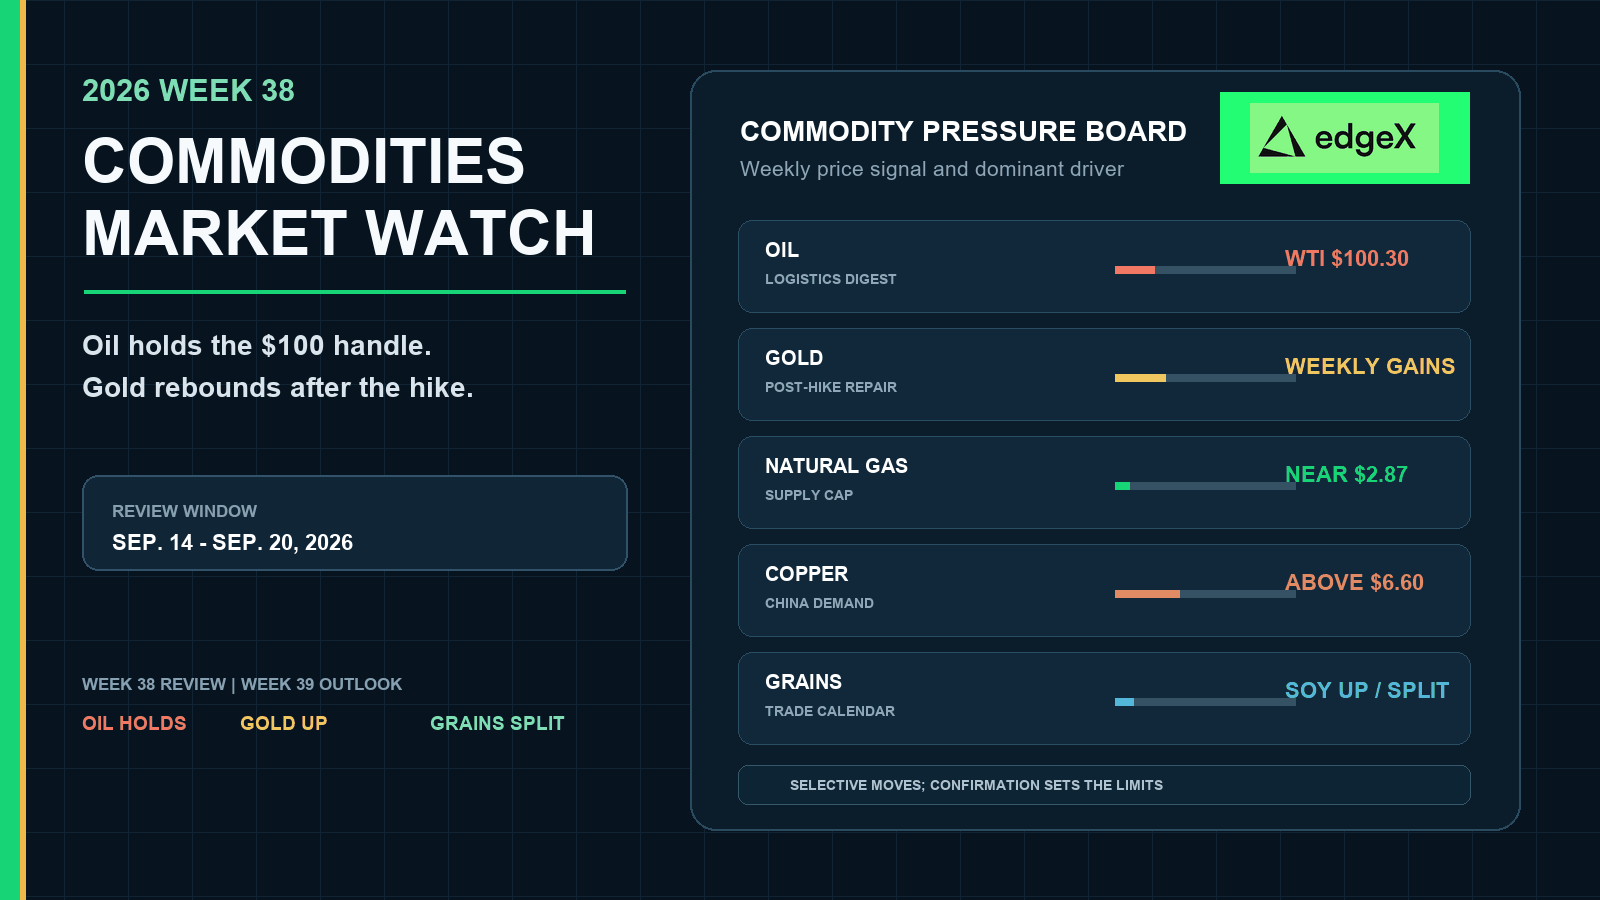
快速概览
第38周并没有呈现单一的大宗商品剧本。油价周五之前将WTI维持在100美元上方,而成品油库存重建、柴油价格仍处纪录高位,显示能源板块正在消化物流风险,而非开启新一轮需求繁荣。黄金走势与第37周相反:即使美联储首次加息,12月期货仍收高,因油价回落且贵金属修复了此前利率冲击造成的损失。天然气仍受供应压制,徘徊在2.87美元附近。铜在中国需求走强信号的推动下,摆脱月初关税推迟引发的抛售后回升至6.60美元上方。谷物既没有跟随石油也没有跟随铜的路径,大豆周线上涨,而玉米和小麦周五前走软。因此,第39周开局时,能源仍是最响亮的通胀传导渠道,金属对收益率和中国实体需求更为敏感,而农业则继续按照自身的出口和作物日历交易。
美联储首次加息后,第38周令大宗商品板块出现分化
在第37周因物流风险突破100美元、黄金因加息概率受损之后,第38周检验了能源是会在FOMC决议前继续攀升,还是在库存和外交压力下均值回归。WTI油价保持三位数,随后在周五前有所回落但未失守这一关口。黄金的周度反弹显示出相反的约束条件:即使在接受利空预算支持的开支法案条款周,只要油价走软且此前的利率冲击已被消化,贵金属仍可修复。铜和谷物再次拒绝跟随单一剧本。
成品油重建之际,WTI油价守住三位数关口
周五期货收盘显示10月原油报100.30美元,布伦特报103.87美元,当日虽下跌,WTI仍高于第37周100.05美元的收盘价,布伦特略低于前一周104.61美元附近的水平。这一分化比单纯的周度百分比更重要。市场消化了沙特管道影响小于担忧、霍尔木兹海峡出货量评论增加以及成品油库存重建等因素。柴油零售价创纪录令通胀压力持续存在。
金属和谷物拒绝跟随单一的能源剧本
尽管美联储加息25个基点至3.75%–4.00%,且10年期收益率周五反弹至4.995%附近,黄金仍收高。天然气在天气转凉、Lower-48产量强劲以及LNG维护的背景下,维持在2.87美元附近。铜在精炼铜关税决定推迟后,摆脱周低点回升至6.60美元上方。谷物按照自身日历分化:大豆周线上涨,玉米和小麦走软。能源仍是最响亮的输入因素。
第38周大宗商品仪表板
| 市场 | 第38周已完成的 证据 | 结果 意味着什么 |
|---|---|---|
| WTI原油 | 周五结算100.30美元(日内下跌1.61美元);高于第37周的100.05美元 | 三位数美国原油经受住周五的消化 |
| 布伦特原油 | 周五结算103.87美元(日内下跌0.95美元);低于约104.61美元 | 全球基准回落,而WTI守住关口 |
| 美国石油库存 | 原油 −64万桶;汽油 +79.4万桶;馏分油 +158.5万桶 | 原油仍在去库,但成品油库存重建 |
| 柴油 | 纪录高位6.29美元/加仑,同比上涨68% | 消费通胀渠道依然响亮 |
| 黄金 | 12月期货周五报4,424.90美元;周线收涨 | 贵金属修复第37周利率冲击造成的损失 |
| 美国天然气 | 2美元高位区间,接近2.87美元/mmBtu | 天气和LNG支撑仍受供应压制 |
| 铜 | 回升至6.60美元上方;洋山溢价121美元/吨 | 关税推迟引发抛售后中国需求恢复 |
| 玉米、大豆、小麦 | 玉米5.27½美元;大豆13.03½美元周线上涨;小麦7.14¼美元 | 农业出现分化,而非复制石油或铜的走势 |
石油消化物流风险,成品油库存重建
石油第38周的故事是消化,而非突破延续。Investrade 9月18日市场回顾和Brownfield期货收盘报道均显示10月WTI报100.30美元,下跌1.61美元,Investrade显示布伦特报103.87美元,下跌0.95美元。该板块在美联储决议前保持三位数,随后在周五前走软,因为市场判断沙特东西管道中断的严重程度低于最初担忧,并追踪到霍尔木兹海峡运量上升。Trading Economics后来指出,截至第39周转折点前两周,根据美国中央司令部的评论,霍尔木兹海峡的石油和LNG出货量处于六个月高位。
三位数WTI经受住周五考验,但未证明需求繁荣
100美元上方对通胀和运费计算仍然重要。但它并未证明全球需求同步繁荣。相关报道强调物流重新评估和成品油重建,而非短缺引发的抢购。Trading Economics周五的一篇笔记称,在震荡行情抹去此前涨幅后,油价当周下跌约0.5%,而 dated收盘价显示WTI略高于、布伦特略低于第37周的收盘水平。这一分化是有用的周度信号。如果霍尔木兹海峡流量改善且成品油继续重建,石油可能很快失去三位数关口;如果外交停滞或柴油持续处于纪录压力位,通胀压力可能继续存在。
库存和柴油令通胀渠道保持畅通
根据Trading Economics和WSJ库存报道对截至9月11日当周的EIA每周石油状况报告的总结,原油库存减少64万桶,低于预期的更大幅度160万桶去库。库欣库存减少34.2万桶。汽油库存增加79.4万桶,与预期的去库相反;馏分油增加158.5万桶,远超预期的较小增幅。炼厂原油加工量每天减少25.6万桶。这一组合使原油足以支撑三位数WTI关口,同时成品油库存重建。柴油仍是最贴近消费者通胀的一环:Investrade关联EIA的笔记显示,美国柴油均价达到创纪录的6.29美元/加仑,较一年前的3.74美元上涨68%。第38周结束后,石油作为一个物流和成品油市场,守住了关口,但未恢复第37周的紧迫感。
美联储首次加息之际,黄金仍然反弹
黄金在第38周结束时是在修复,而非重复第37周的利率损伤。Investrade显示12月黄金报4,424.90美元,周五上涨25.20美元或0.57%,12月白银报67.15美元,上涨1.05美元或1.59%,周线收涨。Trading Economics黄金笔记追踪了同样的加息后贵金属路径。Brownfield列出12月黄金同日收盘价为4,415.60美元,上涨15.90美元;本回顾采用Investrade的结算数据,并标注Brownfield列出的替代价格。与第37周12月收盘价4,391.30美元相比,Investrade的结算价意味着明显从前一周受利率损伤的收盘水平反弹。
收益率周五仍在上升;贵金属周线仍然收涨
美联储于9月16日将联邦基金利率区间上调25个基点至3.75%–4.00%,这是三年多来首次加息,并让市场继续定价2026年进一步紧缩。10年期收益率周五仍反弹至4.995%附近。这一组合通常仍对无息资产不利。第38周表明,一旦加息落地且油价走软,这一约束并非绝对:如果此前的利率冲击已被消化,贵金属可以在加息周收涨。黄金的修复是性的消化,而非证明美联储不再对贵金属重要。
天然气保持在2美元高位区间,受供应压制
美国天然气再次拒绝成为原油的纯粹卫星品种。Trading Economics显示,在较凉天气预报削减发电用气需求后,Henry Hub在第38/39周转折点前保持在2.87美元/mmBtu附近。由于没有持续可验证的全周百分比数据,更清晰的解读是围绕2美元高位区间的方向性走势。
天气和LNG支撑作用减弱;产量仍保护着区间
9月Lower-48产量平均约为每天1,131亿立方英尺,高于8月创纪录的月均1,122亿立方英尺。受Cameron LNG维护影响,九个美国主要LNG出口工厂的平均流量预计接近三周低点每天175亿立方英尺。截至9月11日当周的EIA库存数据增幅低于平均水平,使相对五年平均的库存盈余从一周前的1,480亿立方英尺收窄至1,180亿立方英尺。这一组合使天然气比纯粹的过剩叙事更坚挺,又比石油引领的突破更疲软,2美元高位区间有支撑,且没有抢购迹象。
铜在月初关税冲击后回升至6.60美元上方
经过一周的两阶段走势,铜在第38周结束时强于第37周的疲软区间。Trading Economics铜笔记称,期货周五升破6.60美元/磅,因中国需求信号增强,连续第四个交易日扩大涨幅。洋山溢价周四攀升至121美元/吨,为2022年11月以来最高。周初,在报道称特朗普政府推迟了对精炼铜潜在关税的决定后,铜跌至数周低点。LME仓库录得近四周来最高的新增交割量,伦敦铜进入期货升水(contango)状态,表明近期供应充足,即使中国需求溢价走强。
中国需求率先恢复;近期库存仍支持谨慎
与第37周较软的6.20美元高位/约6.28美元区域相比,周五回升至6.60美元上方标志着明确复苏,但未抹去月初关税冲击或LME库存重建。近期确认仍取决于中国实体溢价以及期货升水信号是否消退。第38周留给铜的是政策恐慌后的中国需求反弹,而非逼空行情。
谷物分化:大豆周线上涨,玉米和小麦走软
农业再次拒绝复制能源或铜的剧本。Brownfield Ag News 9月18日期货收盘显示12月玉米报5.27 1/2美元,下跌3美分;11月大豆报13.03 1/2美元,下跌16 1/4美分;12月芝加哥小麦报7.14 1/4美元,下跌12 3/4美分。与第37周周五收盘价玉米约5.30 1/4美元、大豆12.96 1/2美元、小麦7.25 1/4美元相比,玉米和小麦收低,而大豆收高。Farm Progress的解读称,尽管周五抛售,大豆仍实现周线上涨,油籽评论中提及特朗普—习近平贸易谨慎情绪。
作物、出口和贸易日历仍占主导
夏末天气仍可能改变玉米和大豆的单产假设,而小麦仍对全球供应头条和出口竞争敏感。更高的柴油和运费可以支撑长期底部,但近期方向仍取决于产量、出口销售和贸易头条。第38周周五大豆下跌但周线仍然收高,显示交易员在周末外交风险前获利了结,但未抹去当周油籽买盘。这是选择性的农业消化,而非石油交易。
跨市场影响图谱
| 大宗商品 信号 | 经济 传导 | 何者 可以确认 |
|---|---|---|
| WTI守住100.30美元,布伦特回落至103.87美元 | 能源通胀保持开放,但没有新的恐慌性飙升 | 霍尔木兹海峡流量路径和下一份成品油库存数据 |
| 原油去库,汽油和馏分油累库 | 原油平衡有支撑,成品油稀缺性下降 | 下一份EIA报告是否继续显示成品油重建 |
| 美联储首次加息后黄金周度反弹 | 利率冲击消化,金属受损的自动化程度降低 | 实际收益率走软、美元走弱或避险需求重现 |
| 天然气接近2.87美元,产量强劲 | 需求支撑受产出和LNG维护压制 | 库存利好或Lower-48产量走弱 |
| 铜在洋山溢价121美元的背景下回升至6.60美元上方 | 关税推迟引发抛售后中国需求恢复 | 溢价持续且库存未快速回补 |
| 大豆周线上涨;玉米/小麦走软 | 贸易和作物日历仍与石油脱钩 | 出口销售、特朗普—习近平头条以及作物更新 |
第38周改变了什么
第38周用美联储首次加息下的消化周,取代了第37周的石油突破和黄金下跌。能源守住WTI 100美元关口,成品油库存重建,柴油保持在纪录高位。黄金在政策收紧之际修复了此前的利率损伤。天然气仍受供应压制。铜在月初关税冲击后因中国需求回升至6.60美元上方。谷物出现分化,大豆周线上涨,玉米和小麦走软。
第39周展望:外交、库存与选择性确认
第39周覆盖9月21日至27日。基准情形是在外交和库存视角下的选择性确认,而非全面的大宗商品上涨。石油以三位数WTI关口开局,成品油重建已在数据中体现,因此霍尔木兹海峡流量和下一份EIA数据比上周的物流恐慌更重要。黄金以修复后的收盘开局,需要加息后的收益率和美元保持配合。铜必须证明中国需求不只是洋山溢价的一次性飙升。谷物需要在大豆引领的分化之后出现贸易或作物层面的延续。
石油和天然气将由霍尔木兹流量、成品油和库存决定
能源的首要考验仍是实体层面。关注霍尔木兹海峡出货量、联合国大会窗口期前后的美伊信息沟通,以及沙特管道修复头条,以判断物流溢价能否在无周中恐慌的情况下守住100美元上方。利用下一份EIA每周石油状况报告检验汽油和馏分油重建是否在9月11日成品油累库之后延续。如果成品油继续重建且霍尔木兹流量保持高位,石油可能失去三位数WTI关口;如果成品油再度收紧或外交停滞,柴油的创纪录零售价格可能令通胀渠道继续存在。对于美国天然气,在较凉预报和Cameron维护压制第38周之后,下一份库存数据、产量趋势和LNG原料气路径仍是决定性因素。
黄金需要加息后的利率渠道保持友好
黄金第39周的路径较少取决于石油的具体关口,更多取决于美联储官员讲话的后续、实际收益率以及首次加息后的美元。如果官员推动实际收益率再度走高,已落地的加息仍可能伤害贵金属;更温和的沟通、更弱的美元或避险需求重现,将有助于延续第38周的修复。当利率转向不利时,残余地缘政治风险并非黄金的自动支撑。
铜和谷物必须将周五的证据转化为延续行情
铜已经带有中国需求反弹和长期供应故事。第39周的确认需要洋山溢价保持坚挺、更广泛的工业数据配合,以及库存信号不再支持近期供应充足的观点。否则,关税头条或利率压力可能占据主导。谷物需要在大豆周线上涨和周五油籽抛售之后出现贸易和出口层面的延续。特朗普—习近平头条、更强的出口销售或作物状况进一步恶化将重建溢价;宽松的产量假设和更弱的海外需求则不会。
一条霍尔木兹海峡头条对油价的重新定价可能快于周度库存数据,而一位美联储官员的一段讲话对黄金的重新定价可能快于大宗商品特定资金流。对于第39周,判断标准很明确:石油需要物流受损和更紧的成品油平衡,黄金需要加息后配合的收益率,铜需要持续的中国实体需求,谷物需要贸易或天气收紧。
在edgeX上链上交易大宗商品永续合约
大宗商品市场变化迅速。您的交易基础设施也应如此。
edgeX是建立在EDGE链上的去中心化交易所,通过Arbitrum在以太坊上结算,让交易者以机构级执行和真正的自我托管访问代币化RWA大宗商品永续合约。无需KYC。没有中心化托管方。只有对您的资产、私钥和仓位的完全控制。
交易者选择edgeX进行大宗商品交易的原因:
- 超深度流动性:1个基点价差内拥有1,000万美元深度,超过10万美元的交易滑点低于0.1个基点,即使在波动高峰期也是如此。
- 高性能引擎:每秒最多处理200,000笔订单,撮合延迟低于10毫秒。
- 真正的自我托管:提款仅需您的钱包授权;无需平台批准。
- 无需KYC:无需身份验证即可开始交易大宗商品、代币化股票和加密永续合约。
- 100%交易费奖励:edgeX的Trade to Own计划以$EDGE代币形式将100%的交易费返还给用户。
- US支持结算:USDC由Circle设计,可按1:1兑换美元,为交易者提供熟悉的结算基础。
无论您交易的是黄金、石油还是其他RWA大宗商品,edgeX都能为您提供中心化交易所级别的流动性深度,以及链上结算的安全性。
该平台支持桌面端,并作为原生移动应用支持iOS和Android,您可以随时随地管理仓位并应对大宗商品市场波动。
准备好在没有中心化交易所限制的情况下交易大宗商品永续合约了吗?立即在edgeX开始交易,无需KYC,无需妥协。
常见问题
2026年第38周覆盖哪些日期?
本回顾覆盖2026年9月14日至9月20日。主要期货市场收盘日为9月18日星期五,即美联储9月16日利率决议之后。
为什么第38周油价守在100美元上方?
10月WTI周五结算报100.30美元,布伦特报103.87美元,当日虽下跌,美国原油仍高于第37周100.05美元的收盘价。这一周更多是物流消化和成品油重建,而非新的需求繁荣,柴油仍处于创纪录的6.29美元/加仑。
库存数据对石油平衡有何说明?
截至9月11日当周,美国商业原油库存减少64万桶,低于预期的约160万桶去库幅度。汽油库存增加79.4万桶,馏分油增加158.5万桶,在原油仍在去库的同时削弱了成品油稀缺性的论据。
为什么美联储加息当周黄金仍收涨?
12月黄金周五结算报4,424.90美元,即使美联储将联邦基金利率区间上调至3.75%–4.00%,当周仍收涨。随着油价回落且已落地的加息被消化,贵金属修复了第37周的利率损伤,而非证明政策利率不再对黄金重要。
第39周大宗商品前景如何?
基准情形是在外交和库存视角下的选择性确认。石油需要霍尔木兹流量和成品油库存延续以守住100美元上方,黄金需要加息后配合的收益率,铜需要中国需求验证6.60美元上方的反弹,谷物需要贸易或作物层面的延续。全面的大宗商品上涨并非基准情形。

