尼日利亚央行拟扫除制约本国金融科技增长的四大“刹车”
要点速览
- •尼日利亚中央银行将监管碎片化、信任薄弱、金融排斥和对创新的恐惧列为制约本国金融科技行业的四大主要“刹车”。
- •CBN 新设立、由 Abiodun Okunola 主管的创新管理部门负责协调各监管机构,使需要取得 NAICOM 或 PenCom 等多重牌照的金融科技公司面临更少的延误。
- •CBN 的 2026 年金融科技报告提议设立统一监管窗口,在一个平台处理多机构合规事务,其落地被视为改革的关键试金石。
- •Okunola 估计约有 4000 万尼日利亚残障人士未被金融基础设施充分服务,并建议对无法提供指纹的客户采用基于虹膜的验证方式。
- •他将尼日利亚 430 多家金融科技公司之间的互操作性列为战略优先事项,并以旅行分期付款等嵌入式信贷产品为例,指出这些产品正挑战现有的监管类别。
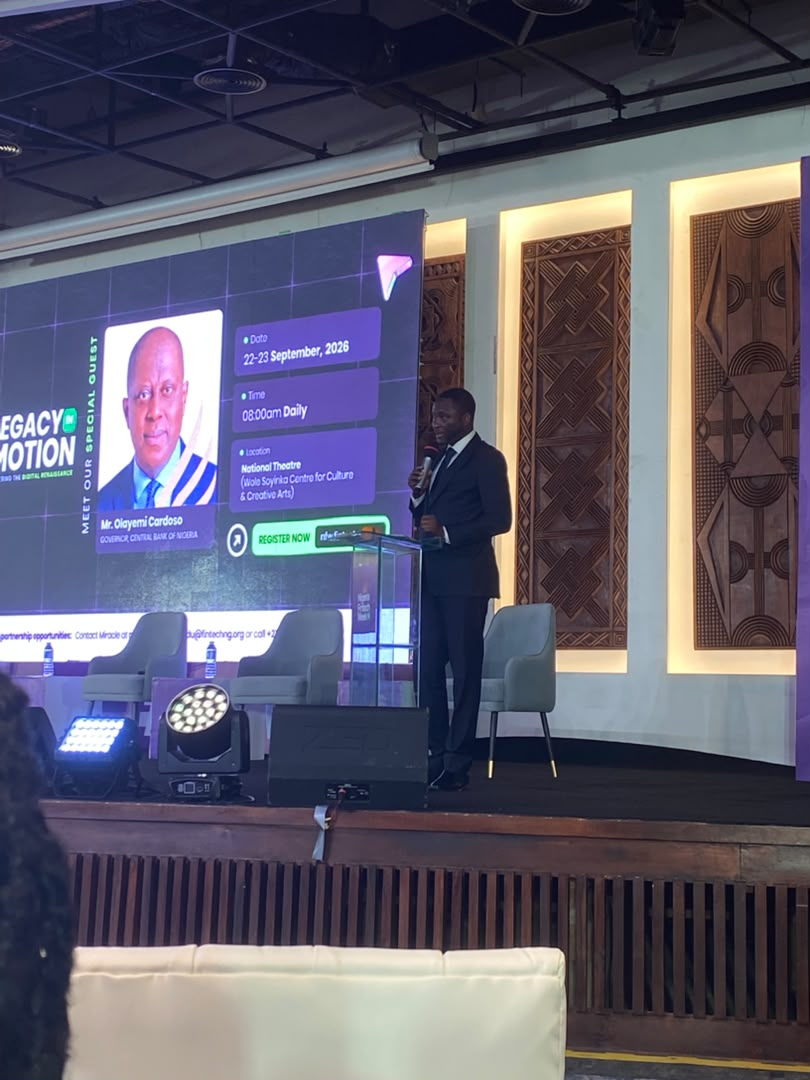
尼日利亚中央银行(CBN)正寻求移除其认为拖慢本国金融科技行业的四大“刹车”,因为新的金融产品已远远超出传统银行业务的范畴,而监管机构也在努力跟上创新的步伐。
Abiodun Okunola 代表 CBN 行长 Olayemi Cardoso 在 2026 年尼日利亚金融科技周开幕式上发言,将监管碎片化、信任、排斥和对创新的恐惧列为尼日利亚数字金融体系面临的关键挑战。本次活动在原国家剧院、现 Wole Soyinka 文化与创意艺术中心举行,于 9 月 22 日至 23 日举办,主题为“传承不息:驱动数字复兴”。每一处“刹车”都对应金融产品真正触达尼日利亚用户过程中的一个环节:审批速度、客户信任度、使用人群范围,以及全新品类如何被监管。
他的此番言论正值尼日利亚金融科技超越基础支付,向人工智能、开放金融、嵌入式金融、数字资产和跨境支付拓展之际——这些均是本届活动的重要议题。
“原地踏步并非稳定;原地踏步就是落后,”Okunola 对听众表示。“问题不在于变化是否会到来,而在于我们是否有勇气、远见和协调能力去驾驭它。”
第一个刹车:监管碎片化
Okunola 反复强调一个令人不安的事实:资金流动的速度快于监管规则的更新。金融创新很少以监管机构既有框架所能涵盖的形式出现。
一家金融科技公司可能从支付起步,随后扩展至保险、养老金和贷款业务。突然之间,它面对的不再是单一监管机构,而是多个机构,每个机构都有自己的表格、时间表和对“合规”的定义。本应几个月内完成的产品审批可能停滞更久——不是因为有人反对,而是因为没有任何一个部门被授权为其一路放行。
“这正是 CBN 也在做出改变之处,”Okunola 说,并指向央行新设立的创新管理部门,该部门由他主管。该部门的职责是促使各监管机构相互沟通,使那些跨越多个监管边界的公司不必亲自充当协调人。
例如,一家在核心业务之外提供保险服务的金融科技公司,需要获得 CBN 的牌照,以及来自 NAICOM 或 PenCom 的牌照——这两个机构分别是监管保险的国民保险委员会和监管养老金的国民养老金委员会。
“我们如何才能快速相互沟通,”他问道,“让这些必须取得多重牌照的公司,不会因此延误其想要交付的价值?”
CBN 自己的 2026 年金融科技报告显示,业界一直在提出同样的问题。监管碎片化、审批周期冗长、规则模糊以及不断攀升的合规成本,都是市场参与者反映的关切。该报告提出设立一个统一监管窗口,在一个平台处理多机构合规事务。
第二个刹车:对技术的信任
一款金融应用可以外观精美,并在数秒内完成转账,但如果人们不放心将自己的资金和个人信息托付给它,这些优势都毫无意义。
Okunola 将信任描述为每一笔数字交易的基础。“每一笔支付或许都始于交易,但只有以信心告终才算成功,”他说。
人们需要相信资金会到账、数据保持私密、欺诈会被阻止或挽回投诉会得到及时处理。随着人工智能同时重塑金融服务与金融犯罪,这项工作变得更加困难。Okunola 警告说,犯罪分子已经在利用 AI 构建更智能的骗局,同时针对客户和机构。这使得 AI 对尼日利亚金融科技而言是一把双刃剑——既是该行业正在构建的产品前沿,也是其防御体系必须跟上的欺诈渠道。
对金融科技公司的启示是:仅靠速度无法赢得客户。保管用户资金的系统还必须安全可靠。
第三个刹车:金融排斥
多年来,尼日利亚金融科技行业通过移动应用、代理银行和数字支付扩大了金融服务的可及性。但在 Okunola 看来,可及并不等于包容。他举的典型案例是残障人士——据他估计约有 4000 万尼日利亚人——本国的金融基础设施在设计之初从未考虑到这一群体。
他举了一个直白的例子:一位盲人客户走进银行,账户里有数百万存款,但首先迎接他的却是恶劣的对待。“即使那个人账户里有 2000 万奈拉,他们也不会好好对待他,”他说。
还有指纹无法采集的客户。“患过麻风病的人已经没有指纹了,”Okunola 说,并建议改用虹膜或其他身份验证方式。他的更深一层观点是:这些差距不仅仅是社会问题——它们是市场。“这里有大量可赚取的钱,”他说。
第四个刹车:对创新的恐惧
最后一处“刹车”可能是监管机构最难承认的:恐惧本身——即担心技术发展的速度超过了旨在约束它的规则。监管机构如履薄冰:行动太慢,有用的产品永远无法触达需要它的人;行动太快,消费者就会暴露在尚未被充分认识的风险之中。
Okunola 的回应是,监管与创新从来都不该是对手。“创新与监管不应被视为对立的力量,”他说。
他认为,监管机构需要做的是跟上步伐,并持续向其所监管的行业学习。这一点比以往任何时候都更加重要,因为如今进入市场的产品已不再能整齐地归入旧有类别。
Okunola 举的例子显示了金融科技与银行业的偏离程度。在嵌入式金融领域,非金融公司直接向客户销售金融产品。
“如果你去 Air Peace 订票,你会看到他们问你,‘要不要分期付款?’”他说。Wakanow 也采取同样做法,让客户以分期方式支付旅费。
“现在想一想:它们在提供信贷。对我们而言,它们是非银行机构;它们没有提供信贷的牌照。我们如何监管?”
这个问题概括了监管机构如今面临的困境:金融产品不断出现在任何人都不会称之为金融机构的企业之中。其中的利害关系非常实际:旅游网站上的一个分期付款按钮,在监管者眼中就是一款信贷产品,无论该公司的主营业务是什么。同样的趋势也贯穿开放银行、数字资产、可编程货币和跨境支付——这些均为 2026 年尼日利亚金融科技周的议程议题。
气候金融可能开辟另一个市场。Okunola 提到尼日利亚的碳市场规划,根据该规划,保护森林的农民可获得碳信用额度,供其他地方的企业购买。“这意味着将需要金融科技解决方案来使这些支付成为可能,”他说。
互操作性:下一个前沿
据尼日利亚金融科技周主办方介绍,尼日利亚已拥有超过 430 家金融科技公司。Okunola 认为,下一个挑战是让它们协同运作。他将互操作性列为战略优先事项,并表示平台、机构和监管机构不能继续孤立运作。
“当系统安全地连接和通信时,交易变得更加可靠,参与成本下降,竞争加深,创新以更快的速度规模化,”他说。
他表示,这就是“解除刹车”的含义。CBN 并非要求监管消失——只是要求去除毫无意义的摩擦。
“我们的任务不是取消纪律或放弃保障措施,而是用智能护栏取代不必要的摩擦,让创新以机遇的速度前进,同时始终以公共利益为锚,”Okunola 说。
有两项标志将检验这一转变是否真正落地:CBN 2026 年金融科技报告中提出的统一监管窗口能否从提案变为可运行的系统,以及创新管理部门能将多少跨机构协调转化为更快的审批。
支付、企业和基础设施均已就位。接下来会发生什么,取决于监管机构能否在不降低系统安全性的前提下,让系统更易于通行。

