CashAfrica入驻Chicken Republic:尼日利亚非接触式支付普及仍面临多重障碍
要点速览
- •CashAfrica已与Food Concepts达成合作,将在尼日利亚逾350家Chicken Republic门店推出手机碰一碰支付(tap-to-pay)。
- •此前的非接触式支付举措——包括2015年Unified Payments的PayAttitude和2025年3月Access Bank与Visa合作的Tap to Phone——扩大了商户受理范围,但未能大规模改变消费者支付习惯。
- •尼日利亚央行2023年的指引允许单笔不超过1.5万奈拉的非接触式交易免于额外验证,每日累计限额为5万奈拉。
- •2014年至2024年间,尼日利亚现金交易下降59%;2024年POS终端处理了13.8亿笔交易,总额达18.32万亿奈拉(135亿美元)。
- •碰一碰支付的普及可借助尼日利亚830万台注册POS终端(部分已支持NFC),但成功与否取决于消费者是否选择碰一碰而非熟悉的银行转账。
CashAfrica于10月13日宣布与快餐公司Food Concepts达成合作,将在Chicken Republic逾350家门店推出手机碰一碰支付(tap-to-pay),以推动非接触式支付在尼日利亚的更广泛普及。
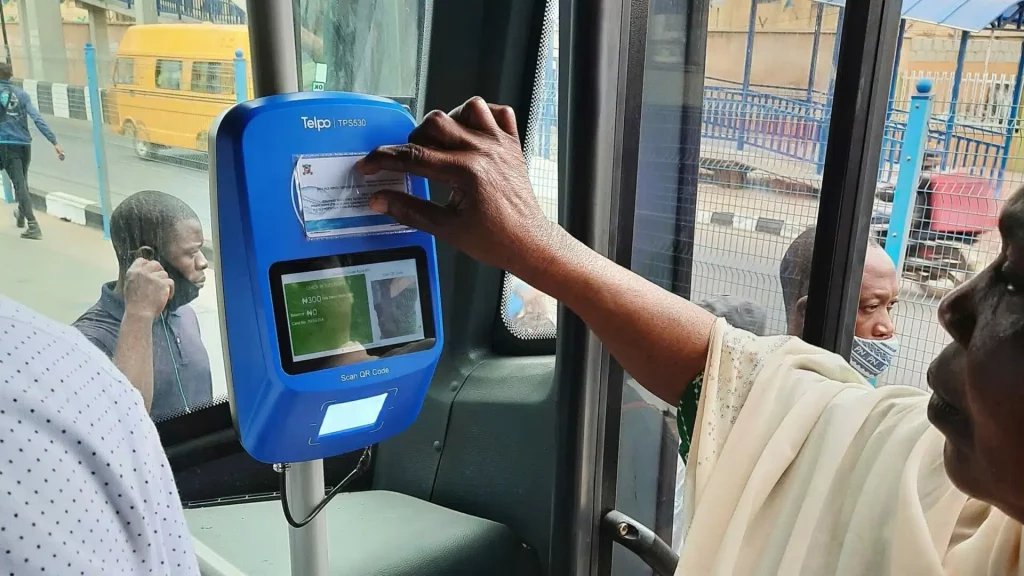
许多拉各斯通勤者已经接触过这项技术。由Touch and Pay Technologies(TAP)为拉各斯交通管理局运营的蓝色Cowry卡,可在全市公路、铁路和轮渡网络使用。TAP表示,其活跃用户超过30万,累计处理交易超过5600万笔。该系统之所以行之有效,是因为卡片和技术专为交通支付而打造,且非接触式支付流程已融入出行本身:乘客在登车前必须刷卡(或碰一碰)付费。
这一融合为理解尼日利亚非接触式支付面临的挑战提供了切入点。这项技术并不新颖。一笔非接触式支付需要消费者持有非接触式卡片或支持近场通信(NFC)的设备、商户配备兼容终端,以及将交易连接至消费者银行或支付服务商的支付基础设施。
尼日利亚银行间结算系统(NIBSS)的数据显示,2024年POS终端处理了13.8亿笔交易,总额达18.32万亿奈拉(135亿美元)。现金历来是尼日利亚人主要的支付方式,但其份额一直在萎缩。2014年至2024年间,尼日利亚的现金交易下降了59%,电子支付取而代之。这意味着尼日利亚人无需被说服他们可以数字支付——他们已经在这样做了。他们尚未被说服的是,为什么应该采用这种特定的支付方式。
尼日利亚此前已有尝试
CashAfrica与Chicken Republic的合作并非首次尝试让非接触式支付成为尼日利亚支付流程的常态。2015年,尼日利亚支付基础设施公司Unified Payments联合六家银行推出PayAttitude,包括Access Bank、UBA、Zenith Bank、Skye Bank、Diamond Bank和FirstBank。这项基于NFC的服务允许消费者将支持NFC的标签轻触兼容POS终端完成支付。标签可以贴在手机上或单独携带,交易与预付钱包绑定。
2025年3月,Access Bank与Visa合作推出Tap to Phone,使商户无需传统POS终端,即可直接在支持NFC的Android手机上受理非接触式卡片和设备支付。
每一次尝试都解决了部分供给端问题,或让兼容设备更易分发,或让商户受理点更易部署。然而,没有一次能给出足够有说服力的理由,让消费者和商户大规模改变支付习惯。Chicken Republic的合作从另一个方向切入供给端:一纸协议一次性覆盖逾350个受理点,而问题更艰难的另一半——消费者是否真的会使用——则留给了需求端。
还有一个信任问题。在尼日利亚这样一个低信任市场,消费者对支付欺诈心存戒备,取消熟悉的PIN码验证这一安全步骤,会让人对碰一碰支付是否安全产生顾虑。尼日利亚的非接触式支付规则现已为这类风险划定了边界。2023年,尼日利亚央行发布了涵盖非接触式支付验证和风险管理要求的指引。新规允许单笔不超过1.5万奈拉(11.28美元)的交易免于额外验证,每日累计限额为5万奈拉(37.60美元)。对于餐厅场景的推广而言,这些限额界定了该技术的实际适用范围:快餐消费金额小且频次高,因此在Chicken Republic柜台的每一次碰一碰支付通常都落在免验证区间内,不会触发额外的身份验证。
碰一碰支付还要与银行转账竞争,后者在该国部分地区已成为人们熟悉的支付方式。受奈拉重新设计政策及随之而来的现金短缺影响,截至2023年2月,流通中的货币从2022年10月的3.29万亿奈拉(24.7亿美元)降至9820.9奈拉(7.38亿美元)。在尼日利亚人难以获取实体现金之际,电子支付在2023年飙升至600万亿奈拉(4510亿美元)的历史新高,较上年增长55%。
现金短缺迫使尼日利亚人另寻支付方式。客观环境使替代方案成为必需,反复使用使其变得熟悉。而碰一碰支付没有类似的强制推力。其他支付方式依然可选,因此仅靠速度更快并不足够。这项技术必须提供转账、刷卡和现金所不具备的优势,并让这种差异足够明显,使消费者和商户有理由转换。
碰一碰支付能带来什么
碰一碰支付可以在现有POS网络中拓展空间。截至2025年3月,NIBSS统计的注册POS终端达830万台,其中部分已支持NFC。NIBSS还负责认证在尼日利亚部署的支付终端和应用程序,这在全行业形成了一个共同的基础设施层。目前处理转账、刷卡交易或现金提取的POS代理,可能成为碰一碰支付分销网络的一部分。问题在于,即便终端可以受理碰一碰支付,消费者仍可能更愿意使用转账。
碰一碰支付也契合尼日利亚的无现金政策议程。尼日利亚央行推出该政策时指出,该国对现金的高度依赖管理成本高昂,增加了抢劫和现金相关损失的风险,使资金游离于正规金融体系之外,并削弱了货币政策的有效性。如果碰一碰支付能让购买环节的电子支付更加便捷,就可能推动更多交易从现金转向正规数字经济,降低现金处理成本和收入流失。
这种支付方式还可能让更先进的支付验证形式(包括生物识别验证)逐渐成为常态。尼日利亚企业已在这一领域进行过尝试。Access Bank于2020年宣布推出面部生物识别支付系统,尼日利亚金融科技公司Accelerex则于2024年在通过NIBSS认证的生物识别POS设备上推出了Pay with Fingerprint(指纹支付)。然而,与早期的非接触式尝试一样,这些系统的可用场景寥寥无几。如果碰一碰支付能让非接触式验证成为日常交易的一部分,或许有助于建立消费者对这种支付方式的信任。
Chicken Republic的推广是对非接触式支付能否在尼日利亚超越试点和局部覆盖的最新检验。从以往尝试的记录来看,真正的规模化要求超越表层的系统对接,实现扎实的执行。检验结果可以从日常指标中看出:食客是否在柜台选择碰一碰而非转账、推广期过后逾350家门店的使用率是否持续、以及其他商户是否认为有必要开启部分尼日利亚注册POS终端已具备的NFC功能。

