Хедж-фонды и фонды денежного рынка доминируют на рынке репо объемом 13,5 трлн долларов, показывает анализ ФРБ Нью-Йорка
Ключевые выводы
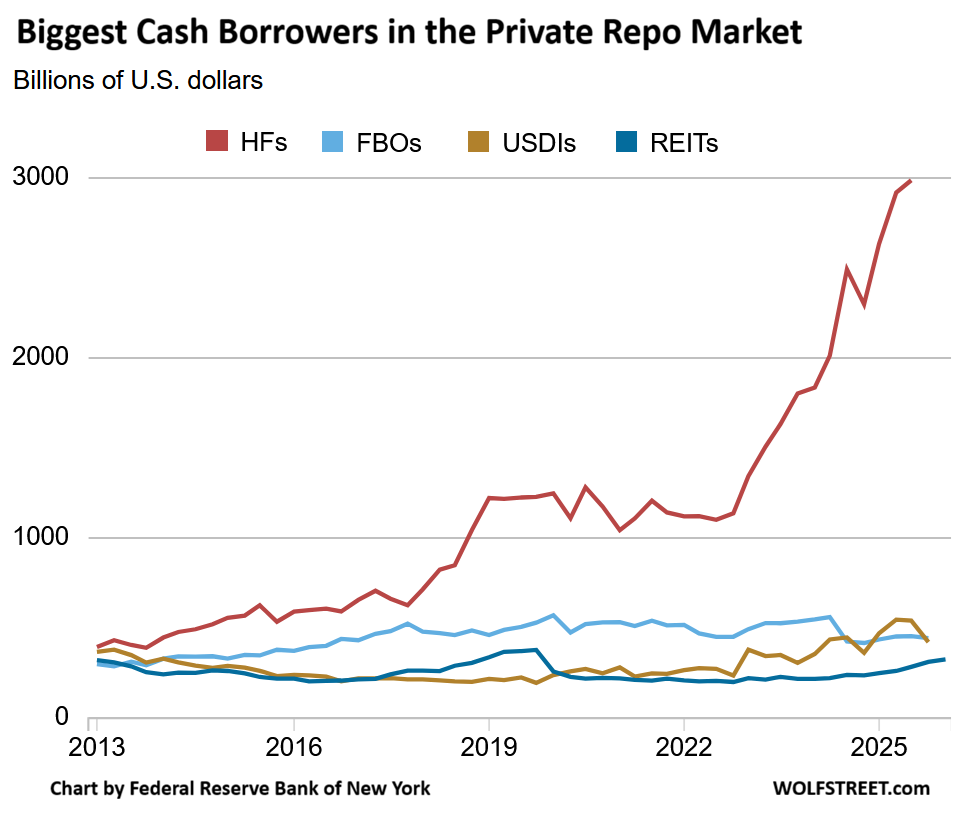
- •Хедж-фонды, ведущие базисную сделку «спот-фьючерсы» Treasury, занимали 3,0 трлн долларов через репо в июле 2025 года — против 2,5 трлн долларов годом ранее.
- •Фонды денежного рынка предоставили рынку репо 3,0 трлн долларов в январе 2026 года — примерно втрое больше уровня июля 2020 года.
- •Отделения иностранных банков, депозитные учреждения США и REIT были следующими по величине категориями заемщиков с совокупными заимствованиями 1,2 трлн долларов на октябрь 2025 года.
- •Хедж-фонды предоставили 1,3 трлн долларов при заимствованиях 3,0 трлн долларов, оставив чистые заимствования на рынке репо около 1,7 трлн долларов.
- •Постоянный механизм репо (SRF) ФРС был создан в 2021 году для сдерживания напряженности с ликвидностью; его использование и скачки ставок репо указывают на стресс на рынке.
Рынок соглашений РЕПО (repo) в США разросся до более чем 13,5 трлн долларов по ежедневным непогашенным соглашениям, согласно данным государственного Управления финансовых исследований (OFR). Новый анализ, опубликованный в понедельник ФРБ Нью-Йорка и отмеченный в отчете Вольфа Рихтера из Wolf Street, раскрывает, кто являются крупнейшими заемщиками и кредиторами денежных средств на этом рынке — и возглавляют оба списка с большим отрывом хедж-фонды, ведущие сделку по «базису» Treasury, и фонды денежного рынка.
Через рынок репо финансовые учреждения занимают и предоставляют средства друг другу — в основном на одну ночь, но также и на более длительные сроки, например на одну неделю, — при этом каждая сделка обеспечивается высоколиквидным залогом, к которому применяется «дисконт» (haircut), то есть скидка к стоимости залога. Около 70% операций репо обеспечены ценными бумагами Казначейства. Большая часть остального обеспечена агентскими ценными бумагами, такими как MBS, выпущенные находящимися под госгарантией предприятиями (GSE) Fannie Mae и Freddie Mac, а также корпоративными облигациями высокого рейтинга и ценными бумагами, обеспеченными активами. Для всех типов залога действует правило: чем выше риск, тем больше дисконт.
Одни учреждения предоставляют денежные средства на рынок репо ради доходности и ликвидности, например фонды денежного рынка. Другие кредитуют рынок, чтобы занять нужные им казначейские бумаги для обеспечения маржинальных требований по другим сделкам, как хедж-фонды. Третьи занимают денежные средства на рынке репо, чтобы наращивать финансовые позиции или сделки, среди прочих причин. Дилеры выступают посредниками между кредиторами и заемщиками.
Хедж-фонды с большим отрывом — крупнейшие заемщики
Хедж-фонды, занятые в «базисной сделке», занимали на рынке репо 3,0 трлн долларов по состоянию на июль 2025 года — против 2,5 трлн долларов в июле 2024 года, 1,1 трлн долларов в июле 2022 года и 664 млрд долларов в июле 2017 года, согласно анализу ФРБ Нью-Йорка — значительно впереди всех остальных категорий заемщиков.
В рамках базисной сделки «спот-фьючерсы» Treasury хедж-фонды покупают казначейские бумаги и продают фьючерсные контракты на них, зарабатывая на спреде между ними. Поскольку спред мал, они наращивают стратегию с плечом, занимая денежные средства на рынке репо и предоставляя казначейские бумаги в залог, многократно увеличивая доходность за счет огром кредитного плеча — именно поэтому рост этой сделки напрямую отражается в объемах заимствований на рынке репо.
Фонды, ведущие эту сделку, обеспечивают ликвидность на рынке Казначейства как крупные покупатели казначейских бумаг с плечом. Но когда базисная сделка столкнулась с трудностями в марте 2020 года и хедж-фонды были вынуждены закрыть часть позиций, рынок Казначейства парализовало. Урегулирование этой проблемы ФРС назвала одной из причин масштабных покупок казначейских бумаг в марте 2020 года. ФРС называла хедж-фонды с их огромным плечом и непрозрачностью одним из главных рисков для финансовой стабильности — и они не подвели в марте 2020 года, а еще ранее привлекли внимание ФРС своей ролью в турбулентности рынка репо осенью 2019 года.
Значительно позади идут три следующие по величине категории заемщиков: по состоянию на октябрь 2025 года отделения и агентства в США «иностранных банковских организаций» (FBO) — 445 млрд долларов; банки США, или американские депозитные учреждения (USDI), — 422 млрд долларов; инвестиционные фонды недвижимости (REIT), особенно ипотечные REIT, — 313 млрд долларов; в сумме — 1,2 трлн долларов.
Данные ФРБ Нью-Йорка опираются на OFR, Совет по финансовому надзору за финансовыми учреждениями (FFIEC) и базу данных FRED ФРБ Сент-Луиса — такой уровень детализации показывает, кто зависит от краткосрочного фондирования и в какой степени.
Фонды денежного рынка с большим отрывом — крупнейшие кредиторы
Фонды денежного рынка (MMF) значительно опережают всех остальных кредиторов, предоставив 3,0 трлн долларов рынку репо по состоянию на январь 2026 года — втрое больше уровня июля 2020 года. Пик пришелся на апрель 2023 года — 3,3 трлн долларов.
Кредитование рынка репо дает фондам денежного рынка краткосрочные инструменты, включая репо овернайт с ликвидностью на следующий день, в ценные бумаги высокого качества, преимущественно обеспеченные казначейскими бумагами. Репо овернайт позволяют фондам денежного рынка управлять погашениями паев, сохраняя денежные средства инвестированными.
Совокупные остатки фондов денежного рынка выросли почти на 1 трлн долларов за последние 12 месяцев, до 8,4 трлн долларов во втором квартале 2026 года, включая рекордные 5,1 трлн долларов на счетах домохозяйств — и значительная часть этих средств была инвестирована в рынок репо, как сообщала Wolf Street. Этот приток сделал деньги домохозяйств растущей опорой кредитной базы рынка, связав повседневное управление денежными средствами с банками, фондами и дилерами, которые фондируются на рынке репо.
Значительно позади хедж-фонды, предоставившие 1,3 трлн долларов рынку репо по состоянию на июль 2025 года — отчасти для краткосрочного размещения неиспользованных денежных средств, а отчасти для «трансформации залога» через дилера, в рамках которой они фактически занимают казначейские бумаги на рынке репо и затем предоставляют их в залог, например для соблюдения строгих маржинальных требований по деривативным сделкам. Кредитное плечо хедж-фондов многослойно и сложно. В чистом выражении хедж-фонды являются значительно более крупными заемщиками на рынке репо (3,0 трлн долларов), чем кредиторами (1,3 трлн долларов), с чистыми заимствованиями около 1,7 трлн долларов на тот момент.
Далее среди кредиторов следовали банки США (USDI) 689 млрд долларов и отделения иностранных банков в США (FBO) — 419 млрд долларов, оба показателя на октябрь 2025 года, а также GSE — 249 млрд долларов на июль 2025 года.
Тесно взаимосвязанный рынок с поддержкой ФРС
Рынок репо объемом 13,5 трлн долларов связывает широкий спектр финансовых учреждений — дилеров, банки, хедж-фонды, фонды денежного рынка и GSE — через краткосрочные операции с денежными средствами и залогом. Этот механизм работает отлично, пока внезапно не перестает: учитывая взаимосвязанность и масштаб рынка, проблемы с ликвидностью в одном его углу — заметные, когда ставки репо, такие как Secured Overnight Financing Rate (SOFR), взлетают, — могут в мгновение ока распространиться на всю финансовую систему.
Чтобы сдерживать проблемы ликвидности до их распространения, ФРС в июле 2021 года создала Постоянный механизм репо (SRF). В рамках этого механизма аккредитованные банки могут занимать у ФРС по ставке SRF — 4,0% с момента повышения ставки 16 сентября — с учетом дисконта и предоставлять эти средства на рынок репо, зарабатывая на спреде и тем самым снижая ставки репо. Именно это происходило во время колебаний рынка репо с сентября по декабрь 2025 года, что документировала Wolf Street, — напряженность, которая в противном случае могла бы распространиться на финансовую систему. Ставки репо и использование SRF являются оперативными индикаторами стресса рынка: скачки ставок показывают, где не хватает денежных средств, а заимствования через механизм — насколько сильно участники полагаются на поддержку ФРС.

