США и Япония совместно вмешались для поддержки иены на фоне опасений вынужденной продажи казначейских облигаций
Ключевые выводы
- •Минфин США и Министерство финансов Японии совместно провели валютную интервенцию в пятницу для поддержки иены — редкую согласованную операцию, аналогичную которой не было со времён реакции G7 на землетрясение Тохоку 2011 года.
- •Интервенция была вызвана опасениями, что Япония, владеющая казначейскими облигациями США на сумму свыше 1 трлн долларов, может быть вынуждена продать эти ценные бумаги для финансирования покупок иены, что могло бы резко повысить доходность казначейских облигаций.
- •Иена укрепилась примерно с ¥164 до ¥156,9 за доллар под влиянием слухов об интервенции, самой операции и последующих официальных подтверждений.
- •Банк Японии будет использовать постоянный репозитарный механизм ФРС FIMA для получения долларовой ликвидности под залог казначейских ценных бумаг, избегая необходимости продавать свой портфель казначейских облигаций.
- •Аналитики утверждают, что интервенция обеспечивает лишь временное облегчение и что для создания устойчивого уровня поддержки иены требуются существенно более высокие ставки BOJ и более глубокое сокращение баланса.
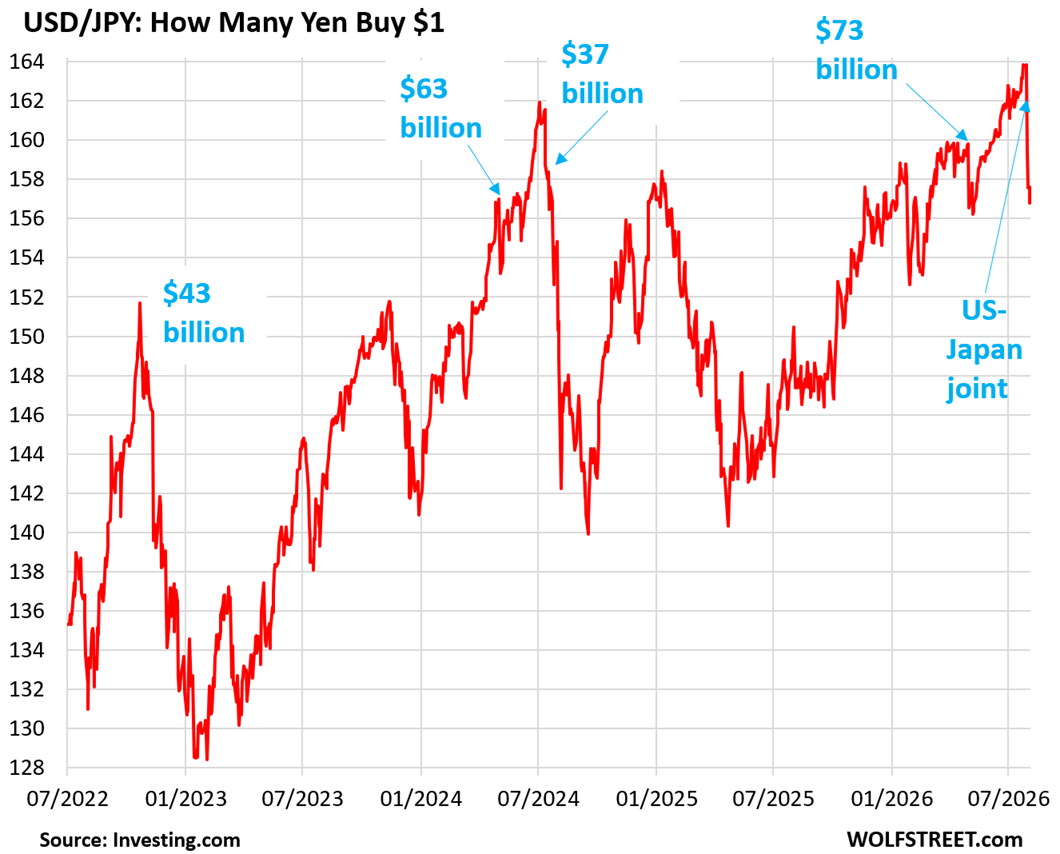
Совместная валютная интервенция подтверждена Минфином США и Министерством финансов Японии
Министерство финансов США, действуя через своего фискального агента — Федеральный резервный банк Нью-Йорка, — и японские власти совместно вмешались на валютный рынок в пятницу, чтобы поддержать иену, которая к 28 июля упала примерно до ¥164 за доллар США. Хотя конкретные суммы не разглашаются, операция подтверждена как министром финансов США Бессентом, так и Министерством финансов Японии (MOF). Обе стороны указали, что готовы повторить интервенцию при необходимости. Согласованные валютные интервенции США и Японии — явление редкое; наиболее заметным прецедентом стали совместные действия G7 после землетрясения Тохоку в марте 2011 года, поэтому операция в пятницу продемонстрировала, насколько серьёзно оба правительства оценивают падение иены.
Катализатором согласованных действий стали нарастающие опасения, что Япония может быть вынуждена продать казначейские облигации США для привлечения долларовой наличности, необходимой для покупки иены в попытке защитить обваливающуюся валюту. Япония является крупнейшим иностранным держателем казначейских облигаций США с объёмом вложений свыше 1 триллиона долларов, что означает, что любая масштабная распродажа может отразиться на самом глубоком рынке облигаций в мире. Подобная вынужденная продажа казначейских облигаций привела бы к дальнейшему всплеску их доходности. Как главный продавец облигаций в Соединённых Штатах, Бессент стремится не допустить взлёта долгосрочной доходности независимо от иных преобладающих условий. Для предотвращения подобного сценария был принят ряд мер.
Слухи о предстоящей совместной операции уже подняли курс иены в четверг. Затем, в ходе показательного жеста, Бессент поместил список задач из одного пункта в поле зрения камер на заседании кабинета министров в Кэмп-Дэвиде в пятницу. Единственный пункт гласил: «Buy Japanese Yen (JPY) $5 – 10 bill.»
По данным просочившегося комментария, опубликованного Financial Times, Федеральный резервный банк Нью-Йорка в пятницу продал евро из своих резервов — а не доллары — и на вырученные средства приобрёл иены.Использование евро вместо долларов пока не получило официального подтверждения. Хотя точная сумма не утекла в прессу, список задач Бессента позволил оценить масштаб операции. Одновременно MOF и Банк Японии (BOJ) также провели интервенцию, покупая иены на рынке.
MOF ежемесячно раскрывает суммы интервенций с отчётной датой около 28-го числа, поэтому данные по этой операции будут опубликованы в конце августа.
Влияние на рынок и ограничения интервенций
Совокупный эффект от предшествовавших слухов, показательных действий, самой интервенции, а также последующего объявления и подтверждения привёл к значительному укреплению иены против доллара — примерно с ¥164 за доллар в среду до ¥156,9 на момент подготовки материала. Эта операция была охарактеризована как крупнейшая единичная совместная интервенция на сегодняшний день.
Однако предыдущие односторонние интервенции Японии не смогли переломить нисходящий тренд иены, обеспечив лишь временную передышку, после чего валюта возобновила снижение. Аналитики утверждают, что для устойчивого прекращения падения иены требуется существенно более жёсткая денежно-кредитная политика BOJ — включая масштабное количественное сжатие (QT) и значительное повышение процентных ставок в ускоренном режиме. Корневая причина широко связывается с ультрамягкой политикой BOJ, проводившейся с 2012 по 2022 год, которая создала устойчивый разрыв между процентными ставками в Японии и остальном мире. Этот дифференциал стимулировал инвесторов занимать в низкодоходной иене и размещать капитал в более высокодоходные активы в других странах — стратегию, известную как кэрри-трейд, которая усиливала понижательное давление на валюту. С этой точки зрения валютные интервенции представляют собой лишь временную косметическую меру, которая в конечном счёте вновь будет испытана рыночными силами.
Постоянный репозитарный механизм FIMA как альтернатива продаже казначейских облигаций
Для дополнительного предотвращения риска вынужденной продажи казначейских облигаций Японией Банк Японии будет использовать постоянный репозитарный механизм ФРС (SRF) для иностранных и международных денежных властей (FIMA) вместо реализации своего портфеля казначейских бумаг. В рамках механизма FIMA SRF одобренные иностранные центральные банки могут использовать свои казначейские ценные бумаги в качестве залога для получения долларовой наличности. Этот механизм позволяет BOJ получать доллары, необходимые для операций по поддержке иены, сохраняя портфель казначейских облигаций нетронутым.Этот переход был включён в объявление, хотя BOJ имеет доступ к этому механизму уже много лет.
ФРС объявила о создании механизма FIMA SRF 28 июля 2021 года, одновременно со своим обычным механизмом SRF, доступным банкам США. Этот постоянный механизм заменил временный репозитарный механизм FIMA, созданный ФРС в марте 2020 года.
Переход Японии к использованию FIMA SRF для получения долларовой ликвидности при будущих интервенциях снял повышательное давление с рынка казначейских облигаций. В утренние часы дня подготовки материала доходность казначейских облигаций сроком от двух лет и выше снизилась: доходность 10-летних казначейских облигаций упала примерно на 5 базисных пунктов до 4,69%, а доходность 30-летних — примерно на 4 базисных пункта до 5,23%.
Политическая ставка BOJ и сокращение баланса
Продолжительная слабость иены берёт начало в десятилетии агрессивно мягкой денежно-кредитной политики. Возникшее обесценение валюты и инфляционное давление, проникающее в японскую экономику через удорожающийся импорт — в иеновом выражении — вынудили BOJ отступить от этой политики.
Тем не менее, политическая ставка BOJ по-прежнему составляет всего 1,0% после пяти небольших повышений, растянутых более чем на два года, и остаётся отрицательной в реальном выражении — ниже уровня инфляции. Поскольку базовая ставка ФРС существенно выше, широкий процентный дифференциал продолжает давить на иену. В конце 2024 года BOJ запустил QT и впоследствии ускорил его, сократив свой баланс примерно на 16% к настоящему времени. Хотя это, возможно, замедлило нисходящую спираль иены, наблюдатели полагают, что этих мер недостаточно и что для создания устойчивого уровня поддержки валюты требуется существенно более глубокое сокращение баланса в сочетании со значительно более высокими процентными ставками.

