Предложение стейблкоинов сократилось на $14,2 млрд за 30 дней —最快的 темп с июня 2022 года
Ключевые выводы
- •Предложение стейблкоинов сократилось на $14,2 млрд за 30 дней — самый быстрый спад с июня 2022 года, хотя это примерно вдвое меньше снижения на ~$30 млрд, зафиксированного примерно за пять месяцев до дна Bitcoin около $15 500 в 2022 году.
- •Tether и Circle вместе погасили $4,4 млрд за неделю до 7 ноября — около двух третей недельного сокращения, при этом исключениями, показавшими рост, стали USDe от Ethena и RLUSD от Ripple.
- •Bitcoin торговался около $74 300 11 ноября — ниже базы себестоимости краткосрочных держателей $75 600 и закрытия в день выборов $77 800, при этом $73 000 обозначены как ориентир поддержки снизу.
- •Биткоин-ETF увидели около $1,6 млрд чистого оттока за 20 сессий по 9 ноября, однако разрешенные SEC погашения в натуральной форме означают, что часть биткоинов покинула фонды без продажи.
- •Накоплением занимаются только кошельки с 100–1 000 BTC и 1 000–10 000 BTC, и Glassnode отмечает, что те же две когорты ненадолго перешли к покупкам в конце сентября, прежде чем эта активность сошла на нет.
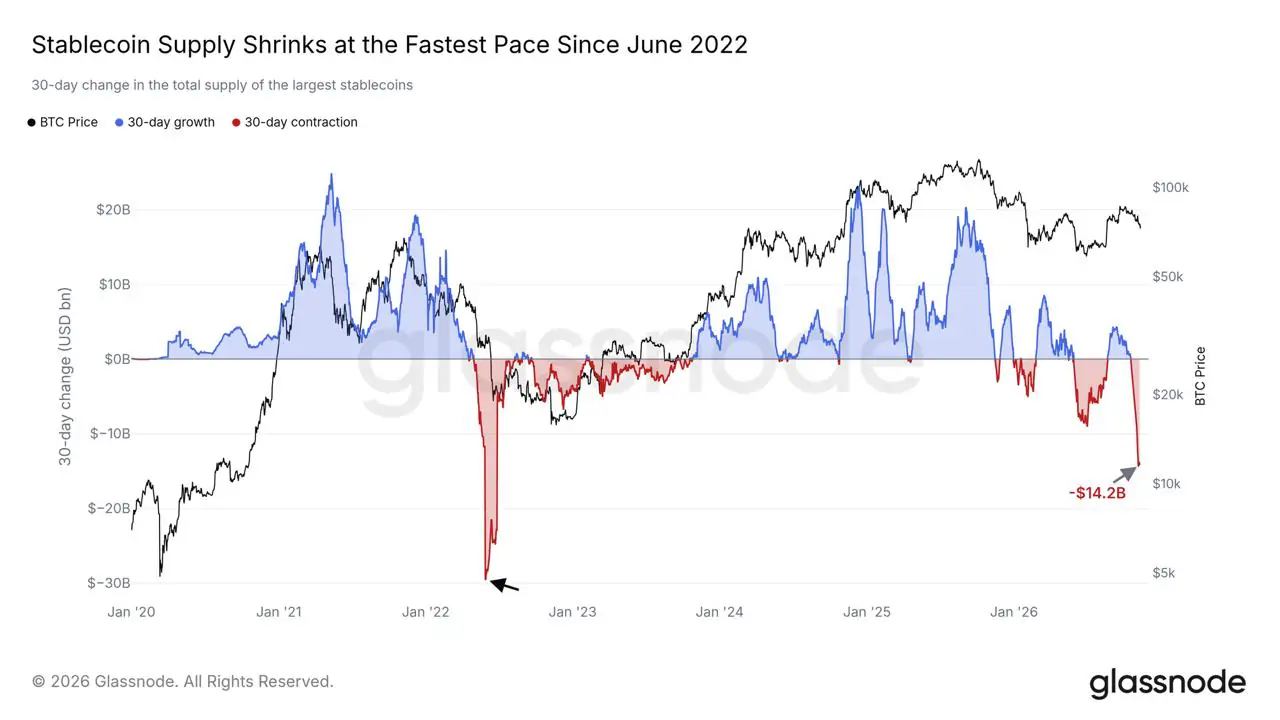
Предложение стейблкоинов, привязанных к доллару, сократилось на $14,2 млрд за последние 30 дней — самый быстрый темп сокращения с июня 2022 года — согласно отчету Glassnode от 11 ноября «Running on Empty». Сравнение отсылает к периоду, когда крипторынок еще продолжал деливеридж после краха Terra и банкротств Celsius и Three Arrows Capital. По данным анализа The Block по тем же данным, в том эпизоде 2022 года 30-дневное снижение достигало почти $30 млрд — примерно за пять месяцев до того, как в ноябре Bitcoin нашел дно около $15 500. Текущее падение примерно вдвое меньше — это контекст, необходимый для корректного прочтения заголовка.
Bitcoin торговался около $74 300 на Coinbase в 17:33 UTC 11 ноября. Это ниже базы себестоимости краткосрочных держателей в $75 600, которую Glassnode использует как расчетную цену приобретения монет, находящихся в обращении менее 155 дней, и ниже закрытия в день выборов на уровне $77 800, которое в отчете рассматривается как уровень, вернувший бы Bitcoin в соответствие с динамикой американских акций.
Tether и Circle обеспечивают большую часть погашений
Цифра Glassnode основана на фиксированной корзине из 11 долларовых токенов, учитываемых по $1 за единицу, то есть она измеряет объем монет, покидающих обращение, а не ценовой эффект. Более широкий ряд данных DefiLlama, охватывающий больше токенов, показывает чуть большее снижение на $15 млрд за 30 дней до 7 ноября — с $307 млрд до $292 млрд. Общее предложение стейблкоинов достигло пика около $316 млрд 17 мая и составило около $295 млрд 9 ноября. Тремя самыми тяжелыми днями снижения стали 29 октября, 3 и 7 ноября, каждый — более $1,4 млрд.
На двух эмитентов приходится около двух третей недельного сокращения. Tether и Circle вместе погасили $4,4 млрд за неделю до 7 ноября, и восемь из десяти крупнейших токенов сократились. Исключением стали доходные синтетические активы: USDe от Ethena и RLUSD от Ripple выросли.
Рост USDe заслуживает отдельного упоминания, поскольку показывает пределы трактовки совокупного показателя как реестра выхода из фиатных денег. Документация Ethena описывает погашения, при которых возвращаются USDT или USDC, а не банковские доллары, поэтому синтетический доллар может расти даже при сокращении токенов, стоящих за ним. Glassnode также отмечает, что Tether торгуется чуть ниже $1 — второй признак того, что спрос на погашение опережает эмиссию.
ETF — второй канал оттока
Данные Glassnode по ETF показывают около $1,6 млрд чистого оттока за 20 сессий по 9 ноября. Дневные данные Farside Investors относят $1,58 млрд из этой суммы к семи сессиям со 2 ноября, при этом 4 ноября был единственным днем притока, $201 млн вышли 9 ноября и еще $95 млн — 10 ноября, уже после отсечки Glassnode. Более ранний разбор этих потоков от Coindoo показал, какая часть вывода средств пришлась на одного эмитента.
Отток из ETF — это не то же самое, что продажа на споте: SEC разрешает погашение в натуральной форме, поэтому часть биткоинов покинула фонды без продажи. Объединяет оба канала оттока одно — направление: долларовые токены и основной регулируемый путь доступа к биткоину теряли баланс в один и тот же месяц.
Кто все-таки покупает
На этом фоне модель накопления Glassnode показывает две когорты, наращивающие монеты: кошельки с 100–1 000 BTC и кошельки с 1 000–10 000 BTC. Все остальные размерные группы, включая крупнейшую свыше 10 000 BTC, находятся на стороне распределения. В отчете добавляется, что снижение очистило большую часть длинного плеча вблизи текущей цены и что в спотовом стакане заявки на покупку преобладают над заявками на продажу — это поддерживающая часть аргументации.
Те же две когорты уже делали это раньше. Glassnode отмечает, что в конце сентября они ненадолго перешли к накоплению, прежде чем эти покупки сошли на нет, а Bitcoin с тех пор опустился ниже базы себестоимости краткосрочных держателей. Вторая попытка тех же групп без присоединения других когорт — паттерн, требующий осторожной интерпретации.
Эта динамика объясняет и то, как накопление может сосуществовать с сокращающимся предложением стейблкоинов. Предположим, покупатель тратит 10 000 USDC на биткоин. Теперь USDC принадлежит продавцу, биткоин сменил владельца, и новый стейблкоин не был выпущен. Если продавец затем погасит токены, предложение падает, а оценка накопления растет. Показатель Glassnode взвешивает балансы сущностей и их изменения, исключая биржи и майнеров; он измеряет, кто наращивает монеты, а не сколько новых долларов пришло за ними.
Уровни, где проверяется спрос
Ближайший ориентир сверху — база себестоимости краткосрочных держателей на уровне $75 600, которую более ранний анализ Coindoo о недавних покупателях в минусе определил как точку безубыточности для купивших за последние пять месяцев. Выше находятся True Market Mean на $77 500 — справочный уровень себестоимости активных инвесторов Glassnode, который, как говорится в отчете, при откате вернул бы примерно половину предложения у краткосрочных держателей в прибыль, — и закрытие в день выборов на $77 800.
Ниже — ориентир Glassnode на $73 000, обозначающий поддержку снизу. Возврат уровня $75 600 при развороте потоков ETF в положительную сторону на несколько сессий подтверждал бы, что у двух накапливающих когорт появились попутчики. Устойчивый пробой $73 000 при продолжающемся сокращении предложения указывал бы на обратное. Одна лишь цена — пересечение любого из уровней в тонкий торговый день — ни один из вопросов не решает.
Что может изменить картину
Тест самого Glassnode прост: в отчете говорится, что возвращение к росту предложения стейблкоинов станет первым признаком притока новых денег. При применении этого теста к скользящему 30-дневному показателю нужна одна поправка. Падения 29 октября и 3 ноября, оба более $1,4 млрд, покинут окно в конце ноября и начале декабря, после чего месячная сумма может улучшиться без притока ни одного нового доллара. О том, остановились ли погашения на самом деле, говорят дневной и недельный ряды DefiLlama, а не скользящая сумма.
Пока этого не произошло, спад покупается на ликвидность, уже находящуюся внутри системы, двумя когортами, которые пытались то же самое в сентябре. Это способно поддержать отскок. Пока оно не поддержало восстановление.
Контекст данных: показания Glassnode по стейблкоинам, ETF, базам себестоимости и накоплению охватывают период до 9 ноября 2026 года. Данные DefiLlama по предложению приведены на 7 и 9 ноября. Дополнительные данные Farside по потокам охватывают 10 ноября. Котировка Coinbase датирована 11 ноября, 17:33 UTC.

