Новые правила Сингапура в отношении стейблкоинов: что они означают для трейдинга
Ключевые выводы
- •Денежно-кредитное управление Сингапура утвердило режим регулирования стейблкоинов в августе 2023 года; он распространяется на одноконтированные стейблкоины, выпущенные в Сингапуре и привязанные к сингапурскому доллару или валюте G10, с рыночной капитализацией более 5 млн сингапурских долларов.
- •Соответствующие требованиям эмитенты должны обеспечивать все токены в обращении низкорисковыми высоколиквидными резервами, хранящимися отдельно от их собственных средств, погашать токены по номиналу в течение пяти рабочих дней и регулярно раскрывать резервное обеспечение.
- •Правила ограничивают использование названия «стейблкоин» в Сингапуре токенами, соответствующими установленным стандартам, что даёт пользователям более ясную основу для оценки того, что стоит за таким токеном.
- •Хранение регулируемого стейблкоина, покупка спотовой криптовалюты и торговля криптовалютными CFD — это разные виды деятельности с разными правами собственности и регуляторным режимом; например, OANDA Asia Pacific работает под лицензией MAS на предоставление услуг наках капитала, в то время как её криптовалютные CFD остаются маржинальными высокорисковыми продуктами.
- •Режим Сингапура является частью более широких глобальных усилий — наряду с правилами MiCA ЕС по стейблкоинам, применяемыми с середины 2024 года, и развивающимся режимом лицензирования Гонконга, — и его не следует читать как широкое одобрение спекулятивной криптовалютной активности.
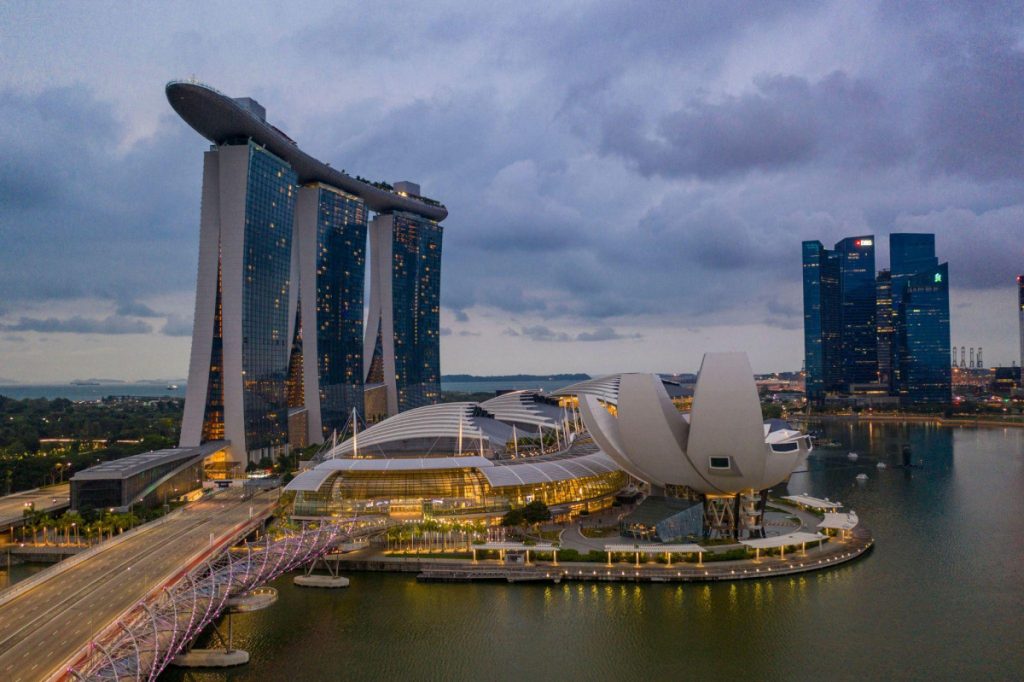
Сингапур на протяжении нескольких лет выстраивал рынок цифровых активов, который поддерживает полезные финансовые технологии, не относясь ко всем криптопродуктам одинаково. Его подход к стейблкоинам — ещё один шаг в этом направлении.
Вместо того чтобы давать более широкому криптовалютному рынку регуляторный «зелёный свет», режим очерчивает более чёткие границы того, какие стейблкоины могут соответствовать установленным стандартам. Это важно, поскольку такие токены всё чаще находятся между традиционными финансами и цифровыми рынками, особенно когда они используются для перевода стоимости или поддержки расчётов.
Для трейдеров эти изменения также делают более важным понимание разницы между используемым активом, торгуемым продуктом и компанией, предоставляющей доступ к финансовым рынкам.
Что на самом деле меняет режим регулирования стейблкоинов
Стейблкоины предназначены для поддержания относительно стабильной стоимости за счёт привязки к другому активу, чаще всего к фиатной валюте. Однако само слово «стабильный» мало что говорит о качестве токена, стоящего за ним, — именно здесь регулирование играет свою роль.
Режим Сингапура устанавливает требования в таких областях, как резервные активы, погашение и раскрытие информации для стейблкоинов, подпадающих под его действие. Утверждённый Денежно-кредитным управлением Сингапура (MAS) в августе 2023 года, режим распространяется на одноконтированные стейблкоины, выпущенные в Сингапуре и привязанные к сингапурскому доллару или валюте G10, с рыночной капитализацией более 5 млн сингапурских долларов. Он требует резервов, равных количеству токенов в обращении, размещённых в низкорисковых высоколиквидных активах отдельно от собственных средств эмитента, погашения по номиналу в течение пяти рабочих дней и регулярного раскрытия информации о резервном обеспечении. Правила также ограничивают использование названия «стейблкоин» в Сингапуре только токенами, соответствующими этим стандартам. Таким образом, пользователи получают более ясную основу для понимания того, что стоит за соответствующим токеном, вместо того чтобы полагаться исключительно на обещания эмитента.
Для более широкого сектора цифровых активов это значимый сдвиг. Стейблкоины всё чаще обсуждаются как финансовая инфраструктура, а не просто один актив для спекуляций. Они могут служить мостом между традиционными валютами и рынками на основе блокчейна — функция, которая также актуальна для тех, кто занимается торговлей на рынке forex, поскольку границы между традиционными и цифровыми финансовыми рынками продолжают развиваться.
В этом контексте особенно важна уверенность в том, как эти токены обеспечены и как происходит их погашение. Однако более чёткие стандарты не означают, что каждый стейблкоин или криптопродукт внезапно попадает в одну и ту же регуляторную категорию.
Стейблкоины и криптотрейдинг — не одно и то же
Это, пожалуй, наиболее важное различие для трейдеров. Стейблкоин, соответствующий определённому регуляторному стандарту, — это не то же самое, что покупка криптовалюты на спотовой бирже, и оба варианта отличаются от открытия позиции на цену цифрового актива через контракт на разницу (CFD).
Эти различия определяют, чем фактически владеет пользователь и какие регуляторные требования применяются. Тот, кто хранит токен напрямую, может задуматься о хранении (кастодии) и безопасности кошелька или биржи, где находится актив. При использовании CFD, напротив, трейдер не владеет базовой криптовалютой; контракт лишь следует за колебаниями её цены.
Развивающаяся регуляторная структура Сингапура не устраняет эти различия внутри цифровых активов. Она делает их труднее игнорируемыми.
Какое место занимают регулируемые брокеры
Меняющаяся среда также привлекает больше внимания к компаниям, предоставляющим доступ к финансовым рынкам. OANDA Asia Pacific имеет лицензию на предоставление услуг на рынках капитала (Capital Markets Services Licence), выданную MAS. Резиденты могут подать заявку на открытие счёта в этой местной регулируемой компании, хотя заявки по-прежнему подлежат регуляторным требованиям и индивидуальной оценке.
Это становится актуальным, когда цифровые активы рассматриваются наряду с устоявшимися рынками. По мере того как продукты, связанные с криптовалютой, и стейблкоины приближаются к традиционным финансовым рынкам, всё более важным становится понимание регуляторного статуса как продукта, так и его поставщика. Однако регулирование брокера не следует путать с регулированием каждого базового актива, связанного с его продуктами.
Предложение компании в Сингапуре включает криптовалютные CFD, то есть трейдеры спекулируют на движении цен, а не покупают и хранят базовые цифровые токены. CFD — это маржинальные продукты, несущие существенный риск, поэтому регуляторный статус поставщика не устраняет риски, связанные с самим рынком.
Более полезное различие состоит в том, что брокер действует в рамках регуляторного режима в отношении видов деятельности, охваченных его лицензией. Это помогает трейдерам понимать, с какой компанией они имеют дело, и при этом требует от них понимания конкретного продукта, который они выбирают для торговли.
Регулирование может изменить то, как трейдеры оценивают платформы
На протяжении многих лет криптоплатформы часто сравнивали по количеству предлагаемых токенов, комиссиям или скорости, с которой пользователи могли начать торговлю. Подход Сингапура вводит ещё один критерий: какой именно регуляторный режим стоит за услугой.
Это становится особенно актуальным по мере того, как цифровые активы всё теснее пересекаются с устоявшимися финансовыми рынками. Стейблкоины потенциально могут использоваться для платежей и расчётов, в то время как доступ к ценам на криптовалюту можно получить через такие инструменты, как CFD. С точки зрения пользователя эти виды деятельности могут казаться связанными, но они не обязательно предполагают одинаковый правовой режим или защиту.
Регуляторный статус платформы сообщает трейдерам нечто важное о компании,ляющей услугу, но его не следует принимать за гарантию в отношении базового актива. Для OANDA её лицензия MAS обеспечивает чёткую регуляторную позицию. Трейдерам по-прежнему необходимо выяснять, чем именно они торгуют и как работает данный конкретный продукт.
Стейблкоины могут стать более полезными как финансовая инфраструктура
Долгосрочный эффект правил Сингапура может заключаться не столько в поощрении спекулятивной активности, сколько в повышении доверия к определённым стейблкоинам для практического финансового использования. При этом Сингапур действует не в одиночку: режим MiCA Европейского союза применил свои правила в отношении стейблкоинов с середины 2024 года, а Гонконг продвигает специальный режим лицензирования, поэтому режим города-государства является частью более широкого движения финансовых центров к формализации регулирования этих токенов.
Надёжное погашение и требования к резервам приобретают значение, когда токен используется для перемещения стоимости между различными частями финансовой системы. Компаниям и финансовым учреждениям необходимо понимать, чем обеспечен актив и как его можно конвертировать обратно в обычную валюту.
Это не устраняет рыночный или операционный риск. Но это может установить более чёткие ожидания для эмитентов, желающих, чтобы их стейблкоины были признаны в рамках сингапурского режима.
Это также объясняет, почему подход страны не следует читать как широкое одобрение криптовалют. Регуляторы могут видеть потенциальную ценность расчётов на основе блокчейна, продолжая придерживаться осторожного подхода к спекулятивной активности с цифровыми активами. Эти две позиции не противоречат друг другу: токен, используемый как финансовая инфраструктура, служит иной цели, чем актив, покупаемый в основном в ожидании роста его цены.
Рынок цифровых активов с более чётким разделением
Режим Сингапура указывает на сектор цифровых активов, в котором границы между различными продуктами становятся более заметными, а не исчезают. Стейблкоины, соответствующие установленным требованиям, могут занимать одну часть этого рынка, тогда как спотовые криптовалюты, хранение токенов и маржинальные инструменты остаются отдельными видами деятельности со своими особенностями.
Трейдерам необходимо учитывать регулирование на нескольких уровнях: статус самого актива, тип торгуемого продукта и регуляторное положение компании, предоставляющей к нему доступ.
OANDA хорошо иллюстрирует это различие. Его подразделение в Азиатско-Тихоокеанском регионе работает под лицензией MAS на предоставление услуг на рынках капитала, в то время как криптовалютные CFD остаются маржинальными продуктами с существенным риском. Поэтому регулирование поставщика никогда не следует толковать как устранение рисков, связанных с базовым рынком.
Заключительные мысли
По мере того как Сингапур продолжает развивать свои правила в области цифровых активов, понимание разницы между токеном, торгуемым продуктом и поставщиком может становиться всё более важным для всех, кто ориентируется на этом рынке. То, как эмитенты приводят свои токены в соответствие с режимом и как стандарты MAS соотносятся с режимами, формирующимися в других странах, — одни из событий, которые, вероятно, будут определять этот сегмент сектора.
Эта статья впервые была опубликована на Metaverse Post.

