До девяти новых литиевых шахт США могут начать добычу к 2030 году
Ключевые выводы
- •По прогнозу CRU, к 2030 году в США могут начать добычу до девяти новых литиевых шахт, что поднимет годовой объем производства до 95 000 тонн LCE, или менее 4% мирового предложения, при условии реализации всех проектов.
- •Ожидается, что Thacker Pass компании Lithium Americas в Неваде станет первой новой шахтой: намечено механическое завершение в конце следующего года и производство до 40 000 тонн аккумуляторного карбоната лития в год, частично финансируемое кредитом Министерства энергетики на 2,23 млрд долларов.
- •Проект Hell's Kitchen компании Controlled Thermal Resources в Южной Калифорнии планирует совместное производство лития и геотермальной энергии; уже подписаны соглашения о поставках с General Motors и Stellantis, а слияние с SPAC стоимостью около 4,7 млрд долларов выведет компанию на Nasdaq.
- •Rhyolite Ridge компании Ioneer — единственное известное на континенте литий-борное месторождение — сталкивается с продолжающимся судебным оспариванием одобрения BLM; решение по апелляции ожидается в середине 2027 года и, по словам компании, не задержит строительство.
- •Проект South West Arkansas компаний Standard Lithium и Equinor станет одним из первых крупных коммерческих испытаний прямого извлечения лития с целевым показателем 22 500 тонн карбоната лития в год и началом производства в 2029 году.
Рудник Силвер-Пик компании Albemarle (NYSE: ALB) в Неваде — в настоящее время единственное действующее литиевое предприятие в США — вскоре может получить пополнение в виде целой волны новых производителей. Силвер-Пик, добывающий литий из рассолов долины Клейтон с 1960-х годов, давно символизирует то, насколько скудной остается внутренняя добыча в США, несмотря на ключевую роль этого металла в аккумуляторах электромобилей и системах накопления энергии. По данным лондонской исследовательской и консалтинговой компании CRU, к концу 2030 года в США могут начать добычу до девяти новых литиевых шахт.
В этот портфель входит проект Thacker Pass компании Lithium Americas (TSX, NYSE: LAC) в Неваде, который должен стать одним из крупнейших источников лития в Западном полушарии, а также проект Standard Lithium (TSXV: SLI; NYSE-A: SLI) в Арканзасе.
Строительный бум не позволит США стать глобальной литиевой державой, но знаменует собой начало. К 2030 году, по прогнозу CRU, в США будет ежегодно добываться до 95 000 тонн карбонатного эквивалента лития (LCE) — менее 4% первичного мирового предложения — при условии реализации всех существующих проектов.
На скорректированной основе, учитывающей вероятность задержек, CRU прогнозирует к 2030 году добычу в США в объеме 55 000 тонн, или 2% мирового предложения. Для сравнения: в этом году прогнозируемый объем составляет 5 000 тонн, или 0,3% мирового производства. Горнодобывающие проекты регулярно сталкиваются с разрешительными спорами, нехваткой финансирования и перерасходами на строительстве, поэтому прогнозы с поправкой на риск обычно значительно ниже заявленных показателей проектного портфеля.
Глобальное предложение лития остается высококонцентрированным. По данным июньского отчета инвестиционной исследовательской фирмы Alpine Macro, на три ведущие добывающие страны — Австралию, Китай и Чили — приходится 77% добычи лития. Только на Китай приходится почти 70% мировой мощности по переработке.
«Реалистично говоря, США никогда не отнимут значительную долю рынка у такой страны, как Китай, которая доминирует на рынке лития и во всей цепочке создания стоимости аккумуляторов», — заявил в интервью The Northern Miner аналитик рынка лития CRU Кэмерон Хьюз. — «Цель США — стать более самодостаточными и выстроить собственную цепочку поставок аккумуляторов. Литий там есть, и они добудут его достаточно для покрытия собственного спроса».
Восстановление цен
Развитие литиевой отрасли в США происходит на фоне постепенного восстановления цен на это сырьево после двухлетнего спада, обусловленного растущим спросом со стороны секторов электромобилей и накопителей энергии. Западные правительства, стремящиеся ослабить контроль Китая над цепочками поставок электробатарей, предоставляют гранты и ценовую поддержку для стимулирования строительства шахт.
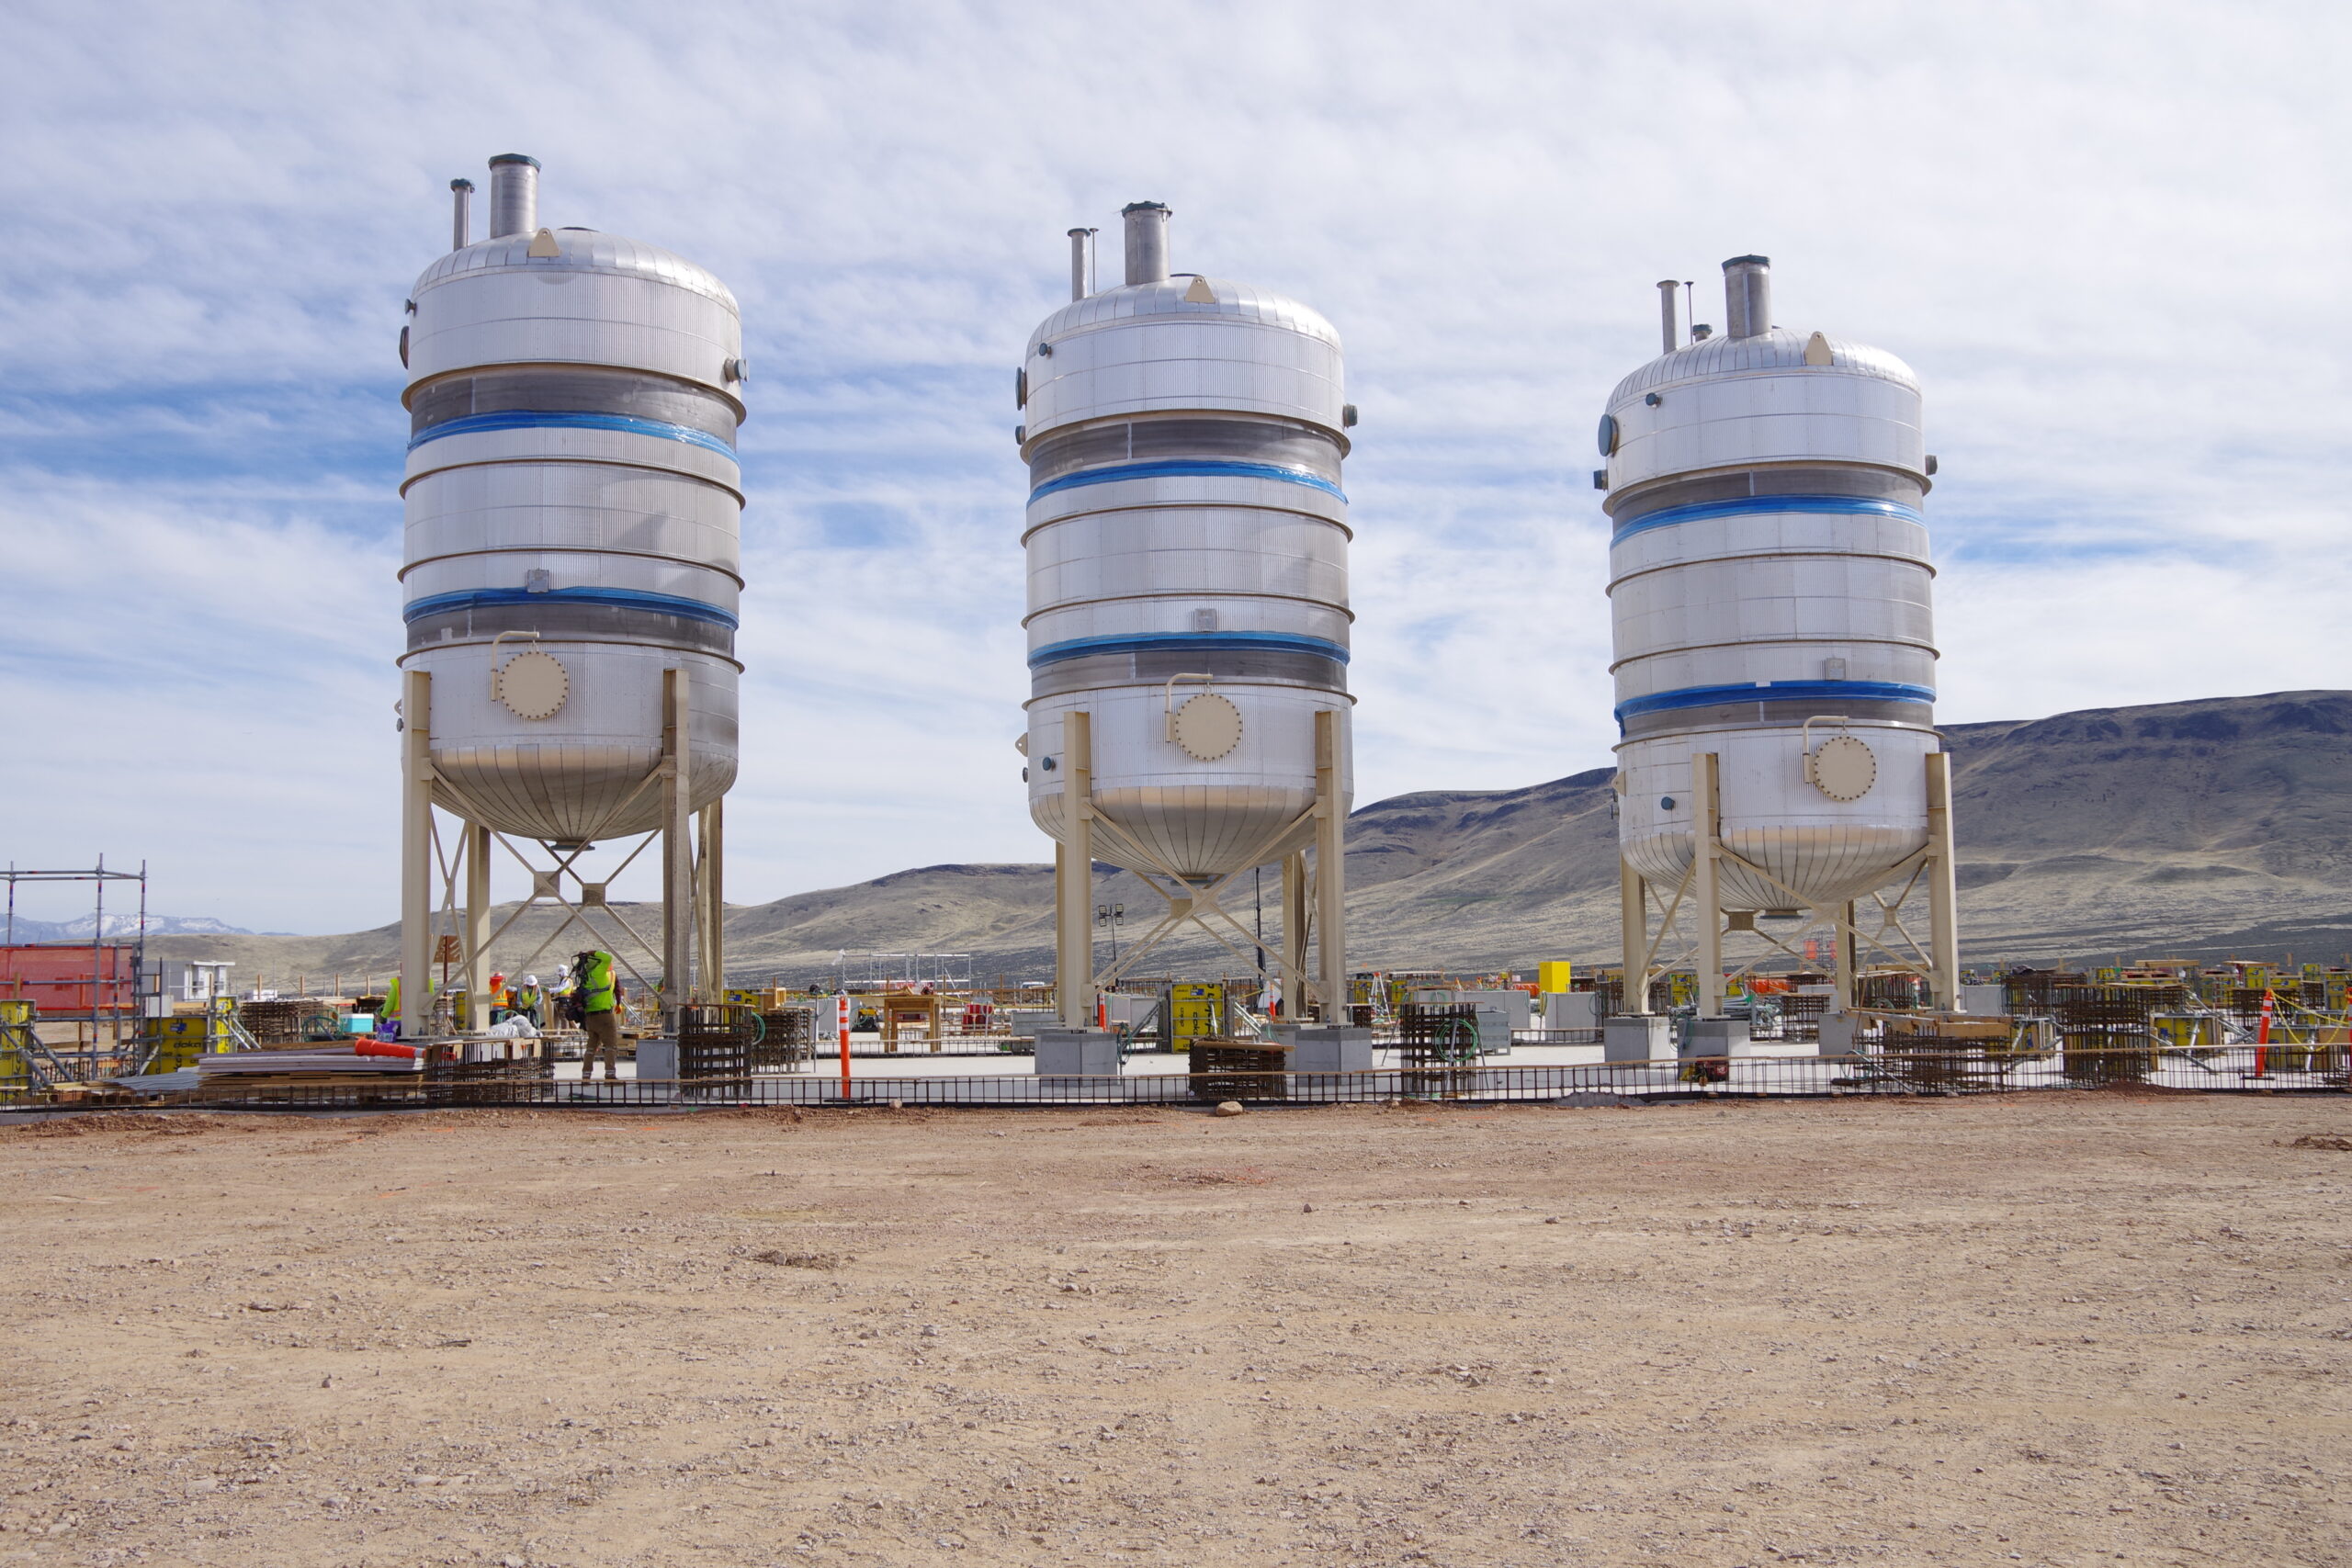
Первой с места стартовать должна шахта Thacker Pass. Расположенный недалеко от границы с Орегоном, примерно в 835 км к северо-северо-западу от Лас-Вегаса, проект на своей начальной стадии по-прежнему запланирован к «механическому завершению» в конце следующего года и рассчитан на производство до 40 000 тонн аккумуляторного карбоната лития ежегодно.
Thacker Pass идет по графику к «подаче энергии» в четвертом квартале этого года, сообщил 13 августа генеральный директор Джонатан Эванс. По данным Lithium Americas, детальное инженерное проектирование превысило 95% готовности на 30 июня, а закупки — 80%, включая отгрузку основных материалов и оборудования для завода. Проект получил стратегическую поддержку со стороны General Motors (NYSE: GM), Orion Resource Partners и правительства США, что отражает стремление администрации Трампа подорвать доминирование Китая в критически важных металлах.
Поддержка США
Финансирование первой стадии проекта включает кредит Министерства энергетики США на 2,23 млрд долларов. Еще одним инвестором выступила Yorkville Advisors Global — инвестиционная фирма из Нью-Джерси, финансировавшая ряд медиапроектов президента США Дональда Трампа, — согласившаяся в августе купить дебентуры Lithium Americas на сумму не менее 150 млн долларов.
Бюджет первой стадии Thacker Pass на этот год по-прежнему составляет от 1,3 до 1,6 млрд долларов, сообщила Lithium Americas в прошлом месяце. С учетом продвинутого уровня инженерных работ компания начала готовить окончательную капитальную оценку, которая должна быть завершена к 30 сентября.
Американские стальные тарифы и война с Ираном добавят от 80 до 120 млн долларов к строительным расходам Thacker Pass в этом году, сообщила Lithium Americas в мае. Тарифы пока не включены в общую оценку капзатрат компании по проекту в 2,93 млрд долларов.
Thacker Pass «— самый перспективный проект», — сказал Хьюз из CRU. — «У него высокая капиталоемкость, и это проблема, которая всегда будет актуальна в Северной Америке. Но проект продвигается, и мы определенно ожидаем, что он заработает первым».
Hell’s Kitchen
В Южной Калифорнии частная компания Controlled Thermal Resources (CTR) развивает проект Hell’s Kitchen, в котором геотермальный рассол будет превращаться в пар для выработки электроэнергии. Совместное получение лития из геотермальных рассолов привлекательно тем, что один и тот же ресурс дает и энергию, и аккумуляторный металл, однако этот подход пока не доказан в крупном коммерческом масштабе.
Расположенный примерно в 200 км к востоку от Сан-Диего, Hell’s Kitchen, как ожидается, будет вырабатывать 50 мегаватт мощности к 2028 году и 25 000 тонн лития ежегодно к 2029 году. В полном масштабе проект может производить до 100 000 тонн лития в год, сообщает CTR. У компании уже есть соглашения о поставках лития с General Motors и Stellantis.
В прошлом году проект был включен администрацией Трампа в список ускоренного лицензирования после получения статуса FAST-41 Covered Project.
В марте CTR согласилась на слияние со специализированной компанией по приобретениям (SPAC) Plum Acquisition, что оценивает Controlled Thermal Resources примерно в 4,7 млрд долларов. После завершения сделки, ожидаемого до конца года, CTR разместит акции на Nasdaq.
Судебные разбирательства
Предлагаемая шахта Rhyolite Ridge компании Ioneer (ASX: INR) в Неваде является еще одним важным источником будущего предложения, хотя сроки ее реализации гораздо менее определенны.
По данным австралийской компании, Rhyolite Ridge содержит единственный известный на континенте литий-борный резерв и является одним из лишь двух таких месторождений в мире. Выпуск бора дает проекту второй источник дохода помимо лития. Ioneer заявляет, что в ближайшие месяцы будет работать над окончательным инвестиционным решением, после которого строительство займет около 36 месяцев.
Судебные тяжбы усилили неопределенность вокруг проекта. Три неправительственные организации оспаривают решение 2024 года Бюро по управлению земельными ресурсами (BLM), которое санкционировало план операций компании на Rhyolite Ridge и завершило процесс по Закону о национальной экологической политике. Ioneer активно участвует в апелляции на решение окружного суда США, подтвердившего одобрение проекта со стороны BLM. Хотя сроки процесса не зависят от компании, она ожидает решения в середине 2027 года. По словам компании, апелляция не должна задержать начало строительства.
Корейская поддержка
В июне Ioneer заручилась поддержкой двух южнокорейских инженерных и инфраструктурных групп. Одна из них, Korea Overseas Infrastructure & Urban Development, рассматривает возможность долевого инвестирования в проект, сообщила Ioneer 8 июля.
Ioneer работает над Rhyolite Ridge с 2016 года, первоначально привлекнув в 2019 году Sibanye-Stillwater (JSE: SSW; NYSE: SBSW) в качестве партнера. В феврале 2025 года южноафриканский горняк отказался от предложенных инвестиций в размере 490 млн долларов за 50% долю в проекте.
По результатам технико-экономического обоснования за октябрь 2025 года чистая приведенная стоимость Rhyolite Ridge после налогообложения без учета кредитного плеча составила около 2,24 млрд долларов, внутренняя норма доходности — 18%, срок окупаемости — семь лет. Производство карбонатного эквивалента лития на объекте сейчас оценивается в 24 500 тонн за первые 25 лет эксплуатации, а выпуск борной кислоты составит в среднем 135 500 тонн в год.
Перспективы DLE
Литиевые шахты могут появиться и в богатых нефтью штатах восточнее. Через совместное предприятие Smackover Lithium компании Standard Lithium и норвежская государственная нефтяная компания Equinor (NYSE: EQNR) реализуют несколько проектов в Арканзасе и Техасе.
Одним из приоритетных является их проект South West Arkansas (SWA), который станет одним из первых крупных коммерческих применений технологии прямого извлечения лития (DLE) в США. DLE использует химические процессы для извлечения лития из рассолов, что в принципе обеспечивает более быстрое извлечение и меньший земельный след по сравнению с обширными испарительными прудами, применяемыми в Южной Америке, однако эта технология пока нигде в мире не внедрена в промышленном масштабе, что делает проекты в Арканзасе ключевым испытанием.
SWA остается на пути к окончательному инвестиционному решению и началу строительства в этом году, сообщил 10 августа генеральный директор Дэвид Парк. Первое коммерческое производство аккумуляторного карбоната лития запланировано на 2029 год.
Для предприятия Smackover остаются две ключевые задачи: заключение офсетных контрактов с клиентами и завершение проектного финансирования. Со Standard Lithium ведутся «продвинутые» переговоры с несколькими потенциальными клиентами с целью заключить все оставшиеся офсетные соглашения до конца третьего квартала, сообщила компания в прошлом месяце.
SWA, основанный на литийсодержащих рассолах формации Smackover в Арканзасе, располагает заявленными запасами около 447 000 тонн LCE. Текущий план предусматривает производство 22 500 тонн аккумуляторного карбоната лития в год.
Нефтяные мейджоры
В рассолах формации Smackover может содержаться до 19 млн тонн лития, согласно отчету Геологической службы США за декабрь 2024 года. Это привлекло в регион крупных нефтепроизводителей, включая Exxon Mobil, Occidental Petroleum и Chevron. Для компаний с десятилетиями опыта бурения, работы с рассолами и подземных исследований в бассейне Мексиканского залива извлечение лития позволяет использовать существующие навыки и инфраструктуру по мере перехода мира к электрификации.
Между тем частная компания T5 Smackover Partners развивает в регионе интегрированную «платформу» геотермальной энергетики и DLE. В июне она подписала пятилетнее офсетное соглашение с Glencore (LSE: GLEN), по которому швейцарский сырьевой гигант будет продавать весь карбонат лития, производимый на техасских операциях T5 на востоке штата — около 5 000 тонн в год. Поставки ожидается начать после запуска коммерческого производства, хотя T5 не раскрыла его сроков.
«Помимо Невады, наиболее перспективным регионом, вероятно, является юго-запад с Арканзасом и Техасом», — сказал Хьюз из CRU.
Возрождение в Северной Каролине
Могут появиться и другие нетрадиционные литиевые центры. Albemarle добивается разрешений на возобновление открытой добычи и расширение рудника Kings Mountain в Северной Каролине, ранее действовавшего и расположенного на одном из немногих известных в стране твердопородных литиевых месторождений.
Kings Mountain работал с 1937 года до остановки в 1990-х в пользу более дешевых рассольных месторождений в Чили. Его возможное возрождение отражает то, как растущий спрос США на внутренние аккумуляторные материалы вновь делает коммерчески интересными ранее нерентабельные месторождения. По данным на сайте Albemarle, объект, как ожидается, обеспечит достаточно сырья для мощности конверсии в 50 000 тонн карбонатного эквивалента лития. Компания не публиковала оценку ресурсов по этому объекту.
