Приложение 737 от GTBank: удобное, но сможет ли оно конкурировать с OPay, PiggyVest, Cowrywise и другими финтехами в сбережениях?
Ключевые выводы
- •Приложение 737 от GTBank ориентировано на молодых нигерийцев, объединяя переводы, сбережения, кредиты, виртуальные карты и повседневные платежи в одном приложении.
- •Приложение позволяет использовать номер телефона в качестве номера счёта и включает бесплатную виртуальную карту Naira Mastercard, пригодную для использования на платформах вроде Netflix, Spotify, Amazon и AliExpress.
- •Регистрация для автора обзора прошла быстро, но для повышения счёта с Tier 1 до Tier 3 потребовались номер национальной идентификации, финансовые данные и подтверждающий документ; одобрение ожидается в течение трёх дней.
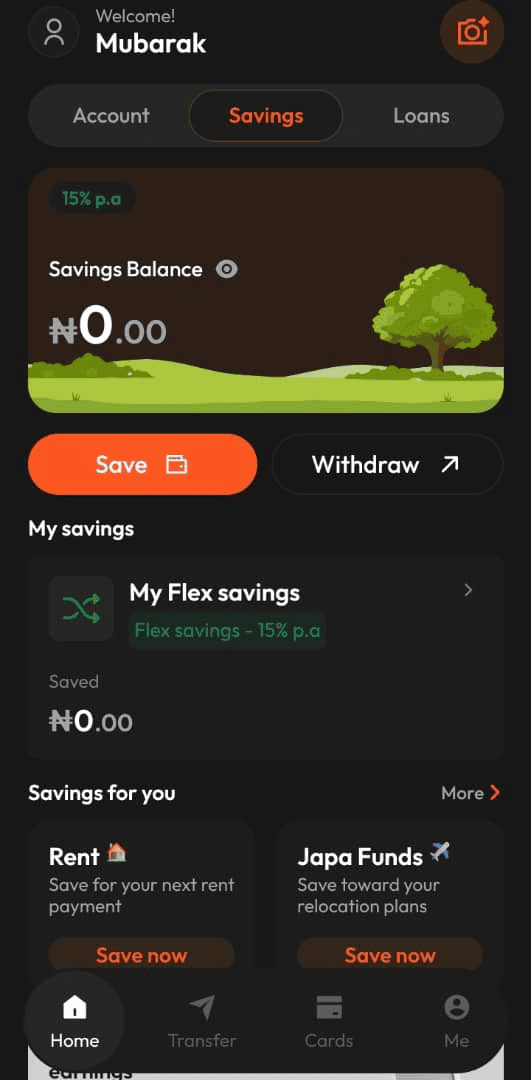
- •Вариант Flex Savings приносит 15% годовых — это ниже, чем у конкурентов, включая SafeLock от PiggyVest с доходностью до 18,5% и максимум 20% у Ladda.
- •В обзоре приложение признано перспективным для повседневных банковских операций, однако отмечено, что GTBank ещё предстоит продемонстрировать надёжность переводов, скорость вывода средств и отзывчивую поддержку, чтобы переманить долгосрочных вкладчиков с устоявшихся платформ.
Новое приложение 737 от GTBank произвело сильное первое впечатление. Открыть счёт было быстро и просто, без каких-либо проблем при настройке. Однако главный вопрос заключается в другом: сможет ли приложение убедить молодых нигерийцев перевести свои деньги с платформ сбережений, которым они уже доверяют?
Этот запуск важен, потому что он ставит традиционный банк в прямую конкуренцию со приложениями для сбережений, которые годами формировали лояльность среди молодой аудитории — и, как показывают сравнения ниже, плавная регистрация — лишь первый шаг в этой борьбе.
Оптимизированный набор функций
Приложение, доступное в Google Play, ориентировано на молодых нигерийцев и объединяет переводы, сбережения, виртуальные карты, кредиты и повседневные платежи в одном месте.
Отдельно стоит отметить навигацию. Приложение делит основные сервисы на три раздела — Счёт, Сбережения и Кредиты, — что позволяет легко найти нужное без блуждания по множеству меню. Пользователи также могут использовать свои номера телефонов в качестве номеров счетов, поэтому не нужно запоминать или сообщать длинный номер банковского счёта, когда кто-то хочет отправить вам деньги. Функция Scan to Pay позволяет сканировать реквизиты счёта вместо ручного ввода.
Кроме того, приложение 737 предоставляет бесплатную виртуальную карту Naira Mastercard для онлайн-платежей, которую можно использовать для подписок и покупок на таких сайтах, как Netflix, Spotify, Amazon и AliExpress. Как мы сообщали ранее, GTBank запустила приложение 737, чтобы конкурировать с OPay, Kuda, MoMo и другими, предложив счета по номеру телефона, бесплатные виртуальные карты и мгновенные кредиты. Эти функции особенно удобны для тех, кто часто совершает онлайн-платежи или хочет управлять повседневными банковскими операциями в одном месте.
Регистрация и повышение уровня счёта
Процесс регистрации оставил положительное впечатление: быстро и просто, без обычных сложностей, которые могут сделать открытие банковского счёта утомительным. Однако между простым открытием счёта и получением более высоких лимитов есть разница. Я начал со счёта уровня Tier 1 и попытался повысить его до Tier 3.
Приложение сообщило, что необходимо предоставить мой номер национальной идентификации (NIN), некоторые финансовые данные и подтверждающий документ. Мой Bank Verification Number (BVN) уже был подтверждён. Одно из преимуществ Tier 3 — неограниченные депозиты и остаток на счёте после выполнения требований. Я отправил необходимые документы и сейчас ожидаю одобрения в течение установленного срока в три дня.
Это та часть опыта, которую ещё предстоит оценить. Хотя открытие счёта прошло быстро, то, насколько хорошо банк справляется с верификацией и повышением уровня, определённо будет важно для клиентов.
Вопрос сбережений
Функция сбережений вызывает больше вопросов. На панели сбережений отображалась ставка 15% годовых для варианта Flex Savings, что является неплохой отправной точкой для тех, кто хочет хранить банковские операции и сбережения в одном банке. При такой ставке 100 000 нaira принесут около 1 250 нaira за месяц, увеличив общую сумму до 101 250 нaira — при условии, что ставка останется неизменной и без учёта комиссий. Приложение также позволяет ставить цели сбережений, такие как Rent и Japa Funds, помогая управлять деньгами для конкретных целей.
Тем не менее 15% — не особенно конкурентная ставка по сравнению с другими платформами сбережений. PiggyVest предлагает 16% для Piggybank, 14% для Target Savings, 12% для Flex Naira и до 18,5% для SafeLock, который предназначен для средств, которые пользователь готов заблокировать. Flex Naira предлагает больше гибкости, но с более низкой процентной ставкой, а PiggyVest отмечает, что ставки могут меняться в зависимости от рыночных условий.
Ladda продвигает процентные ставки до 20% на сбережения в найрах с рядом вариантов: Emergency Savings, позволяющий снимать средства в любое время без комиссий; Regular Savings для заблокированных средств; и Presto, который выплачивает проценты авансом за заблокированные деньги. Однако 20% — это максимальная ставка, и она не гарантирована для каждого клиента или плана.
Сравнение с конкурентами
Cowrywise использует иной подход. Вместо фиксированной ставки для всех планов он формирует доходность на основе таких инвестиций, как казначейские векселя и государственные облигации. Клиенты видят доступную ставку при настройке плана, и Cowrywise обещает, что эта ставка останется фиксированной до истечения срока плана, с ежедневным расчётом доходности.
Есть также OPay, известный повседневными платежами и сбережениями. Его продукт OWealth обеспечивает ежедневные проценты при сохранении доступа к средствам, а платформа также предлагает Fixed Savings, Target Savings и SafeBox. OPay не отображает текущую процентную ставку для OWealth на своём сайте, поэтому пользователям нужно проверять условия в приложении.
В целом картина ясна: GTBank выходит на рынок, где у многих клиентов уже есть несколько вариантов, некоторые из которых предлагают более высокие ставки или более специализированные планы сбережений. Для вкладчиков, взвешивающих эти варианты, различия выходят за рамки заявленных ставок: доступ к средствам, требования по блокировке и то, как каждая платформа устанавливает ставки, — всё это определяет, насколько план соответствует конкретной цели.
Вывод
У приложения 737 много достоинств: оно простое в использовании, регистрация счёта прошла быстро, и оно объединяет переводы, виртуальные карты, сбережения и кредиты в одном приложении.
Тем не менее я бы пока не переводил туда свои сбережения. Есть большая разница между использованием приложения для получения денег и для долгосрочных сбережений. Мне комфортно использовать 737 для повседневных банковских операций и получения переводов, но сбережения я предпочитаю хранить на платформах, с которыми уже знаком.
Это не означает, что с приложением 737 что-то не так. Оно было запущено совсем недавно, и потребуется время, чтобы увидеть, как оно покажет себя по мере роста числа пользователей. Ключевые открытые вопросы: насколько надёжны переводы в часы пиковой нагрузки, как быстро обрабатываются выводы средств, как начисляются проценты по сбережениям и насколько отзывчива служба поддержки при возникновении проблем.
Пока что приложение 737 демонстрирует большой потенциал в сфере цифрового банкинга Нигерии, но для конкуренции с платформами, годами формировавшими доверие вкладчиков, потребуется нечто большее, чем красивый дизайн и ставка 15%. GTBank сделала уверенный первый шаг. Настоящий вызов — завоевать долгосрочное доверие клиентов.

