Акции CoreWeave растут, поскольку процентные расходы в $846 млн углубляют убытки
Ключевые выводы
- •Выручка за третий квартал превысила $3,7 млрд — рост на 168% год к году, а портфель заказов увеличился до $132 млрд, что делает CoreWeave крупнейшей неоклауд-компанией по объемам контрактного бизнеса.
- •Скорректированная EBITDA выросла на 62% до $2,3 млрд, скорректированная операционная прибыль — до $379 млн, но компания зафиксировала скорректированный чистый убыток в $529 млн; менеджмент ожидает сохранения убытков до выхода на безубыточность.
- •Амортизация и износ за квартал превысили $1,88 млрд — более половины выручки, а за первые девять месяцев достигли свыше $4,4 млрд при выручке $8,3 млрд за тот же период.
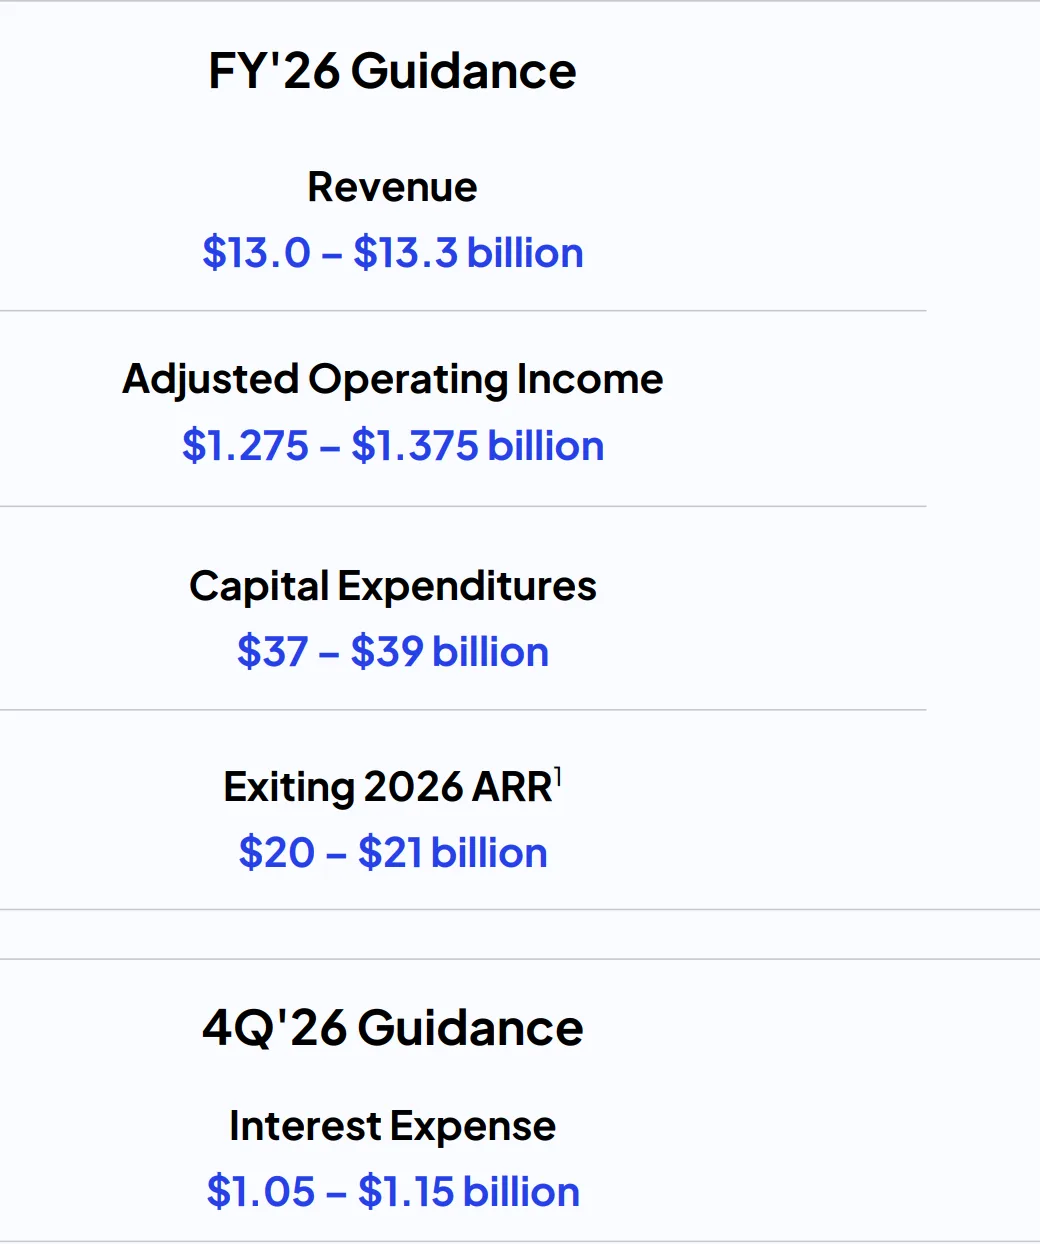
- •CoreWeave повысила прогноз годовых капитальных вложений до диапазона $37–39 млрд с прежних $35–39 млрд, что подчеркивает капиталоемкость создания ИИ-облачной инфраструктуры.
- •Процентные расходы превысили $846 млн за квартал и $2 млрд с начала года; на четвертый квартал запланированы процентные расходы в $1,05–1,15 млрд на фоне роста доходностей облигаций.
Акции CoreWeave выросли более чем на 7% в расширенных торгах после публикации результатов за третий квартал, которые позволили глубже взглянуть на бизнес компании и выявили стремительный рост наряду с растущей амортизацией и увеличением процентных расходов. CRWV поднялась до $56,6 — скромное восстановление после падения этого месяца до минимума в $40. Отчет вышел на фоне серьезных вызовов для лидера неоклаудов, включая растущие доходности облигаций, и указал на ценовое давление, которое говорит о дальнейших трудностях.
Сильные результаты на фоне роста спроса
Акции CRWV восстановились после того, как компания отчиталась о неоднозначных результатах. С положительной стороны CoreWeave сообщила, что ее выручка в третьем квартале выросла до более чем $3,7 млрд, на 168% больше, чем годом ранее. Рост произошел на фоне увеличения спроса на ее услуги: портфель заказов — контрактный бизнес, который должен конвертироваться в выручку в будущих периодах, — взлетел до $132 млрд, что делает ее крупнейшей неоклауд-компанией в мире. «Неоклауд» — это обозначение категории облачных провайдеров, ориентированных на ИИ, которые сдают в аренду вычислительные мощности GPU для рабочих нагрузок искусственного интеллекта.
Ключевые показатели прибыльности компании также улучшились. Скорректированная прибыль до вычета процентов, налогов, амортизации и износа (EBITDA) взлетела на 62% до $2,3 млрд, что является положительным знаком. Скорректированная операционная прибыль выросла до $379 млн.
Тревожные сигналы в отчете
Несмотря на сильный рост ключевых показателей, отчет указал на несколько проблем.
Во-первых, скорректированный чистый убыток компании за квартал вырос до $529 млн, и менеджмент ожидает, что убытки сохранятся до выхода CoreWeave на безубыточность. Разрыв между $2,3 млрд скорректированной EBITDA и скорректированным чистым убытком в $529 млн показывает, какая часть операционной прибыльности CoreWeave поглощается амортизацией и процентами — двумя статьями расходов, которые в основном определят, сколько компании предстоит пройти до выхода на безубыточность, на который указывает менеджмент.
Во-вторых, амортизация огромна, и эта тенденция может сохраниться в будущем. Пока выручка выросла до более чем $3,7 млрд, расходы на амортизацию и износ (D&A) поднялись до более чем $1,88 млрд — свыше 50% выручки. За первые девять месяцев года D&A превысила $4,4 млрд — значительная сумма по сравнению с $8,3 млрд выручки, полученной CoreWeave за тот же период. Эти цифры примечательны, поскольку некоторые аналитики предупреждают о будущих списаниях среди неоклауд-компаний. С положительной стороны, крупные показатели амортизации помогут компании снизить налоговые выплаты.
В-третьих, результаты показали, что компания планирует увеличить расходы на капитальные вложения в этом году. CoreWeave повысила прогноз до диапазона $37–39 млрд по сравнению с предыдущим диапазоном $35–39 млрд, согласно ее официальной презентации прогнозов. Эти цифры означают, что компании придется и дальше активно тратить средства, что подчеркивает капиталоемкость создания ИИ-облачной инфраструктуры.
Процентные платежи — еще одна растущая нагрузка, и эта тенденция может сохраниться на фоне роста доходностей облигаций. Процентные расходы выросли до более чем $846 млн в третьем квартале и $2 млрд за первые девять месяцев года. Компания также планирует потратить от $1,05 млрд до $1,15 млрд на проценты в четвертом квартале. Эти прогнозные показатели наряду с повышенным бюджетом капитальных вложений дают читателям конкретные ориентиры для отслеживания того, ослабнет или усилится давление издержек в ближайших кварталах.
Бизнес CoreWeave также сталкивается с более широкими рисками: инвесторы по-прежнему опасаются, что пузырь искусственного интеллекта (ИИ) может лопнуть. Если это произойдет, неоклауд-компании вроде CoreWeave окажутся среди наиболее пострадавших.
Анализ цены акций CoreWeave
Дневной график показывает, что акции CRWV в последние несколько месяцы находятся в сильной распродаже. Они упали до минимума в $40,4 — самого низкого уровня за месяцы, что указывало на стремление медведей опустить их к рекордному минимуму. Акции остаются ниже важного уровня поддержки $63,40, который отмечал минимум в декабре прошлого года и июле этого года. Этот откат, как отмечается в анализе, указывает на формирование паттерна пробоя и ретеста.
Согласно такому прочтению, акции, вероятно, продолжат падение, возможно, к ключевому уровню поддержки $40. Падение ниже этого уровня указало бы на дальнейшее снижение, возможно, до $35.
Эта статья носит исключительно информационный характер и не является финансовой или инвестиционной рекомендацией. Цены акций связаны с рыночными рисками, а прогнозы компаний могут отличаться от фактических результатов. Читателям следует самостоятельно ознакомиться с официальной финансовой отчетностью перед принятием инвестиционных решений.
Первоисточник: The Market Periodical.

