Крупнейшие банки Канады строят инфраструктуру токенизированных депозитов в гонке за ончейн-деньги
Ключевые выводы
- •Крупнейшие банки Канады совместно создают токенизированные депозиты в канадских долларах, чтобы изучить, могут ли регулируемые депозиты коммерческих банков заменить исключительную опору на криптовалюты для блокчейн-расчетов.
- •OSFI заявила 10 сентября, что токенизированные депозиты юридически не отличаются от обычных депозитов, поэтому банки могут работать в рамках существующей регуляторной базы, не дожидаясь нового законодательства.
- •Токенизированные депозиты — это обычные банковские обязательства, представленные и передаваемые с помощью технологии распределенных реестров, обеспечивающие программируемость, более быстрые платежи и круглосуточную работу в регулируемом банковском пространстве.
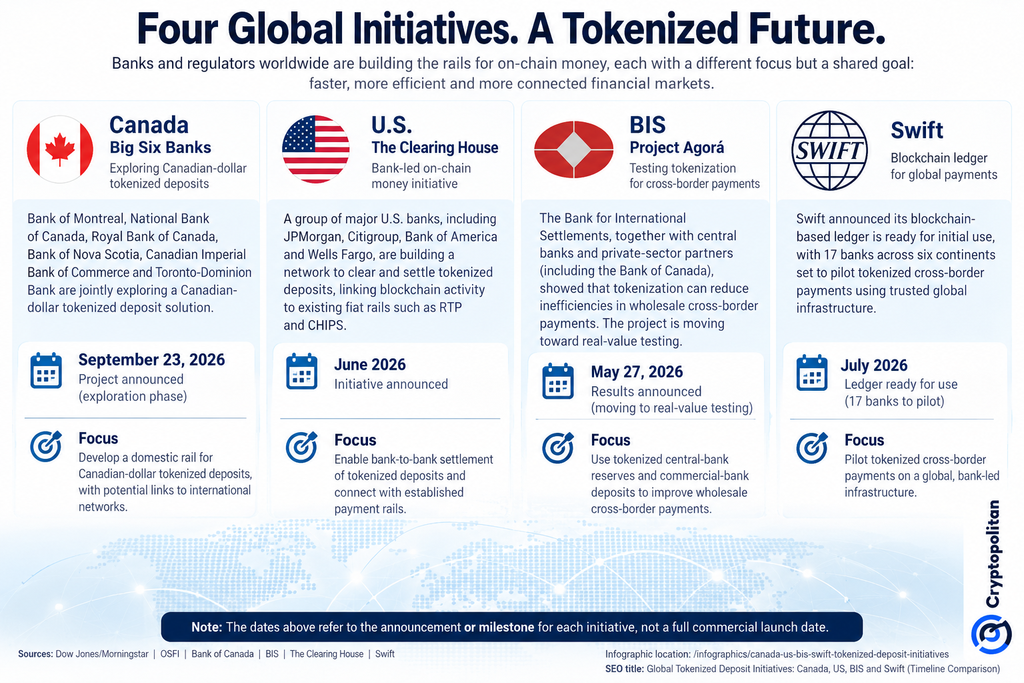
- •Проект Канады отражает параллельные инициативы, включая Project Agorá BIS, возглавляемую банками сеть токенизированных депозитов в США под управлением The Clearing House и испытание блокчейн-реестра SWIFT с участием 17 банков.
- •Инициатива остается исследовательской, а не запуском: Citi Institute оценивает, что токенизированные активы могут достичь 5,5 трлн долларов к 2030 году в базовом сценарии.
Шесть крупнейших банков Канады совместно создают токенизированные депозиты в канадских долларах — это часть более широкого мирового усилия по определению того, какая форма денег будет использоваться для расчетов по токенизированным платежам, ценным бумагам и реальным активам.
Bank of Montreal, National Bank of Canada, Royal Bank of Canada, Bank of Nova Scotia, Canadian Imperial Bank of Commerce и Toronto-Dominion Bank объединяют усилия в этом проекте. Ведущие банки Канады изучают, могут ли регулируемые депозиты коммерческих банков заменить исключительную опору на криптовалюты для блокчейн-расчетов.
Банковский депозит, представленный в блокчейне
Как сообщает Dow Jones Newswires, эта инициатива является первым шагом к модернизации внутренних платежных систем Канады.
Токенизированные депозиты по сути представляют собой обычные банковские депозиты с одним отличием: они представлены и передаются с помощью технологии распределенных реестров (DLT), а не по традиционным каналам, и не являются отдельным классом активов. Согласно МВФ, такие депозиты учитываются как банковские обязательства, которые хранятся, записываются и обращаются в блокчейн- или иной DLT-инфраструктуре.
Их ценность заключается в программируемости без выхода за пределы регулируемого банковского пространства. Банки могут повысить эффективность и скорость платежей, работать круглосуточно и встраивать инструкции в переводы в виде сложного кода. Первый шаг — обеспечение переводов депозитов между канадскими финансовыми учреждениями, с возможным подключением к другим сетям цифровых активов на более позднем этапе.
Почему решение OSFI дает проекту основу
Проект выигрывает от регуляторной определенности. В заявлении, выпущенном 10 сентября, Управление главного суперинтенданта финансовых учреждений (OSFI), федеральный регулятор, надзирающий за банками Канады, заявило, что токенизированные депозиты юридически не отличаются от обычных депозитов, подтвердив свой технологически нейтральный подход к этому вопросу.
«Базовая технология финансового продукта или услуги не определяет его юридическую природу». — OSFI
Это разграничение имеет серьезные последствия. Поскольку OSFI надзирает за «большой шестеркой», банки могут продолжать работать в рамках существующей регуляторной базы для финансовых учреждений, не дожидаясь, пока законодатели создадут новый правовой режим для токенизированных депозитов. При этом OSFI по-прежнему ожидает от регулируемых организаций соблюдения применимых регуляторных требований в области технологий, кибербезопасности и рисков третьих сторон.
Канада уже протестировала часть базовой инфраструктуры. Project Samara, эксперимент Банка Канады, вовлек TD, RBC и Export Development Canada в применение DLT и оптовых цифровых валют центрального банка в сделке с токенизированной облигацией. Проект заключил, что атомарные расчеты в принципе работают, хотя были выявлены сложности, связанные со сложностью реализации, управлением, ликвидностью, операциями и юридической согласованностью.
Та же ставка, разыгрываемая в четырех инициативах
Канада не одинока в этом подходе. В мае Банк международных расчетов (BIS), базирующееся в Базеле учреждение, обслуживающее центробанки мира, сообщил, что Project Agorá показал, что токенизация может повысить эффективность оптовых трансграничных платежей за счет токенизированных резервов центральных банков в сочетании с депозитами в коммерческих банках. Проект переходит к реальному тестированию концепции, и Банк Канады является его участником.
В июне крупнейшие банки США представили инициативу под руководством банков. The Clearing House будет управлять программой, позволяя клиринговать и рассчитывать токенизированные депозиты, связывая блокчейн с действующими системами, такими как сеть мгновенных платежей RTP и клиринговая система CHIPS.
«Эта инициатива объединяет инновации цифровых финансов с доверием, масштабом и определенностью расчетов устоявшейся банковской платежной инфраструктуры». — Марк Монако, Bank of America
Cryptopolitan сообщал, что JPMorgan, Citigroup, Bank of America и Wells Fargo входят в число учреждений, поддерживающих американскую сеть.
В июле SWIFT, обменная сеть, связывающая банки по всему миру, заявила, что ее блокчейн-реестр готов к реальным испытаниям: 17 банков с шести континентов готовы протестировать токенизированные трансграничные платеж.
Четыре инициативы указывают в одном направлении: регулируемые банковские деньги борются за то, чтобы остаться в центре финансового рынка, пока расчеты перемещаются в блокчейн.
Депозиты против стейблкоинов и недостающий расчетный слой
Более глубокое состязание — между различными формами цифровых денег. Токенизированные депозиты остаются обязательствами коммерческих банков, тогда как стейблкоины — это отдельные цифровые обязательства, обеспеченные резервными активами. Вопрос не только в том, какая технология быстрее, но и в том, какой форме денег учреждения в конечном итоге доверят роль расчетного слоя для токенизированных финансов.
Возможности велики, но все еще на ранней стадии. Citi Institute оценивает, что токенизированные активы могут достичь 5,5 трлн долларов к 2030 году в базовом сценарии. Binance Research оценил стоимость реальных активов в блокчейне примерно в 34,18 млрд долларов по состоянию на 15 сентября, при этом лишь около 0,01% доступных активов токенизировано и примерно 12% отслеживаемого токенизированного капитала активно используется в кредитовании, ликвидности или обеспечении.
Пока «большая шестерка» Канады исследует, а не запускает. Следующие вопросы: какую технологию они выберут, присоединятся ли другие учреждения и как внутренняя система Канады в конечном итоге соединится с инициативами США, BIS и SWIFT, уже движущимися к практическому применению.

