Dow, S&P 500 i Nasdaq spadają, bo rentowności obligacji rosną do wieloletnich maksimów mimo lepszego niż oczekiwano raportu Microna
Najważniejsze informacje
- •Rosnące rentowności obligacji skarbowych, przy 10-letnich blisko 5,3% na wieloletnich maksimach, przyciągnęły amerykańskie akcje w dół mimo wcześniejszego wzrostu; największe spadki odnotowały materiały, nieruchomości i finanse.
- •Wrześniowy PMI dla przemysłu S&P Global wyniósł 55,9, poniżej wcześniejszego szacunku 57, a raport ISM wykazał gwałtowny wzrost cen wejściowych w fabrykach, co nasilało obawy inflacyjne.
- •Micron pokonał oczekiwania za czwarty kwartał z przychodami 54,23 mld USD i skorygowanym EPS 33,42 USD oraz prognozuje przychody pierwszego kwartału na 61,5 mld USD, ale jego akcje zamknęły sesję prawie bez zmian.
- •Wstępne wnioski o zasiłki dla bezrobotnych spadły przez czwarty tydzień z rzędu, a ogłoszone zwolnienia zmalały we wrześniu, choć zatrudnianie pozostaje wolne przed piątkowym miesięcznym raportem o zatrudnieniu.
- •Nike miało opublikować wyniki po czwartkowym zamknięciu, a jego akcje notowane są blisko poziomów z 2014 roku, podczas gdy inwestorzy obserwują oznaki odwrócenia trendu.
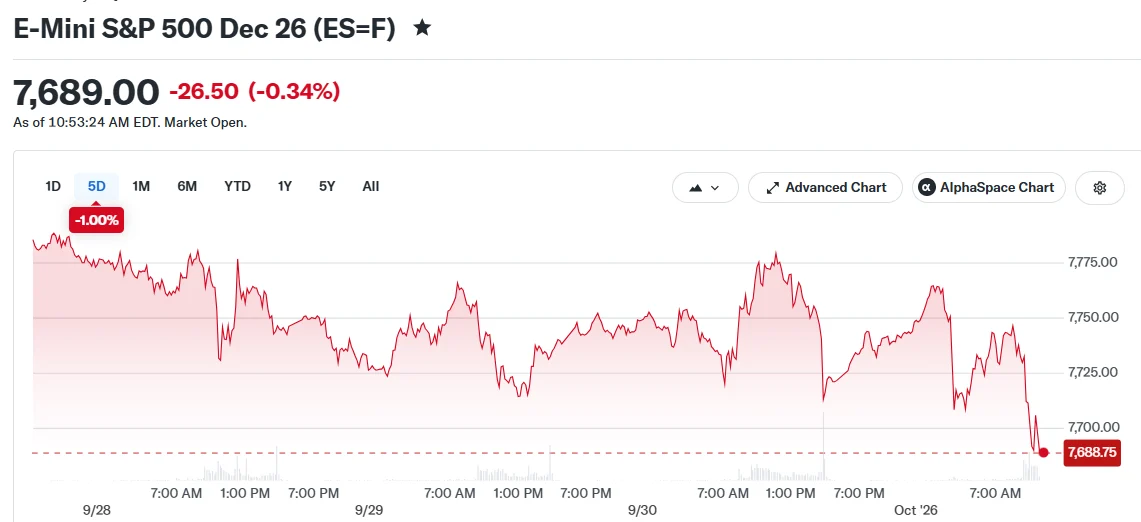
Amerykańskie akcje spadły w czwartek, oddając wcześniejsze zyski, gdy rosnące rentowności obligacji skarbowych przeważyły nad lepszymi od oczekiwań wynikami Microna i podniesionymi prognozami. Spadek przyszedł w pierwszym dniu handlowym października.
Średnia przemysłowa Dow Jones spadła o około 0,5%, podczas gdy S&P 500 i Nasdaq Composite straciły po około 0,3%. Wszystkie trzy indeksy były wcześniej w sesji wyżej, zanim presja ze strony rynku obligacji się nasiliła.
Pod koniec poranka Dow był niższy o około 328 punktów, S&P 500 stracił 0,36%, a Nasdaq 0,31%. Rentowność 10-letnich obligacji wynosiła 5,33%, a rentowność 2-letnich spadła do 4,852%. Oba terminy reagują na różne czynniki: rentowność 2-letnich obligacji jest szczególnie wrażliwa na oczekiwania dotyczące polityki stóp procentowych Rezerwy Federalnej, natomiast rentowność 10-letnich pomaga kształtować wyceny kredytów hipotecznych oraz szerokiej gamy kytów korporacyjnych i konsumenckich.
Rentowności obligacji skarbowych nadal rosną
Rentowność 10-letnich obligacji skarbowych wzrosła do około 5,3%, osiągając nowe wieloletnie maksimum. Ruch ten nastąpił po trudnym kwartale dla obligacji, które tuż przed październikiem zanotowały najgorszy kwartalny wynik od dziesięcioleci.
Wyższe rentowności mogą zwiększać koszty pożyczek i sprawiać, że akcje wydają się mniej atrakcyjne w porównaniu z obligacjami, na których inwestorzy mogą zarobić więcej na stosunkowo bezpieczniejszych aktywach. Sektory wrażliwe na stopy procentowe znalazły się pod szczególną presją. Akcje spółek materiałowych, nieruchomości i finansowych były wśród największych spadków sesji.
Tylko energetyka i technologia pozostawały na dodatnim terytorium. W pewnym momencie poranka mniej niż jedna trzecia spółek z S&P 500 rosła.
$550 billion has been wiped out from US stocks in the last 45 minutes. Reasons: 1. US 10-year, 20-year, and 30-year Treasury yields all just hit a new 24-year high. 2. US Manufacturing PMI also came in below expectations. pic.twitter.com/38Fnouv1ja — Bull Theory (@BullTheoryio) October 1, 2026
$550 billion has been wiped out from US stocks in the last 45 minutes.
Reasons:
-
US 10-year, 20-year, and 30-year Treasury yields all just hit a new 24-year high.
-
US Manufacturing PMI also came in below expectations. pic.twitter.com/38Fnouv1ja
— Bull Theory (@BullTheoryio) October 1, 2026
Dane o przemyśle wskazują na wolniejszy wzrost
Dwa raporty dotyczące aktywności przemysłowej opublikowane w czwartek wskazywały na wolniejszy od oczekiwań wzrost. Indeks Menedżerów Zakupów dla przemysłu S&P 500 wyniósł we wrześniu 55,9, poniżej wcześniejszej szacunkowej wartości 57. Odczyty powyżej 50 w indeksach menedżerów zakupów oznaczają ekspansję aktywności fabryk, więc dane nadal wskazywały na wzrost, tylko w wolniejszym tempie niż prognozowano.
Osobny raportytutu Zarządzania Podażą (Institute for Supply Management) wykazał, że ceny w przemyśle znacząco wzrosły w tym miesiącu. Wyższe koszty wejściowe mogą obciążać zyski spółek i nasilać obawy o inflację.
Dane przyszły po słabym zamknięciu trzeciego kwartału. Dow zanotował straty zarówno we wrześniu, jak i w całym kwartale, podczas gdy Nasdaq zanotował wzrost w tym okresie.
Micron pokonuje szacunki, ale akcje ledwo drgną
Micron zgłosił wyniki za czwarty kwartał powyżej oczekiwań Wall Street i podniósł prognozę na pierwszy kwartał. Akcje producenta pamięci zmieniły się jednak niewiele podczas czwartkowej sesji, gdy szersze ruchy na rynku obligacji pozostawały głównym tematem. Jako jeden z największych producentów pamięci na świecie Micron jest często traktowany jako wskaźnik popytu na półprzewodniki, co pomaga wyjaśnić, dlaczego jego wyniki przyciągnęły uwagę, mimo że ruchy na rynku obligacji dominowały w sesji.
MICRON $MU Q4’26 EARNINGS HIGHLIGHTS 🔹 Revenue: $54.23B (Est. $51.07B) 🟢; +379% YoY 🔹 Adj. EPS: $33.42 (Est. $31.61) 🟢 🔹 Adj. Gross Margin: 87.0% (Est. 86.1%) 🟢 Q1 FY27 Guide: 🔹 Revenue: $61.5B ± $1.5B (Est. $57.02B) 🟢 🔹 Adj. EPS: $38.15 ± $1.00 (Est. $35.40) 🟢 🔹… pic.twitter.com/DvLalHRPYe — Wall St Engine (@wallstengine) September 30, 2026
MICRON $MU Q4’26 EARNINGS HIGHLIGHTS
🔹 Revenue: $54.23B (Est. $51.07B) 🟢; +379% YoY 🔹 Adj. EPS: $33.42 (Est. $31.61) 🟢 🔹 Adj. Gross Margin: 87.0% (Est. 86.1%) 🟢
Q1 FY27 Guide: 🔹 Revenue: $61.5B ± $1.5B (Est. $57.02B) 🟢 🔹 Adj. EPS: $38.15 ± $1.00 (Est. $35.40) 🟢 🔹… pic.twitter.com/DvLalHRPYe
— Wall St Engine (@wallstengine) September 30, 2026
Inne spółki chipowe i technologiczne przyniosły mieszane wyniki. Jeden z największych producentów chipów lekko wzrósł po mocnym wrześniu, podczas gdy inna spółka półprzewodnikowa spadła po wzroście o 30% w poprzednim miesiącu.
Dane z rynku pracy przed miesięcznym raportem o zatrudnieniu
Ostatnie dane z rynku pracy wskazywały na stabilizację. Wstępne wnioski o zasiłki dla bezrobotnych spadły przez czwarty tydzień z rzędu, a osobny raport Challenger, Gray & Christmas wykazał, że firmy ogłosiły we wrześniu mniej zwolnień.
Jednocześnie firmy nie spieszą się z zatrudnianiem nowych pracowników. Raporty ukazały się przed miesięcznym raportem o zatrudnieniu zaplanowanym na piątek, który ma dać szerszy obraz trendów w zatrudnieniu i bezrobociu. Publikacje dotyczące rynku pracy są również uważnie obserwowane ze względu na ich wpływ na oczekiwania dotyczące polityki stóp procentowych Rezerwy Federalnej, kluczowego czynnika kształtującego rentowności obligacji skarbowych.
Nike jest zaplanowane do publikacji wyników po czwartkowym zamknię sesji. Akcje spółki notowane są blisko najniższych poziomów od 2014 roku, a inwestorzy skupiają się na potencjalnych oznakach odwrócenia trendu. Wyniki firmy są też często odczytywane jako barometr wydatków konsumenckich, ważnego elementu gospodarki USA.
Źródło: CoinCentral.

