Fundusze hedżowe i fundusze rynku pieniężnego dominują na rynku repo o wartości 13,5 bln dolarów – pokazuje analiza Fed Nowego Jorku
Najważniejsze informacje
- •Fundusze hedżowe prowadzące transakcję basis cash-futures na instrumentach Skarbu zapożyczyły się na rynku repo na 3,0 bln dolarów w lipcu 2025 r., w porównaniu z 2,5 bln dolarów rok wcześniej.
- •Fundusze rynku pieniężnego pożyczyły na rynku repo 3,0 bln dolarów w styczniu 2026 r., około trzykrotność poziomu z lipca 2020 r.
- •Amerykańskie oddziały banków zagranicznych, amerykańskie instytucje depozytowe i REIT były kolejnymi największymi kategoriami pożyczkobiorców, z łącznym zadłużeniem 1,2 bln dolarów według stanu na październik 2025 r.
- •Fundusze hedżowe pożyczyły 1,3 bln dolarów, zapożyczając się jednocześnie na 3,0 bln dolarów, co oznacza, że ich netto zapożyczenie na rynku repo wyniosło około 1,7 bln dolarów.
- •Stały Fundusz Repo Rezerwy Federalnej został utworzony w 2021 r., aby ograniczać napięcia płynnościowe; jego wykorzystanie oraz skoki stóp repo sygnalizują stres na rynku.
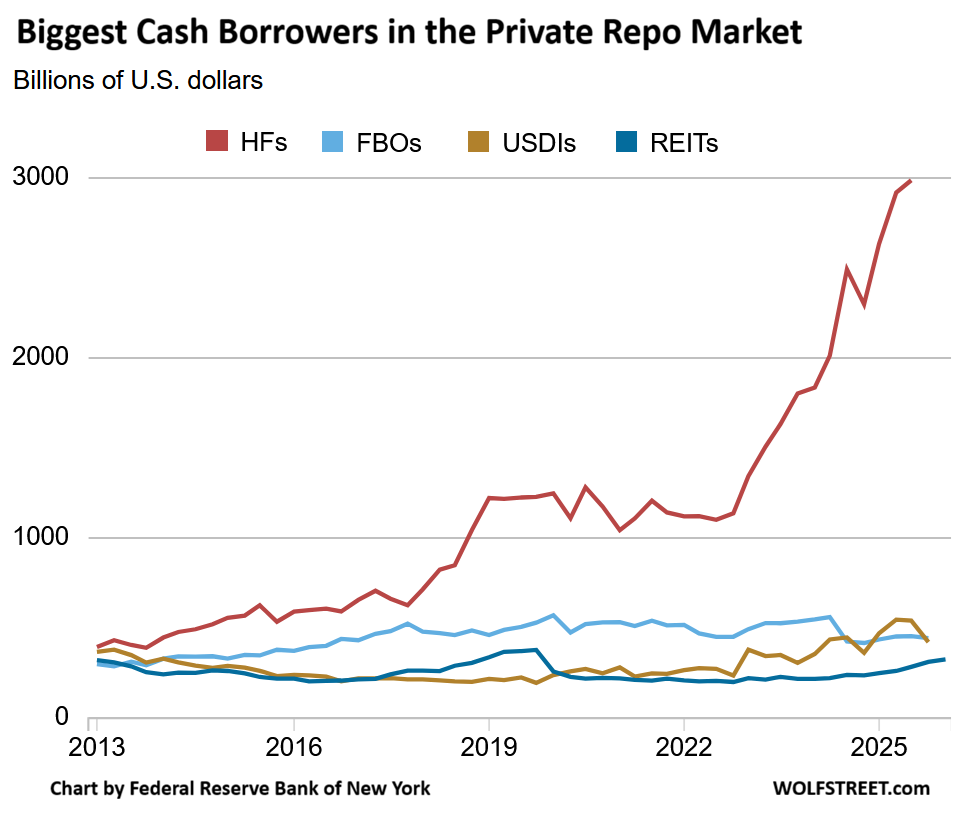
Amerykański rynek transakcji repurchase agreement (repo) urósł do ponad 13,5 bln dolarów dziennych sald zawartych umów według rządowego Biura Badań Finansowych (OFR). Nowa analiza opublikowana w poniedziałek przez Fed Nowego Jorku, przytoczona w raporcie Wolfa Richtera z Wolf Street, przedstawia, kto jest największymi pożyczkobiorcami i pożyczkodawcami gotówkowymi na tym rynku — a obie listy z dużą przewagą otwierają fundusze hedżowe prowadzące transakcję „basis” na instrumentach Skarbu oraz fundusze rynku pieniężnego.
Za pośrednictwem rynku repo instytucje finansowe pożyczają sobie nawzajem środki — głównie na noc, ale także na dłuższe okresy, na przykład na tydzień — a każda transakcja jest zabezpieczona płynnym, wysokiej jakości zabezpieczeniem, któremu przypisuje się „haircut”, czyli dyskonto wartości zabezpieczenia. Około 70% transakcji repo jest zabezpieczonych papierami skarbowymi. Większość pozostałych jest zabezpieczona papierami agencji, tak jak MBS emitowane przez sponsorowane przez rząd przedsiębiorstwa (GSE) Fannie Mae i Freddie Mac, a także obligacjami korporacyjnymi wysokiej jakości i papierami zabezpieczonymi aktywami. Dla wszystkich rodzajów zabezpieczeń obowiązuje zasada: im większe ryzyko, tym większy haircut.
Niektóre instytucje pożyczają gotówkę na rynku repo dla uzyskania dochodu i płynności, na przykład fundusze rynku pieniężnego. Inne pożyczają gotówkę, aby nabyć papiery skarbowe potrzebne im do spełnienia wymogów depozytu zabezpieczającego w innych transakcjach, na przykład fundusze hedżowe. Jeszcze inne zapożyczają się na rynku repo, aby dźwigniąć pozycje lub transakcje finansowe, między innymi z tych powodów. Dealerzy pełnią rolę pośredników między pożyczkodawcami a pożyczkobiorcami.
Fundusze hedżowe, z dużą przewagą, są największymi pożyczkobiorcami
Fundusze hedżowe prowadzące transakcję „basis” zapożyczyły się na rynku repo na 3,0 bln dolarów w lipcu 2025 r., w porównaniu z 2,5 bln dolarów w lipcu 2024 r., 1,1 bln dolarów w lipcu 2022 r. i 664 mld dolarów w lipcu 2017 r. — według analizy Fed Nowego Jorku, zdecydowanie wyprzedzając wszystkie inne kategorie pożyczkobiorców.
W ramach transakcji basis cash-futures na instrumentach Skarbu fundusze hedżowe kupują papiery skarbowe i sprzedają kontrakty futures na papiery skarbowe, osiągając zysk z różnicy cen między nimi. Ponieważ różnica ta jest niewielka, dźwignią strategię, zapożyczając gotówkę na rynku repo i składając papiery skarbowe jako zabezpieczenie, mnożąc stopy zwrotu dzięki ogromnej dźwigni — dlatego wzrost tych transakcji bezpośrednio przekłada się na poziomy zapożyczeń na rynku repo.
Fundusze prowadzące te transakcje dostarczają płynność na rynek papierów skarbowych jako duzi dźwigniowi kupujący. Ale gdy transakcja basis napotkała trudności w marcu 2020 r. i fundusze hedżowe musiały zwinąć część pozycji, rynek papierów skarbowych zamarzł. Próba rozwiązania tego problemu była jednym z powodów, które Fed wskazał przy swoich masowych zakupach papierów skarbowych w marcu 2020 r. Fed wskazywał już fundusze hedżowe — z ich ogromną dźwignią i głęboką nieprzejrzystością — jako główne zagrożenie dla stabilności finansowej, i nie zawiodły one w marcu 2020 r., przyciągając też wcześniej uwagę Fed swoją rolą w wybuchu problemów na rynku repo jesienią 2019 r.
Daleko w tyle, jako trzej kolejni najwięksi pożyczkobiorcy gotówki według stanu na październik 2025 r., uplasowały się: amerykańskie oddziały i agencje „zagranicznych organizacji bankowych” (FBO) z kwotą 445 mld dolarów; amerykańskie banki, czyli instytucje depozytowe w USA (USDIs), z kwotą 422 mld dolarów; oraz fundusze inwestycyjne w nieruchomości (REIT), zwłaszcza hipoteczne REIT, z kwotą 313 mld dolarów — łącznie 1,2 bln dolarów.
Dane Fed Nowego Jorku pochodzą z OFR, Rady Kontroli Instytucji Finansowych Federalnych (FFIEC) oraz bazy danychRED Fed w St. Louis — poziom szczegółowości pokazujący, kto zależy od krótkoterminowego finansowania i w jakim stopniu.
Fundusze rynku pieniężnego, z dużą przewagą, są największymi pożyczkodawcami
Fundusze rynku pieniężnego (MMF) znacznie wyprzedzają wszystkich innych pożyczkodawców gotówki, udzielając pożyczek na rynku repo na 3,0 bln dolarów według stanu na styczeń 2026 r. — trzykrotność poziomu z lipca 2020 r. Rekord przypadł na kwiecień 2023 r. i wyniósł 3,3 bln dolarów.
Pożyczanie na rynku repo zapewnia MMF krótkoterminowe inwestycje, w tym transakcje overnight z płynnością następnego dnia, w papierach wysokiej jakości, w większości zabezpieczonych papierami skarbowymi. Transakcje repo overnight pozwalają funduszom rynku pieniężnego zarządzać umorzeniami przy jednoczesnym utrzymywaniu zainwestowanej gotówki.
Łączne saldo MMF wzrosło o prawie 1 bln dolarów w ciągu ostatnich 12 miesięcy, do 8,4 bln dolarów w drugim kwartale 2026 r., w tym rekordowe 5,1 bln dolarów trzymanych przez gospodarstwa domowe — a znaczna część tych środków została zainwestowana na rynku repo, jak donosiła Wolf Street. Ten napływ uczynił gotówkę gospodarstw domowych rosnącym filarem bazy pożyczkowej rynku, wiążąc codzienne zarządzanie gotówką z bankami, funduszami i dealerami finansującymi się na rynku repo.
Daleko w tyle fundusze hedżowe pożyczyły na rynku repo 1,3 bln dolarów według stanu na lipiec 2025 r. — częściowo po to, by krótkoterminowo ulokować niewykorzystaną gotówkę, a częściowo w ramach „transformacji zabezpieczeń” przez dealera, w ramach której w efekcie pożyczają papiery skarbowe z rynku repo, a następnie składają je jako zabezpieczenie, na przykład aby spełnić surowe wymogi depozytu zabezpieczającego w transakcjach na instrumentach pochodnych. Dźwignia finansowa funduszy hedżowych jest wielowarstwowa i złożona. W ujęciu netto fundusze hedżowe są znacznie większymi pożyczkobiorcami na rynku repo (3,0 bln dolarów) niż pożyczkodawcami (1,3 bln dolarów), a zapożyczenie netto wynosiło wówczas około 1,7 bln dolarów.
Jeszcze dalej wśród pożyczkodawców plasowały się amerykańskie banki (USDIs) z kwotą 689 mld dolarów oraz amerykańskie oddziały banków zagranicznych (FBO) z kwotą 419 mld dolarów, oba według stanu na październik 2025 r., oraz GSE z kwotą 249 mld dolarów według stanu na lipiec 2025 r.
Ściśle powiązany rynek z zabezpieczeniem ze strony Fed
Rynek repo o wartości 13,5 bln dolarów łączy szeroki zakres instytucji finansowych — dealerów, banki, fundusze hedżowe, fundusze rynku pieniężnego i GSE — poprzez krótkoterminową wymianę gotówki i zabezpieczeń. Ta maszyneria działa bardzo dobrze, dopóki nagle nie przestaje: biorąc pod uwagę powiązania i skalę rynku, problemy z płynnością w jednym jego zakątku — widne, gdy stopy repo, takie jak Secured Overnight Financing Rate (SOFR), gwałtownie rosną — mogą błyskawicznie przenieść się na resztę systemu finansowego.
Aby opanować problemy z płynnością, zanim się rozprzestrzenią, Fed utworzył w lipcu 2021 r. Stały Fundusz Repo (SRF). W ramach tego mechanizmu zatwierdzone banki mogą pożyczać od Fed po stopie SRF — 4,0% od podwyżki stóp 16 września — z zastosowaniem haircut, i pożyczać tę gotówkę na rynku repo, zarabiając na różnicy i w ten sposób obniżając stopy repo. Tak właśnie działo się podczas wahani na rynku repo od września do grudnia 2025 r., co udokumentowała Wolf Street, napięcia, które w przeciwnym razie mogłyby przenieść się na system finansowy. Stopy repo i wykorzystanie SRF to bieżące barometry stresu na rynku: skoki stóp pokazują, gdzie brakuje gotówki, a pożyczki z funduszu — jak mocno uczestnicy rynku opierają się na zabezpieczeniu ze strony Fed.

